保証を横に並べて見比べたい方へ。AppleCare+・キャリアの補償・モバイル保険を1ページにまとめています。
スマホ保険がいらないかは保証との違いを分けてから考えます
保証と保険は別の仕組みです
スマホの画面が割れたときに助けてくれるものには、大きく2つの系統があります。キャリアが月額で売っている補償と、保険会社が売っている保険です。どちらも毎月お金を払って、壊れたときに安く直せるという点は同じに見えます。ただし、拠って立つ制度が違います。
2つを並べると性格が分かれます
| 項目 | キャリアの補償 | 保険会社のスマホ保険 |
|---|---|---|
| 売っている会社 | 通信キャリア | 保険会社(多くは少額短期保険業者) |
| 根拠になる制度 | 通信サービスの利用規約 | 保険業法 |
| 加入できる時期 | 原則として機種購入時のみ | 条件を満たせばいつでも |
| 外したあと | 次の機種変更まで戻れないものが多い | 再加入に制限がないものが多い |
| 対象の台数 | 1台につき1契約 | 商品によっては複数台 |
前者は通信サービスのオプションです
ドコモやauやソフトバンクが売っている補償は、回線や機種の契約に紐づくオプションサービスです。加入できるのは原則として機種を購入するときだけで、途中から入ることはできません。外すと次の機種変更まで戻れない、といった条件も付いてきます。
後者は保険業法の中にあります
保険会社が売っているスマホ保険は、保険業法という法律の枠内で運営されています。財務局に登録して、金融庁の監督を受けています。加入のタイミングが機種購入時に縛られないのは、通信契約とは無関係な商品だからです。
加入できる時期の差が大きいです
キャリアの補償は機種を買うその場でしか入れません。あとから「やっぱり入りたい」と思っても受け付けてもらえないのが原則です。保険会社の商品は端末の状態に関する条件はあっても、購入日から何日以内という縛りが緩いものがあります。判断を先送りできるかどうかが、この2つのいちばん実務的な違いです。
呼び方が混ざって使われています
一般の会話では両方を「スマホ保険」と呼びます。検索する側も区別せずに打ち込みます。だから「スマホ保険はいらない」という言葉が、キャリアの補償を指している場合と、保険会社の商品を指している場合の両方に出てきます。口コミサイトや掲示板で意見が食い違っているように見えるとき、そもそも別の商品の話をしていることがあります。
この記事は後者の話です
ここから先は保険会社が売っている商品を扱います。キャリアの月額補償を外すかどうかで迷っている場合は、スマホ保証はいらないかを判断した記事のほうが近い内容です。同じ「いらない」でも、確かめる場所が違います。
私はAppleCare+を2年払って一度も使いませんでした
私はiPhoneをAppleCare+に入れて、月1,180円を24回払いました。合計は2万8,320円で、修理は一度もありません。いま思えば掛け捨ての金額として大きすぎたので、そのあとモバイル保険に切り替えました。私が調べた時点の内容なので、加入や解約の前には最新の条件を確認してください。
スマホ保険は少額短期保険という枠の中にあります
保険会社のスマホ保険はほとんどが少額短期保険です
スマホ向けの保険を扱っているのは、多くが少額短期保険業者と呼ばれる事業者です。ミニ保険と呼ばれることもあります。生命保険会社や損害保険会社とは別の登録区分で、扱える商品の範囲が制度として決まっています。ペット保険や家財保険にも同じ区分の会社が多く、身近なところに広がっている仕組みです。
制度の枠は数字で決められています
日本少額短期保険協会と金融庁が公開している内容から、枠の中身を並べます。
| 項目 | 少額短期保険業 | 一般の保険会社 |
|---|---|---|
| 参入の要件 | 財務局による登録制 | 免許制 |
| 最低資本金 | 1,000万円 | 10億円 |
| 保険期間の上限 | 1年(第二分野は2年)以内 | 制限なし |
| 年間の収受保険料 | 50億円以下 | 制限なし |
| 保険契約者保護機構 | なし | あり |
| 保険料控除 | 対象外 | 対象になるものがある |
保険期間が1年以内である理由です
スマホ保険が1年ごとの更新になっているのは、制度上そう決まっているからです。長期の契約を結べる仕組みではありません。毎年見直しが入るのは商品の設計というより、枠の外に出られないという話です。
最低資本金には100倍の差があります
一般の保険会社が10億円なのに対して、少額短期保険業者は1,000万円です。100倍の差があります。参入しやすいぶん、扱える金額と期間に制限をかけているという構造になっています。
年間の保険料収入にも上限があります
年間で受け取れる保険料は50億円以下と決められています。これを超える規模になると、少額短期保険業者としては続けられません。小さな規模で回すことを前提にした制度です。
制度を知ると条件の理由が見えます
「なぜ1年更新なのか」「なぜ年間の上限額があるのか」といった条件は、商品ごとの気まぐれではありません。制度の枠がそのまま商品の形になっています。スマホ保険の全体像はスマホ保険の仕組みを整理した記事にまとめています。
スマホ保険がいらないと言われるのは補償が重なるからです
すでに補償を持っている可能性があります
スマホ保険がいらないと言われる理由のうち、いちばん現実的なのが重複です。気づかないうちに複数の補償を持っていて、同じ修理に対して二重三重に備えている状態になっていることがあります。
重なる場所は4つあります
| 補償の出どころ | よくある内容 | 気づきにくさ |
|---|---|---|
| キャリアの月額補償 | 画面修理の割引や交換サービス | 分割代金に紛れて気づきにくい |
| クレジットカードの付帯 | 購入から一定期間の破損補償 | 年会費に含まれていて意識しない |
| 火災保険の携行品損害 | 外出先での持ち物の破損 | 特約なので契約書を見ないと分からない |
| メーカー保証 | 購入から1年の自然故障 | 期間が過ぎたかどうかを覚えていない |
キャリアの補償が最も多い重複です
機種を買ったときに勧められて、そのまま入り続けているケースです。月額1,000円台のものが多く、2年で2万円から4万円になります。ここに別のスマホ保険を足すと、同じ画面割れに対して2つ払っていることになります。請求は通信料と一緒に引き落とされるので、明細を開かないかぎり気づく機会がありません。まず自分の利用明細でオプション欄を見るところから始まります。
クレジットカードの付帯は条件が細かいです
そのカードで購入した端末に限る、購入から90日以内に限る、といった条件が付いていることが多い仕組みです。持っているだけで何でも直せるわけではありません。クレジットカードのスマホ補償を整理した記事に条件の読み方を書いています。
火災保険の携行品損害は見落としがちです
自宅の火災保険に携行品損害の特約を付けていると、外に持ち出した持ち物の破損が対象になることがあります。スマホもここに含まれる場合があります。契約内容によるので、証券を確認しないと分かりません。
メーカー保証は自然故障だけです
購入から1年のメーカー保証は、落として割った場合には使えません。あくまで自然故障が対象です。ここを勘違いしていると、保証があるから大丈夫と思ったまま無防備になります。実際に修理が必要になる原因の多くは落下と水濡れなので、メーカー保証だけでは足りない場面のほうが多くなります。
2つ入っても2倍もらえるわけではありません
損害保険は、実際に生じた損害を埋めるという考え方で動いています。5万円の修理に対して2つの補償から5万円ずつ出て10万円になる、という形にはなりません。保険料は2倍払っているのに、受け取れる金額は1回分のままです。重複が損だと言われるのはこの構造があるからです。
重複を外してから考えます
4つのうち何を持っているかを先に確かめれば、それだけで判断がほとんど決まります。何も持っていない人だけが、新しく1本入るかどうかを考える段階に立っています。
スマホ保険は保険料控除の対象になりません
協会が明記しています
日本少額短期保険協会のページには、少額短期保険について「全て所得税法で定められている保険料控除の対象外となっております(生命保険料、介護保険料、地震保険料等)」と書かれています。控除証明書の発行もありません。
年末調整で使えません
生命保険や地震保険なら、払った保険料の一部が所得から差し引かれます。スマホ保険にはこれがありません。年末調整の書類に書く欄がなく、書いても効きません。
実質の負担が下がる仕組みがない状態です
控除があれば、払った金額から税金のぶんだけ戻ってくる形になります。控除がないということは、払った金額がそのまま負担として残るという話です。月700円なら年8,400円、月1,500円なら年18,000円が丸ごと出ていきます。
掛け捨ての性質がはっきりします
貯まる要素がなく、控除で戻る要素もない。使わなかった年の保険料は残りません。これは悪いことではなく、そういう商品だという話です。だからこそ、必要な期間だけ持つ判断が意味を持ちます。
金額の小ささが救いになります
年8,400円という数字は、控除がなくても許容できる範囲に収まっている人が多い金額です。生命保険のように年間で何十万円も払う商品なら控除の有無が大きく響きますが、スマホ保険の規模では影響が限られます。
判断は金額そのもので行います
控除を計算に入れる必要がないぶん、比較は単純になります。月額と補償の中身、それと自己負担があるかどうか。この3つだけで並べられます。
控除がないぶん、比べるのは月額と自己負担と台数の3つだけです。この3つで並べると差がはっきりします。
端末ごとではなく1契約で主端末1台+副端末2台まで。
スマホ保険は保険契約者保護機構の対象外です
セーフティネットがありません
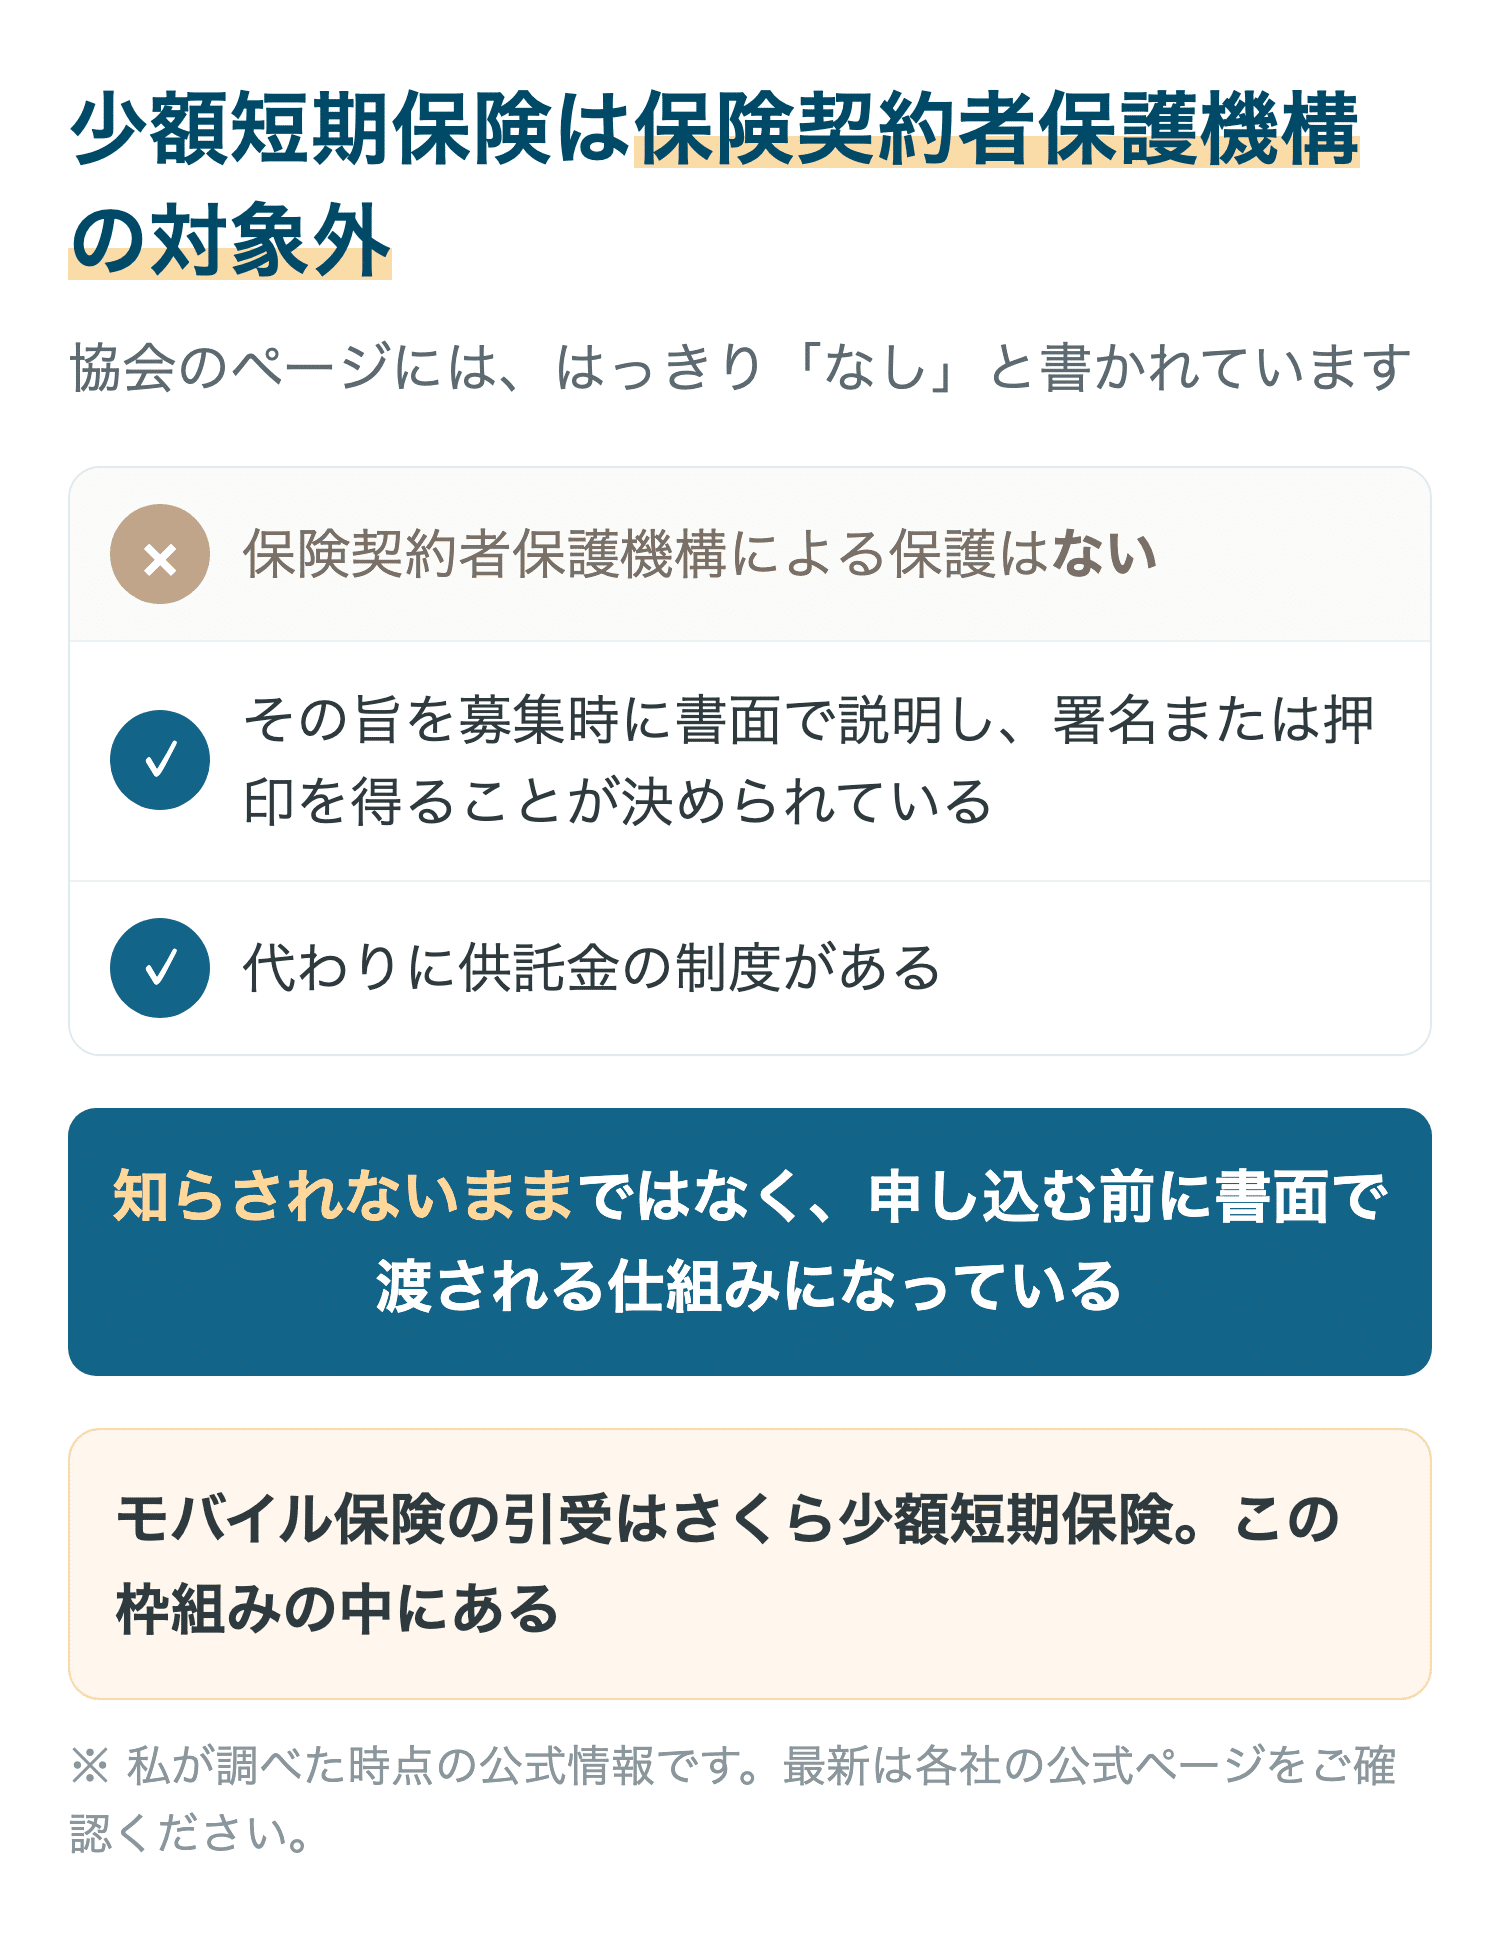
一般の生命保険会社や損害保険会社には、保険契約者保護機構というセーフティネットがあります。会社が破綻したときに契約者を守る仕組みです。少額短期保険業者はこの対象外で、協会のページにも「なし」と明記されています。
加入時に書面で説明されます
対象外であることは隠されていません。制度として「その旨、募集時に書面交付により説明し、保険契約者から当該書面を受領した旨の署名又は押印を得る」と決められています。申し込みの画面で同意を求められるのはこの部分です。
供託金の制度はあります
保護機構の代わりに、少額短期保険業者には供託金の制度があります。あらかじめ一定額を法務局に預けておく仕組みです。破綻時の保護としては保護機構より限定的ですが、無防備ではありません。
影響の大きさは金額に比例します
保護機構の有無が本当に効いてくるのは、何十年も払い続ける生命保険のような契約です。1年更新で月数百円のスマホ保険では、破綻の影響を受ける期間も金額も限られます。同じ「対象外」でも、重みは商品によって変わります。
会社を選ぶ材料にはなります
とはいえ、どこが引き受けているかを知らずに入るのは避けたいところです。商品名だけでなく、引受会社の名前を確認するくらいはしておきたい部分です。スマホ保険を並べて比べた記事に、どこが引き受けているかを含めて整理しています。
私は引受会社を確認してから入りました
いま使っているモバイル保険は、さくら少額短期保険が引き受けています。申し込みの画面で保護機構の対象外である説明を読み、同意して進みました。理解したうえで選ぶなら、対象外であること自体は選ばない理由になりません。
スマホ保険がいらない人といる人は修理の回数で分かれます
払う金額と直す金額を並べます
判断の材料は結局これに尽きます。2年間で払う保険料と、その間に発生しうる修理代。どちらが大きいかで答えが変わります。端末を使う期間を2年と置いたのは、多くの人が機種変更するまでの目安がそのくらいだからです。4年使うつもりなら金額を倍にして考えます。
| 項目 | キャリアの月額補償 | モバイル保険 |
|---|---|---|
| 月額 | 1,000円台後半から2,000円弱 | 700円 |
| 2年間の合計 | 約4万円から4万8千円 | 1万6,800円 |
| 修理時の自己負担 | 3,700円から12,900円 | なし |
| 台数 | 1台につき1契約 | 主端末1台と副端末2台 |
| 加入のタイミング | 機種購入と同時のみ | 条件を満たせばいつでも |
正規店の修理は数万円になります
Apple正規で画面を直すと、iPhone 16 Pro Max が60,400円、iPhone 16 が42,800円です。本体交換の扱いになると59,400円から131,800円まで上がります。この金額に対して、2年で1万6,800円の保険料は小さく見えます。
非正規店なら数千円で直る場合もあります
正規以外の修理店に持ち込めば、画面交換の相場は5,000円から15,000円ほどです。防水性能や正規保証との関係で割り切りが必要になりますが、金額だけを見れば保険料と近い水準になります。ここを許容できる人は、保険を持たない選択が現実的になります。ただし非正規で修理した端末は、そのあとApple正規のサービスを受けられなくなる場合があります。
過去2年で何回壊したかを数えます
これから割るかどうかは分かりませんが、過去は分かります。前の端末を2年使って一度も割らなかった人は、次の2年も同じ確率で過ぎる見込みが立ちます。逆に毎年のように落としている人は、備えを持つほうが計算が合います。
端末の価格でも変わります
10万円を超える端末を使っているなら、交換にかかる金額そのものが大きくなります。3万円台の端末なら、修理代が端末価格に近づくので買い替えたほうが早い場面も出てきます。守る対象の値段が、備えるべき金額を決めています。
使い方の環境でも変わります
裸で持ち歩いているか、ケースとフィルムを付けているかで割れる確率は変わります。私は4台を1つの契約でまとめていますが、そのうち1台はケースを付けずに使っています。壊しやすい使い方をしている自覚があるなら、確率の見積もりを上げておくほうが現実に近づきます。
台数が増えると計算が変わります
家族4人がそれぞれキャリアの補償に入ると、月額は4倍になります。1つの契約で複数台をまとめられる商品なら、台数が増えるほど1台あたりが安くなります。ここは制度の話ではなく、商品ごとの設計の差です。
受け皿にも弱点はあります
モバイル保険にも対象外の条件があります。置き忘れによる紛失、国外での損害、購入から1年以内のメーカー瑕疵、経年使用や自然消耗。ここはモバイル保険の弱点をまとめた記事に整理しています。
スマホ保険がいらないか決める前に重なりを確かめます
順番を間違えると空白ができます
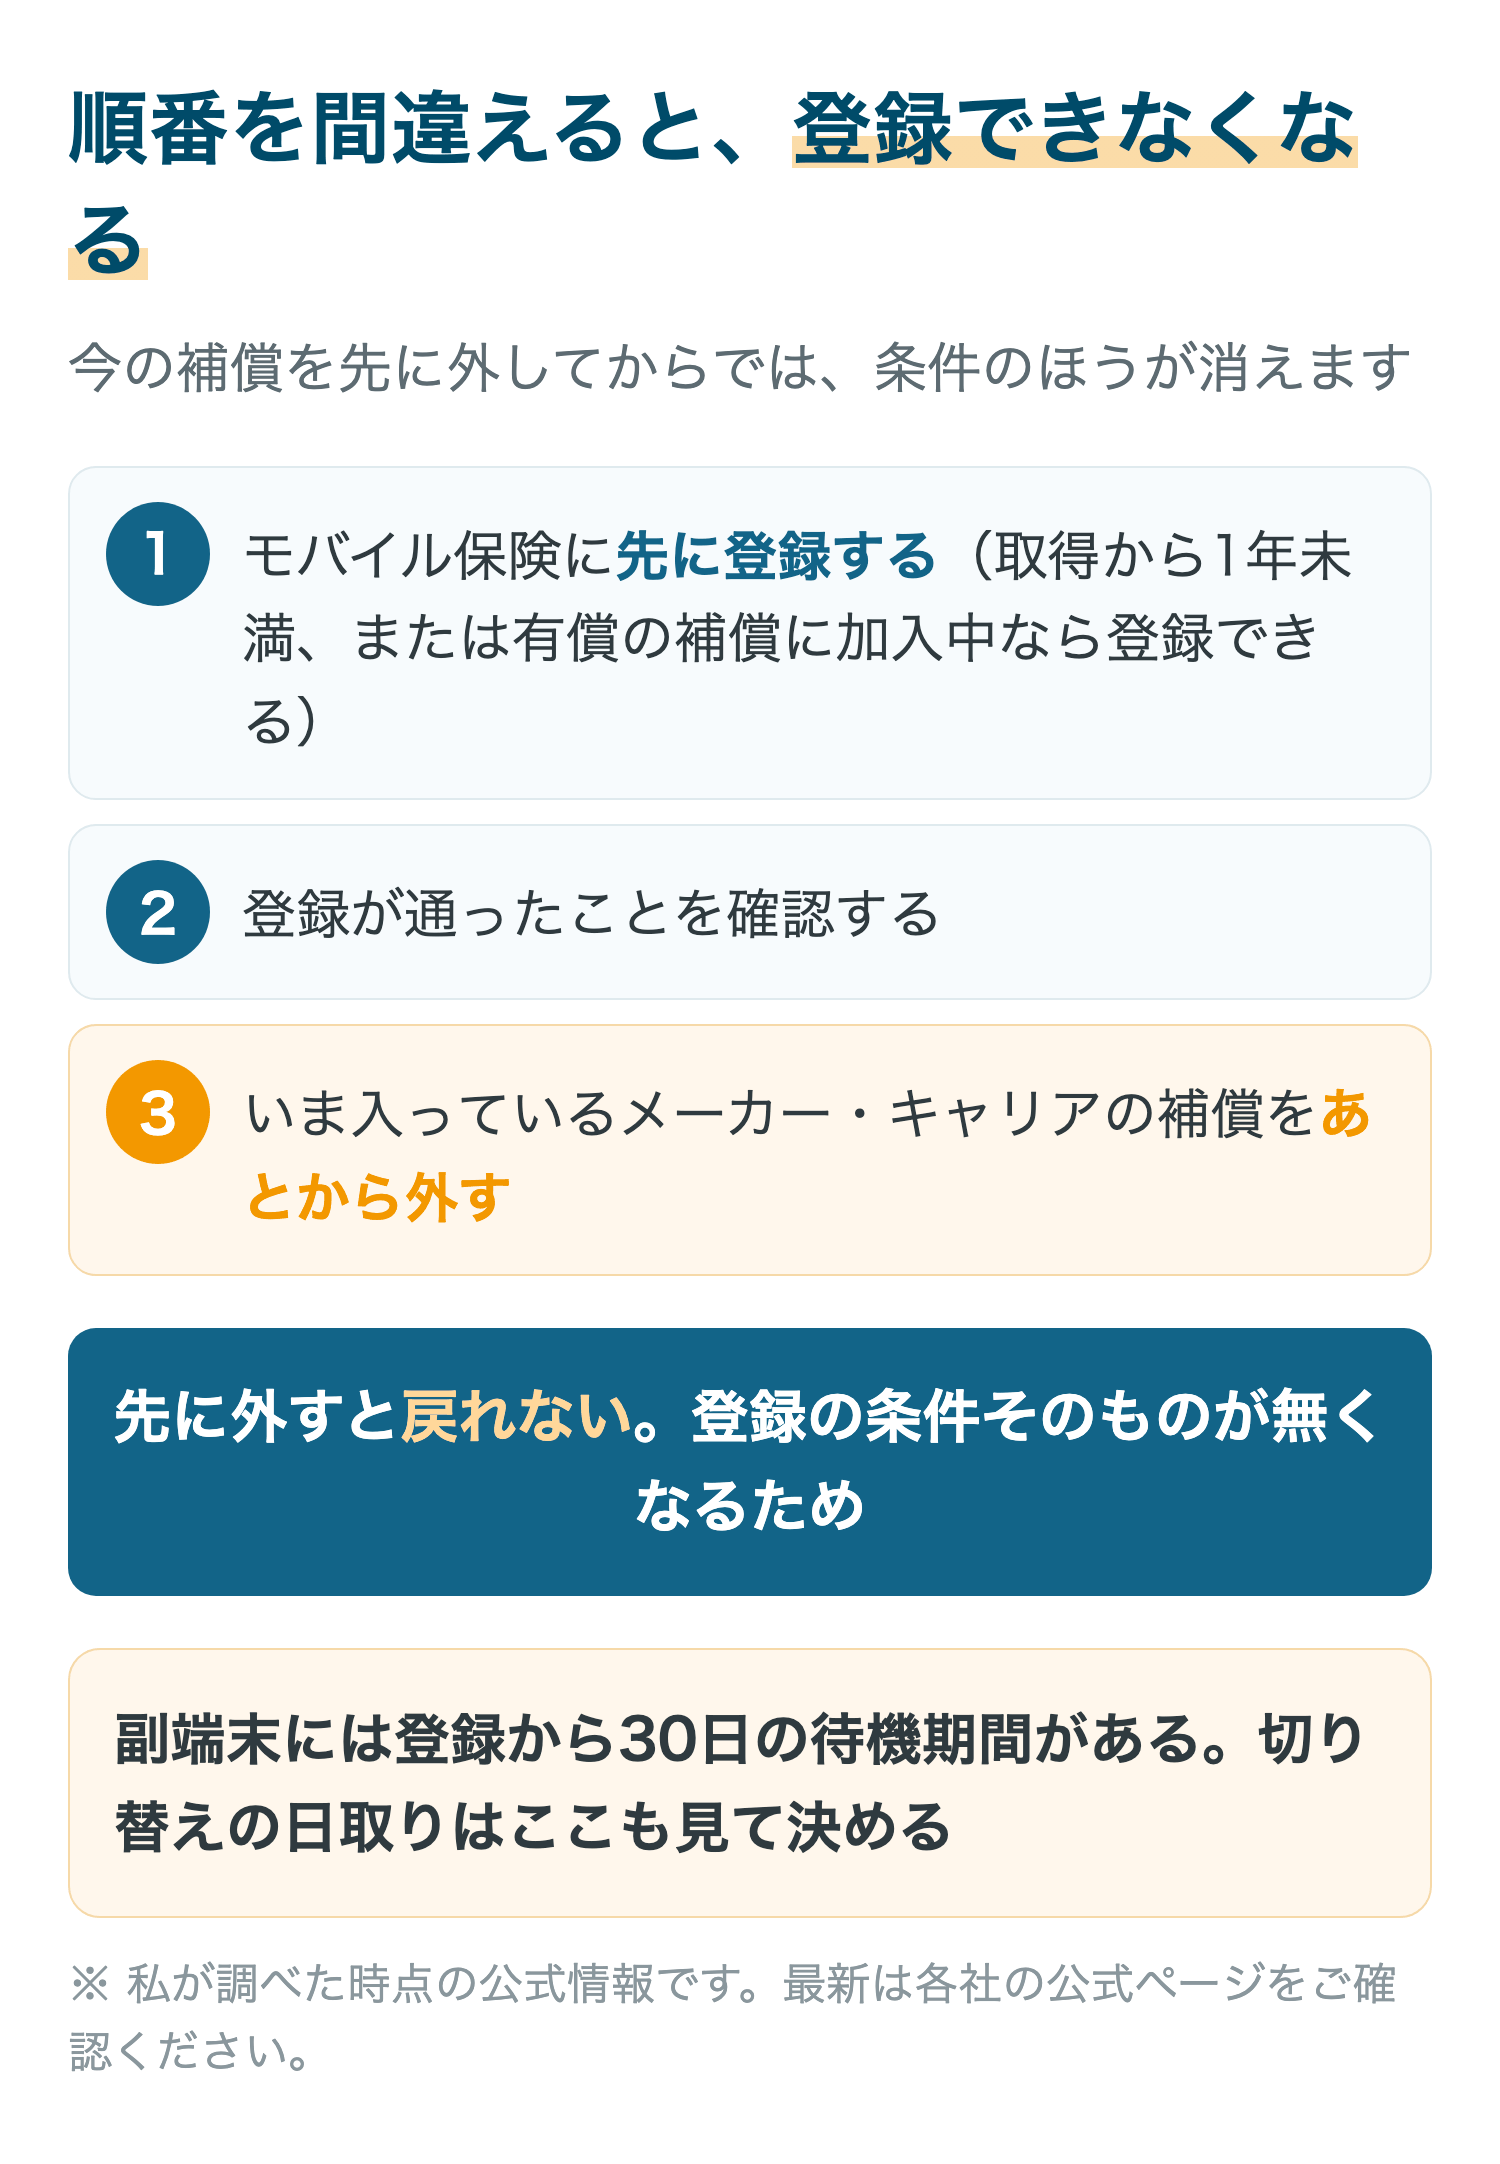
いま何かに入っている状態なら、外すのと入るのは同時ではありません。先に外すと、次が始まるまでの間に何も無い期間が生まれます。壊れるのはその期間かもしれません。手続きの順番だけの話に見えますが、ここを間違えると選択肢そのものが消えます。
登録の条件が2つあります
モバイル保険に登録できるのは、新規で取得してから1年未満の端末か、1年以上経っていてもメーカーやキャリアの有償補償に加入していて補償が受けられる状態の端末です。どちらかを満たしていれば登録できます。
加入中であることが条件になります
いまキャリアの補償に入っている状態は、2つ目の条件そのものです。加入したままなら、購入から2年経った端末でも登録できます。私がAppleCare+からモバイル保険に移ったときも、解約する前に登録を済ませました。
先に外すと戻れなくなります
キャリアの補償を先に外すと、購入から1年を過ぎた端末は条件を両方とも満たさなくなります。そのうえ、キャリアの補償は次の機種変更まで再入会できないものがほとんどです。外してから探すのではなく、入っているうちに登録して、それから外す。この順番でないと受け皿が作れません。
副端末は30日の待機があります
副端末を追加した場合は、初回に限って30日の待機期間があります。家族の端末やタブレットもまとめたい場合は、この日数を見込んで先に登録しておくほうが安全です。主端末には待機がないので、いま使っているスマートフォンだけを先に登録して、残りを後から足す進め方もできます。
対象はスマートフォンだけではありません
登録できるのは「タブレット端末やノートパソコン、ゲーム機、Wi-Fiルーターなど無線通信が可能な端末」とされています。スマホ1台のために月700円と考えると割高に感じますが、3台まで入れられるなら1台あたりの金額は下がります。
合わなければ外せます
1年更新の商品なので、途中で解約できないという縛りはありません。キャリアの補償のように「外すと次の機種変更まで戻れない」という条件も付きません。入ってから合わなければ抜けられるという点は、機種購入時に一度きりの判断を迫られるキャリアの補償とは性格が違います。
年間の上限は通算で決まっています
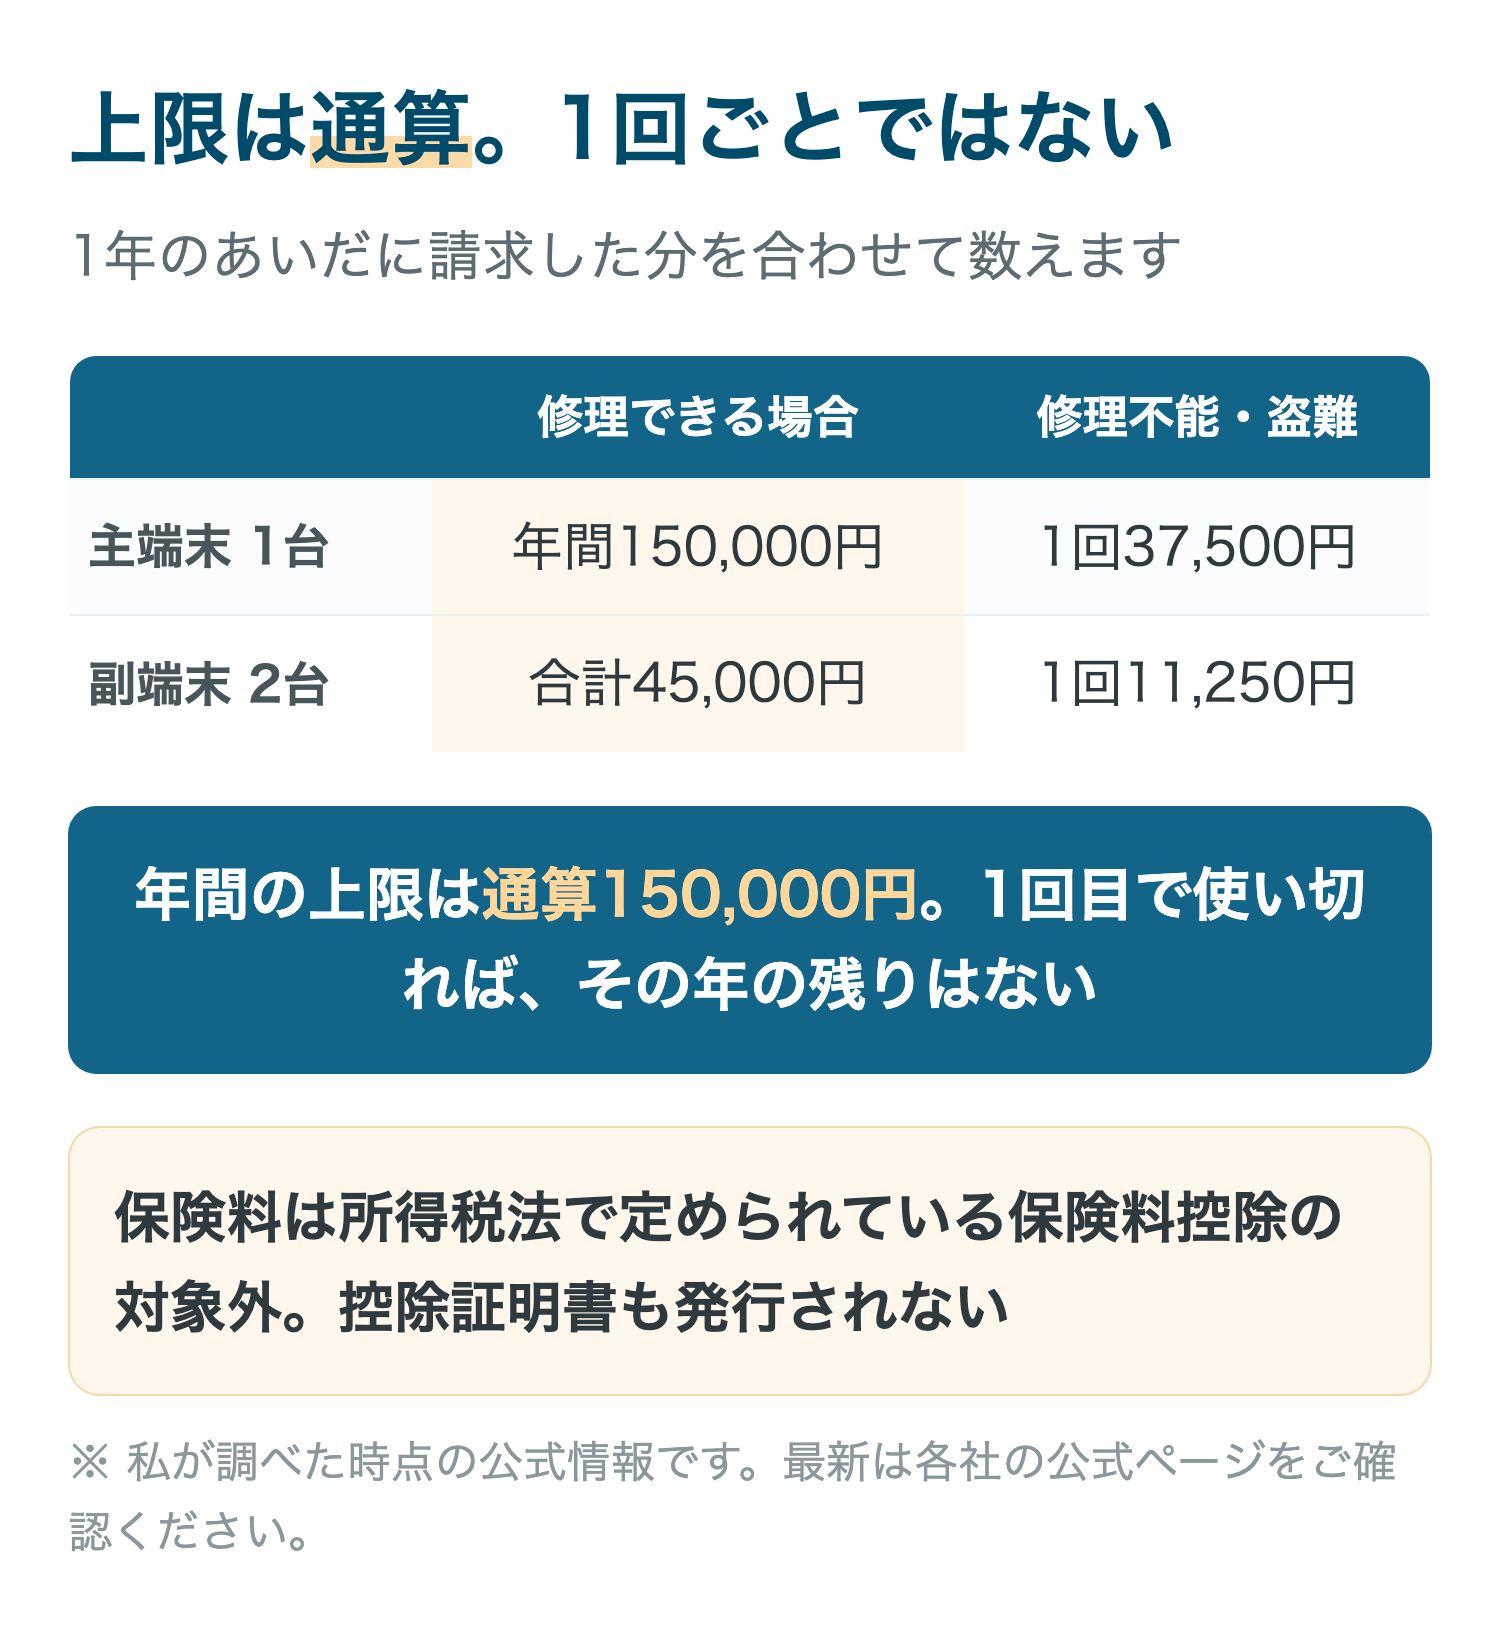
年間の上限は通算150,000円です。主端末が年間最大150,000円、副端末2台の合計が45,000円という内訳になっています。修理不能になった場合は主端末1回37,500円、副端末1回11,250円です。詳しい内容はモバイル保険の中身を整理した記事にまとめています。
結論:すでに補償が重なっているならスマホ保険はいりません。何も持っていないなら、月700円で自己負担なしの1本だけを残す。いま加入中の補償があるうちに登録すれば、外したあとも受け皿が残ります。
主端末1台+副端末2台まで、月700円から。
※料金や条件は変わることがあります。加入前に、最新の内容を公式ページで確認してください。
スマホ保険がいらないかについてよくある質問
Q. スマホ保険とスマホ保証は同じものですか
A. 違うものです。
キャリアが売っている補償は通信サービスのオプションで、保険会社が売っているスマホ保険は保険業法の枠内にあります。加入できるタイミングも、外したあとの扱いも別の仕組みで動いています。
Q. スマホ保険は年末調整で控除されますか
A. されません。
日本少額短期保険協会に「全て所得税法で定められている保険料控除の対象外となっております」と明記されています。控除証明書の発行もありません。
Q. 少額短期保険は安全ですか
A. 監督下にはありますが保護機構はありません。
財務局に登録して金融庁の監督を受けています。ただし保険契約者保護機構の対象外で、加入時に書面で説明を受ける決まりになっています。代わりに供託金の制度があります。
Q. すでにキャリアの補償に入っていても入れますか
A. 入れます。
ただし同じ修理に対して二重に払うことになります。乗り換えるつもりなら、先に登録してからキャリア側を外す順番にします。逆にすると受け皿が作れなくなる場合があります。
Q. スマホ保険がいらないのはどんな人ですか
A. すでに補償が重なっている人です。
キャリアの補償、クレジットカードの付帯、火災保険の携行品損害。このどれかを持っているなら、新しく足す意味は薄くなります。過去2年で一度も壊していない人も、金額の面では持たない選択が合理的です。
Q. 保険期間が1年なのはなぜですか
A. 制度でそう決まっているためです。
少額短期保険業では「保険期間1年(第二分野については2年)以内の保険」と定められています。商品の設計ではなく、制度の枠がそのまま形になっています。
Q. 月額が安ければどれでもいいですか
A. 自己負担の有無まで見ます。
月額が安くても修理のたびに1万円前後の自己負担が出る商品があります。月額と自己負担を足した金額で比べると順番が変わることがあります。台数と年間の上限も同じ扱いです。


