auでiPhoneを買うと、契約の終わりのほうで補償の案内が出てきます。故障紛失サポートという名前で、月に千円台の追加。その場では中身まで読まないまま手続きが進み、付けたのかどうかも覚えていない人が少なくありません。
私は端末の補償の中身を1つずつ確かめている調査員です。au公式に載っている月額と自己負担額、それに退会の条件を読み直しました。読んでいくと、金額よりも先に確かめる箇所が2つありました。1つはこの補償が何を内側に抱えているか、もう1つは外したあとに戻れるかどうかです。
保証を横に並べて見比べたい方へ。AppleCare+・キャリアの補償・モバイル保険を1ページにまとめています。
auの故障紛失サポートがiPhoneにいらないかは中身の重なりで決まります
外すかどうかを決めるとき、多くの人はまず月額を見ます。ただ月額の前に、そもそも何に対して払っているのかを確かめたほうが判断が早く終わります。
サービス名にAppleCare Servicesと入っています
auがiPhone向けに出している補償の正式名称は、故障紛失サポート with AppleCare Services & iCloud+ です。名前の途中にAppleCare Servicesという語が入っています。これはAppleのテクニカルサポートと修理サービスが、auの補償の内側に組み込まれているという意味です。auが独自に用意した修理網ではなく、Appleの窓口をそのまま使う形になっています。
AppleCare+と二重に払う形にはなりません
auの補償に入っている人が、さらにAppleCare+を契約して二重に払う、という事態はまず起こりません。auの補償にAppleの修理サービスが含まれているため、Apple側の窓口でも受け付けてもらえます。二重加入を心配して調べ始めた人は、ここでいったん安心して構いません。
重なるのは補償ではなく判断の機会です
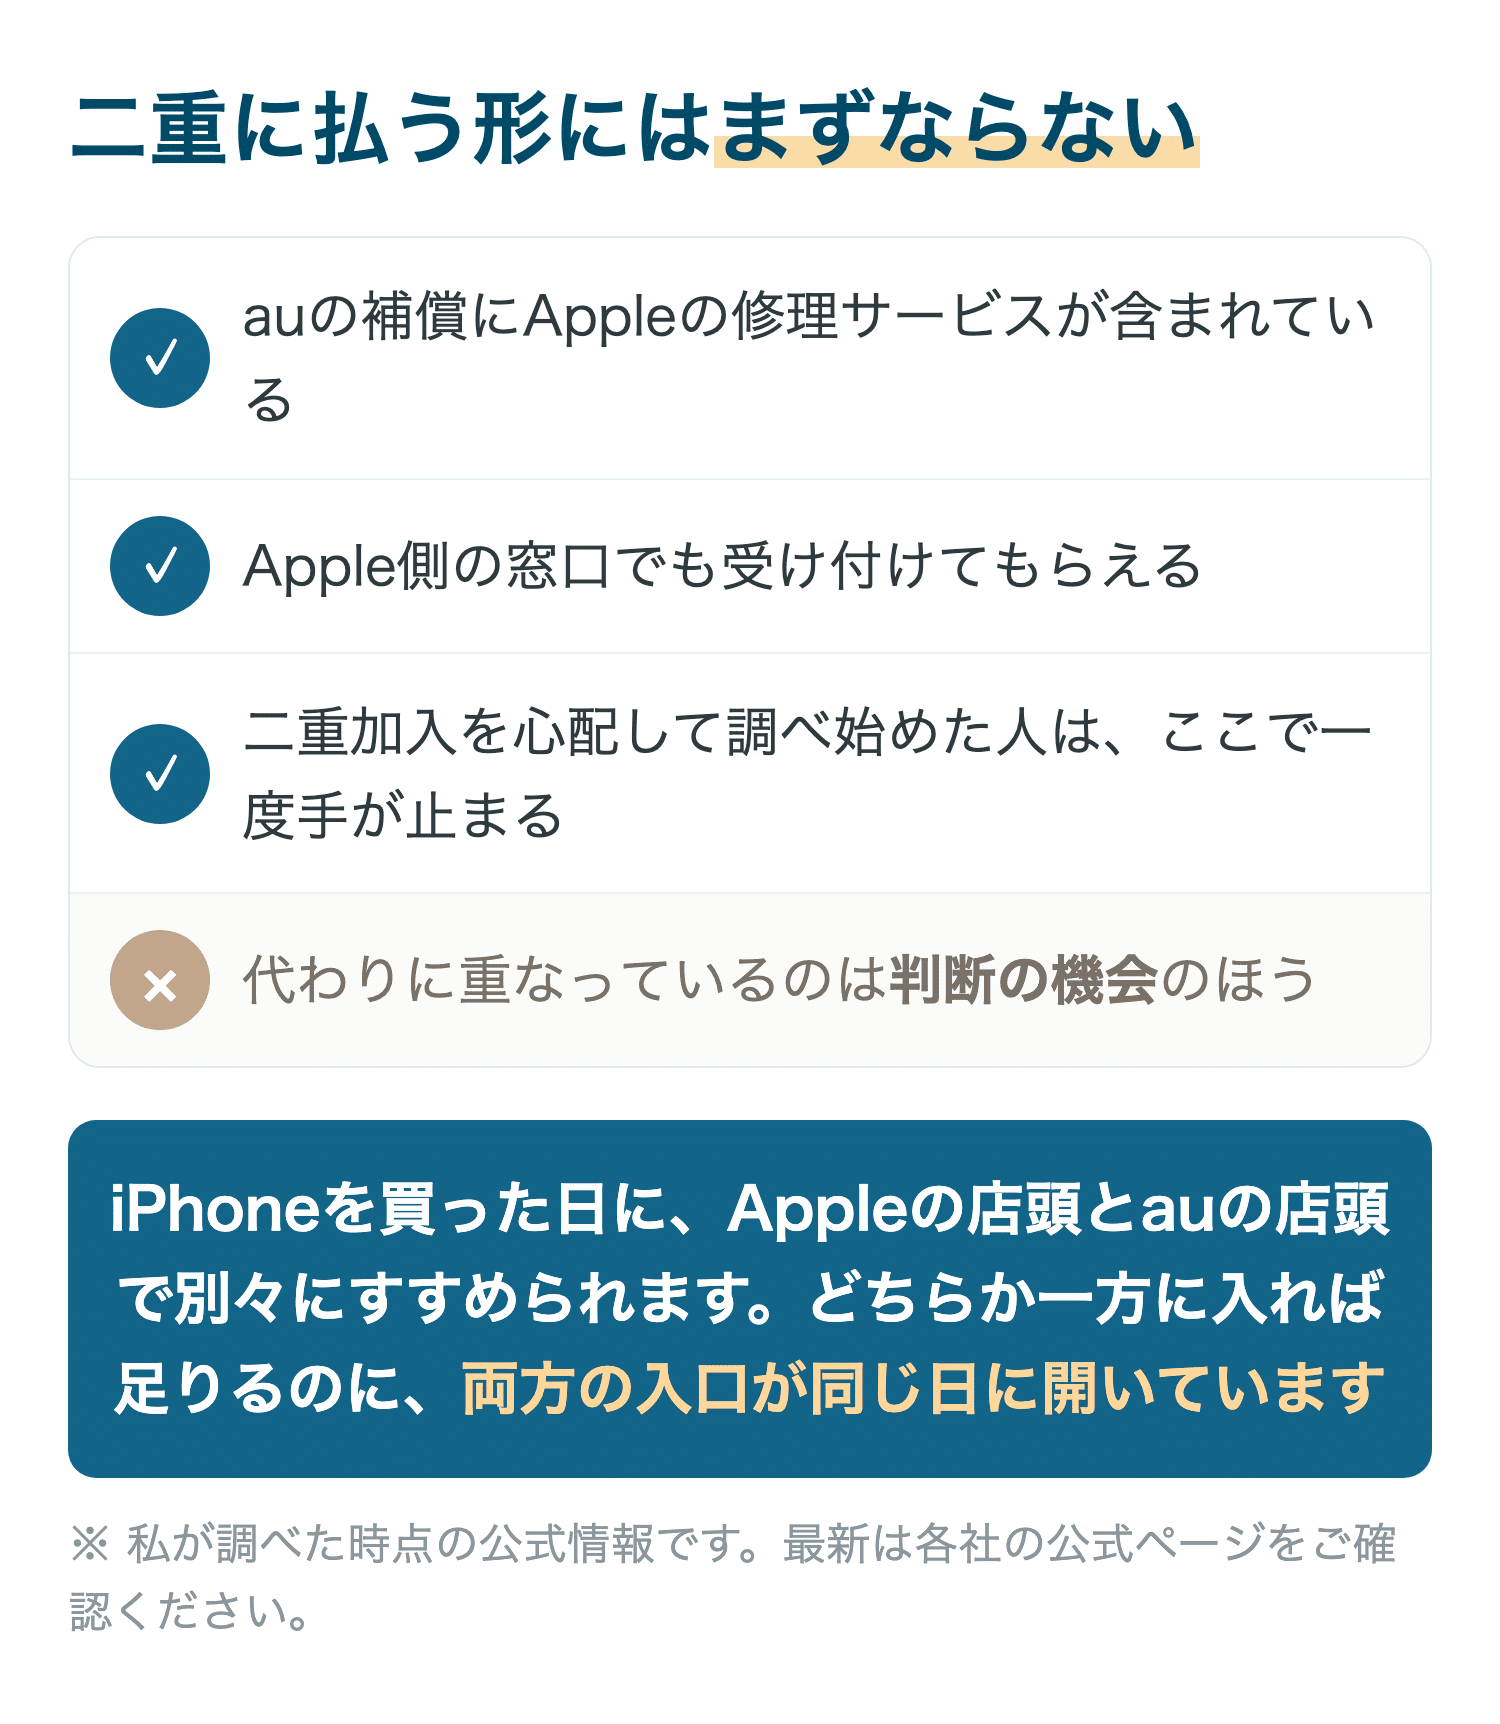
代わりに重なっているものがあります。判断の機会です。iPhoneを買った日に、Appleの店頭でAppleCare+をすすめられ、auの店頭で故障紛失サポートをすすめられる。どちらか一方に入れば足りるのに、両方の入口が同じ日に開いています。読者が混乱するのは補償が重複しているからではなく、入口が並んでいるからです。
iPhone向けは名前の似た2つが並んでいます
auのiPhone向けには、故障紛失サポート ワイド with AppleCare Services & iCloud+ と、故障紛失サポート with AppleCare Services & iCloud+ の2つがあります。違いはワイドが付くかどうかだけで、名前は一見して見分けがつきません。月額も補償内容も別物なので、自分がどちらに入っているかを先に確かめる必要があります。
ワイドが付くと交換の枠が広がります
ワイド版には、交換用携帯電話機お届けサービスに加えてデバイス補償が付きます。デバイス補償は最大30,000円までで、申請時に3,000円の自己負担がかかります。ワイドが付かない側は、修理と紛失盗難の補償が中心です。金額差はこの枠の広さから来ています。詳しい違いはワイド版の解説記事にまとめました。
自分がどちらに入っているかはMy auで確認します
契約中のオプションはMy auの画面から確認できます。請求内訳に千円台の項目が並んでいたら、そこが該当します。au全体の補償をどう扱うかについては、auの故障紛失サポート全般の判断記事でも整理しています。iPhone以外の端末を持っている人はそちらも合わせて見てください。
auの故障紛失サポートのiPhone向けは月額が機種で変わります
補償の月額は一律ではありません。買った機種によって段階が分かれていて、上位機種ほど高くなります。
ワイド版の月額は機種で4段階に分かれます
2024年9月20日以降に申し込んだ場合のワイド版は、次のように分かれています。
| 対象機種 | 月額(税込) |
|---|---|
| iPhone 17 Pro / 17 Pro Max | 2,090円 |
| iPhone 16 Pro / 16 Pro Max | 1,980円 |
| iPhone 16 / 15 | 1,580円 |
| iPhone SE 第3世代 / 第2世代 | 1,270円 |
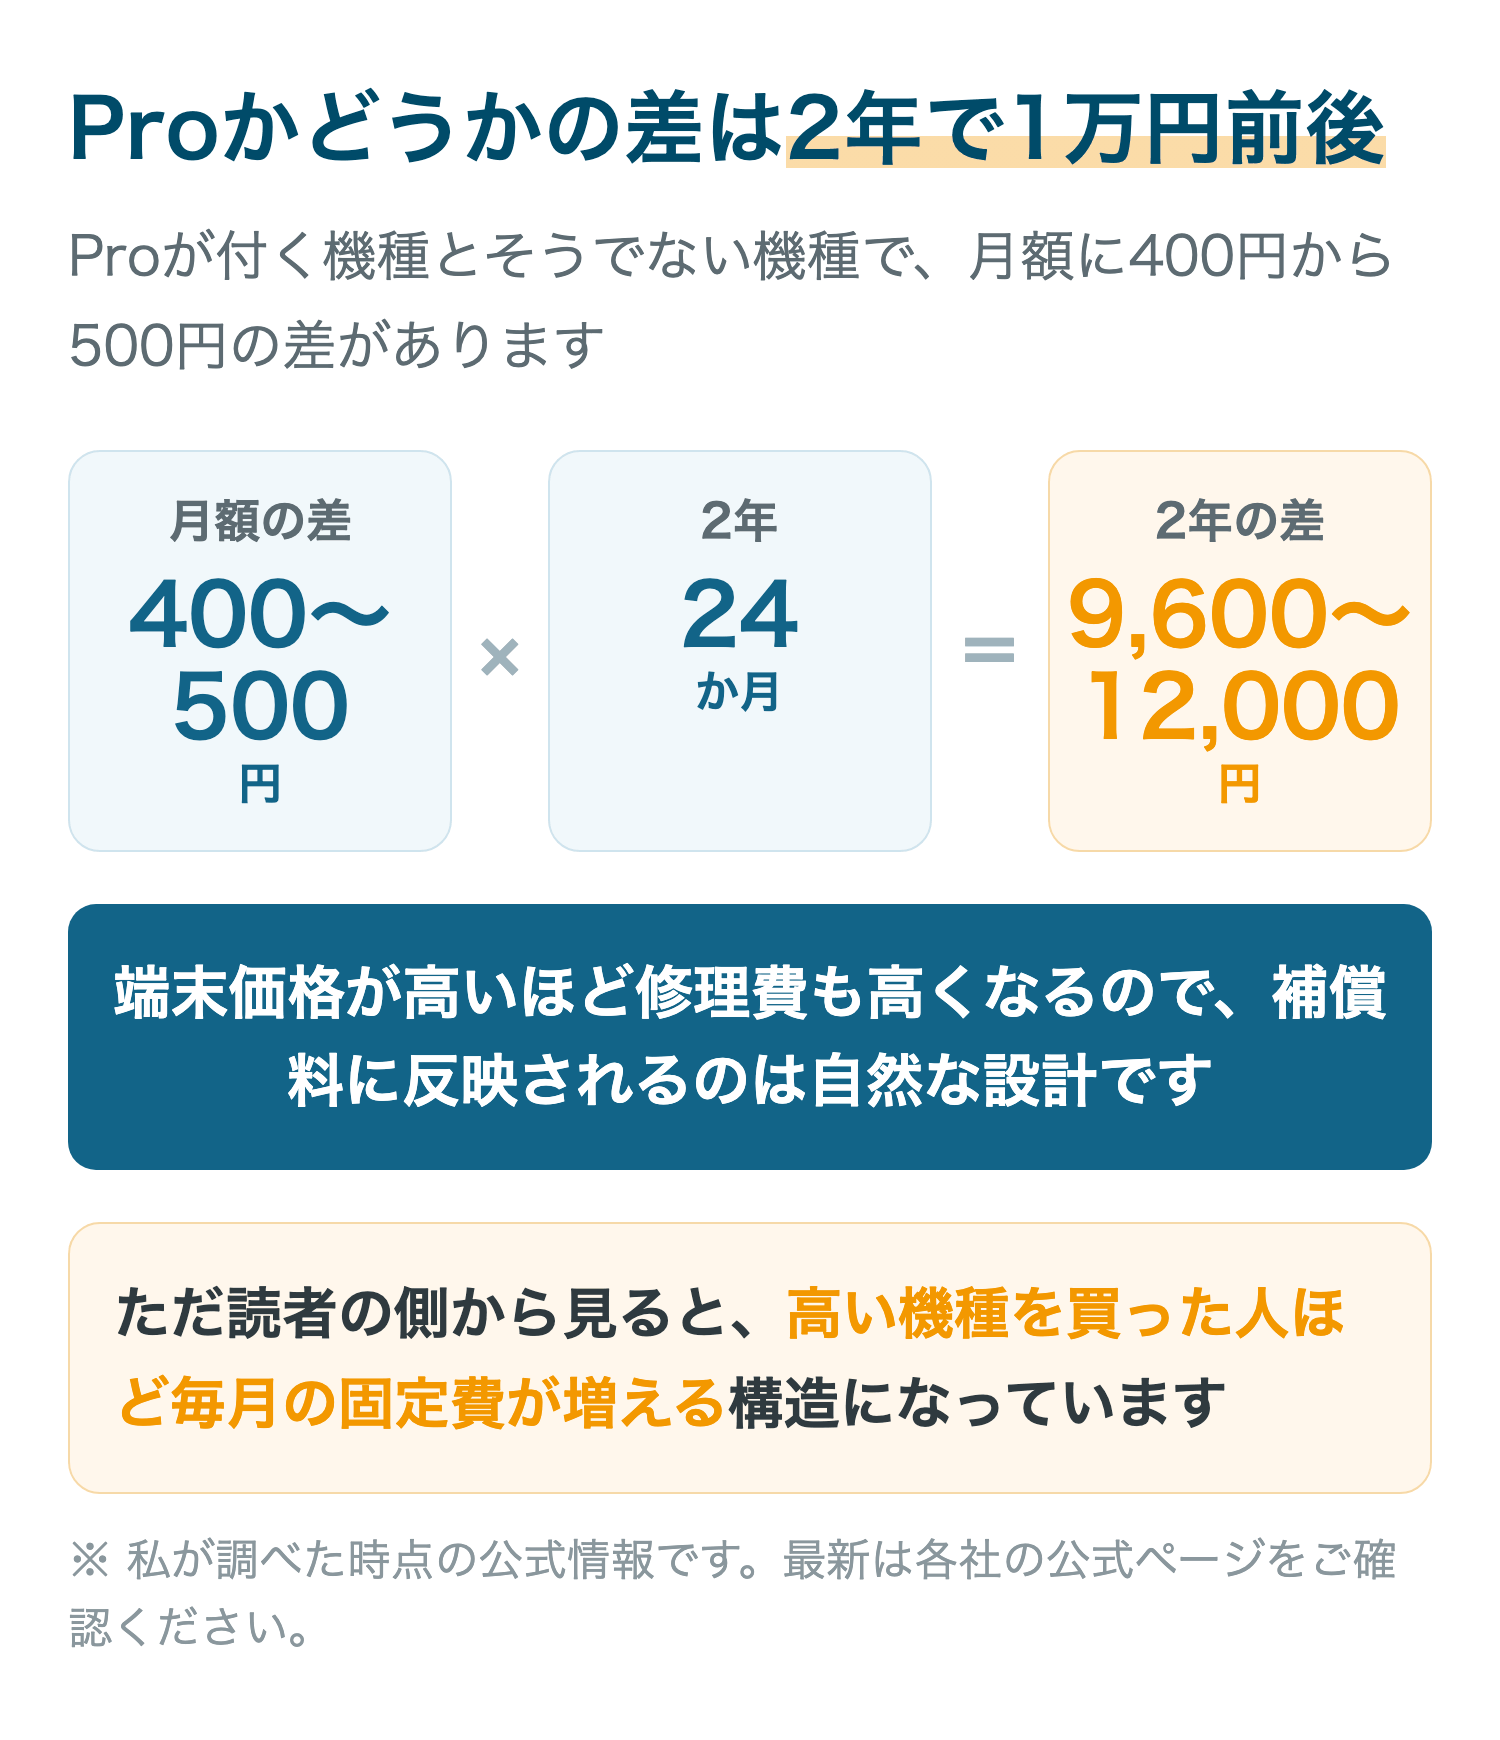
上位機種ほど月額が上がります
Proが付く機種とそうでない機種で、月額に400円から500円の差があります。端末価格が高いほど修理費も高くなるので、補償料に反映されるのは自然な設計です。ただ読者の側から見ると、高い機種を買った人ほど毎月の固定費が増える構造になっています。
ワイドが付かない版は少し安く設定されています
ワイドが付かない版の月額は次のとおりです。こちらは対象機種の世代がひとつ前にそろっています。
| 対象機種 | 月額(税込) |
|---|---|
| iPhone 15 Pro Max / 15 Pro | 1,740円 |
| iPhone 15 Plus / 14 Plus | 1,560円 |
| iPhone 15 / 14 / 13 / 13 mini | 1,370円 |
| iPhone SE 第3世代 | 1,189円 |
2年間払うといくらになるか
iPhone 16を買ってワイド版に入った場合、月1,580円が24か月で37,920円になります。iPhone 16 Proなら1,980円で47,520円。iPhone SEの1,270円でも30,480円です。端末を2年使う前提なら、補償料だけで3万円から5万円近い金額が動きます。
端末の価格に対する割合で見ます
iPhone 16の本体価格を仮に12万円台とすると、2年分の補償料はその3割前後にあたります。修理を1度もしなければ、この3割はそのまま出ていきます。逆に画面を1回割れば、後述する自己負担を足しても補償料のほうが安く済む可能性が出てきます。分岐点は修理の回数です。
月額だけでは判断が終わりません
月額を見ただけでは高いか安いかは決まりません。使ったときにいくら払うかを合わせて見る必要があります。料金だけを比較したい場合はauの故障紛失サポートの料金記事に一覧があります。
auの故障紛失サポートはiPhoneの修理でいくら自己負担が出るか
補償に入っていても、修理そのものが無料になるわけではありません。使うたびに決まった額を払います。
画面修理の自己負担は定額で決まっています
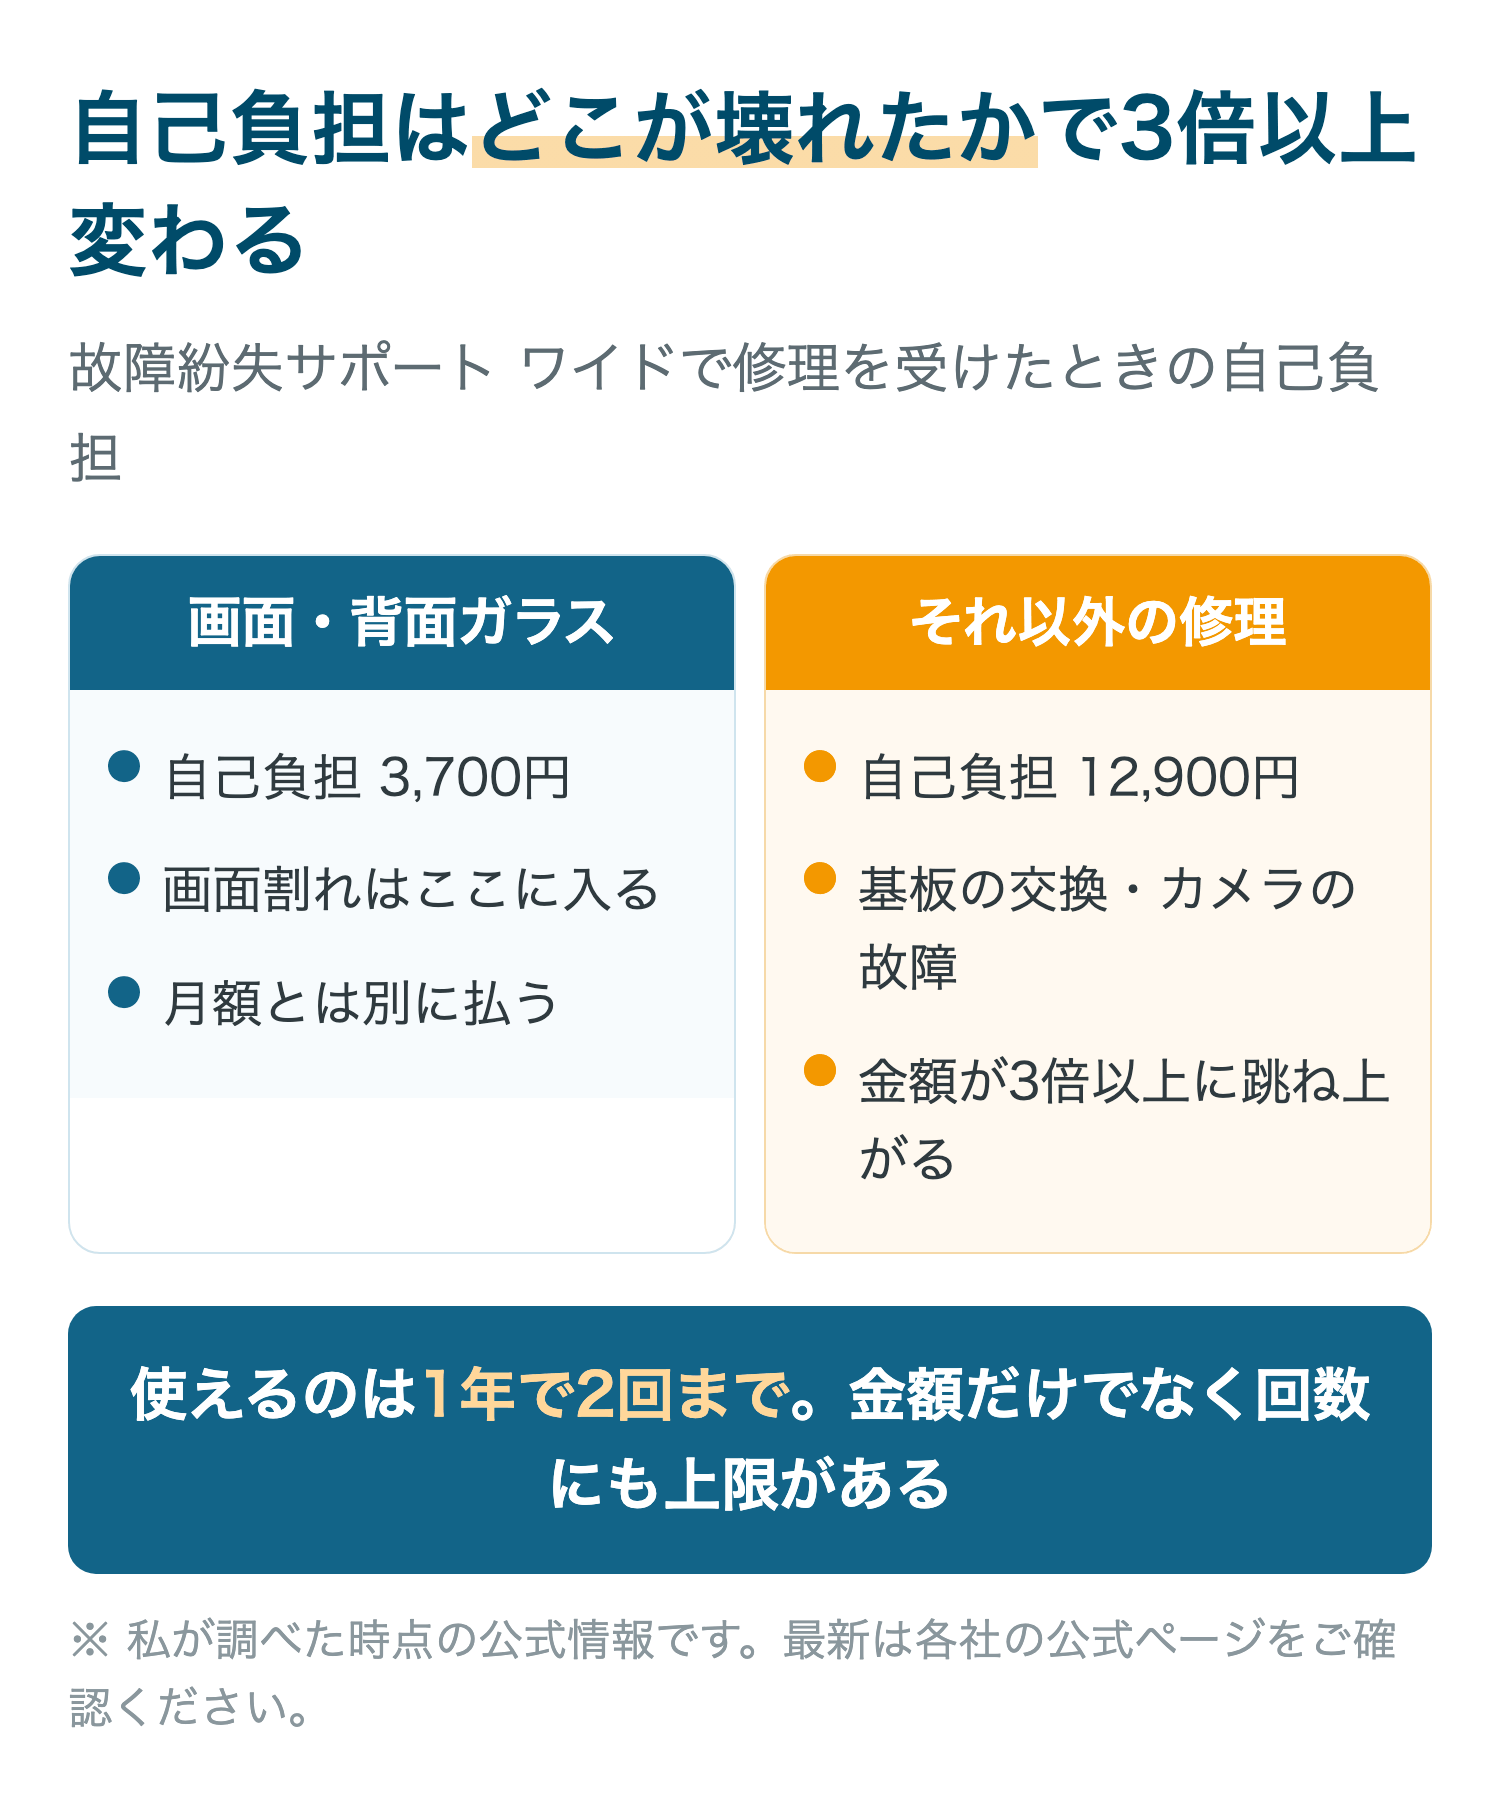
画面の修理は3,700円です。背面ガラスだけの修理も同じ3,700円に設定されています。iPhoneの故障で最も多いのが画面の破損なので、実際に使う場面ではこの金額を見ることが多くなります。
その他の修理は一段高く設定されています
画面と背面ガラス以外の修理は12,900円です。基板の交換やカメラの故障などが該当します。金額が3倍以上に跳ね上がるので、どこが壊れたかで負担感がまったく変わります。
交換用電話機の自己負担は一律です
修理ではなく端末そのものを交換してもらう場合、自己負担は一律12,900円です。紛失や盗難で新しい端末を受け取るときも同じ金額になります。手元に端末が戻らないケースでも、この金額は発生します。
デバイス補償の申請にも自己負担があります
ワイド版に付くデバイス補償を使う場合は、申請時に3,000円かかります。補償の上限は最大30,000円です。ここは修理の自己負担とは別枠なので、両方を使う年は合算されます。
使える回数は1年で2回までです
故障と破損の補償、紛失と盗難の補償は、それぞれ1年間で最大2回までと決まっています。無制限ではありません。子どもが繰り返し落とすような使い方をしている家庭では、この上限に届く可能性があります。
自己負担を足した実額で考えます
月額と自己負担を足すと、実際に払う金額が見えてきます。iPhone 16でワイド版に2年入り、その間に画面を1回割ったとします。
| 項目 | 金額 |
|---|---|
| 月額1,580円を24か月 | 37,920円 |
| 画面修理の自己負担 | 3,700円 |
| 合計 | 41,620円 |
Apple正規の修理代と比べます
補償に入らなかった場合、Apple正規サービスでの画面修理は次の金額になります。
| 機種 | 画面修理(保証なし) |
|---|---|
| iPhone 16 Pro Max / 15 Pro Max / 14 Pro Max | 60,400円 |
| iPhone 16 Pro / 16 Plus / 15 Pro / 15 Plus | 53,800円 |
| iPhone 16 / 15 / 14 / 13 / 13 Pro | 42,800円 |
| iPhone 13 mini | 34,800円 |
iPhone 16の画面修理は42,800円。先ほどの補償込みの実額41,620円とほぼ同じです。2年で画面を1回割る人は、補償に入っても入らなくても支払総額がほぼ変わりません。2回割れば補償に入っていたほうが安く、1回も割らなければ補償料の分だけ損をします。保証内容の全体像はau iPhoneの保証記事にまとめてあります。
auの故障紛失サポートがiPhoneにいらないと言えるのは4つの条件がそろったときです
数字が出そろったところで、外していい人の輪郭を引きます。感覚ではなく、確かめられる条件で並べます。
条件1 直近2年で修理に出していない
過去2年間、iPhoneを修理に出していないなら、その使い方では補償料が回収できていません。落とさない人は次の2年も落とさない可能性が高い。過去の実績がいちばん信頼できる予測材料になります。
条件2 端末を守る手当てを自分でしている
ケースを付けている、画面にフィルムを貼っている、置き場所を決めている。こうした手当てをしている端末は破損率が下がります。私は4台のうち1台だけケースなしで使っていますが、その1台は持ち歩かず自宅に置いたままです。持ち出す端末だけ守れば足ります。
条件3 紛失より破損のほうが心配である
auの補償が強いのは紛失と盗難の枠です。逆に破損だけが心配なら、その枠に月額を払い続ける理由が薄くなります。財布と一緒に落とすタイプか、机から滑らせるタイプかで、必要な補償は変わります。
条件4 月額を別の補償に振り替えられる
外して終わりにするのではなく、振り替え先があるかどうか。ここが揃っていないと、外した瞬間に無保険になります。振り替え先の候補は後半で扱います。
4つのうち3つ以上なら見直す価値があります
すべてが揃う人は多くありません。3つ当てはまるなら、月額の使い道を考え直す余地があります。1つか2つなら、いまの契約を続けたほうが落ち着きます。
逆に外さないほうがいい人もいます
年に1回は落として画面を割る、外での作業が多い、端末を人前に置いたまま離れることがある。こうした人はauの補償のほうが向いています。紛失盗難の枠を1年に2回まで使えるサービスは多くありません。無理に外す必要はありません。
auの補償を外すかどうかを決める前に、振り替え先の月額を見ておくと判断が早く終わります。
端末ごとではなく1契約で主端末1台+副端末2台まで。
auの故障紛失サポートはiPhoneの購入時にしか入れません
外す判断を難しくしているのは、入口の狭さです。ここを知らないまま外すと、あとで戻れません。
申し込みは端末購入と同時に限られます
au公式には、申し込みが「au携帯電話のご購入時のお申し込みに限ります」と書かれています。ワイドが付かない版も「iPhone/iPadのご購入時のお申し込みに限ります」となっています。購入した日を過ぎると、その端末では入れません。
あとから入り直すことはできません
半年使ってから不安になった、という理由で追加することはできない設計です。落として初めて必要性に気づいても、そのときには申し込みの窓が閉じています。この片道の構造が、購入時に決めさせる圧力になっています。
だから購入時になんとなく付ける人が多くなります
契約の場でこの説明を受ければ、多くの人は付けるほうを選びます。あとで外せると言われれば、なおさらです。加入した判断が悪かったわけではなく、比べる時間がない場で選ばされる仕組みになっているだけです。
AppleCare+は購入から30日以内です
比較対象になるAppleCare+は、購入日から30日以内なら加入できます。auの当日限りに比べると、少し余裕があります。ただ30日も、日常のなかでは短い期間です。どちらも落ち着いて比べる前に締め切りが来ます。
入口の締切が違うと比べる時間が取れません
当日と30日。この差があるせいで、両方を並べて検討することがそもそも難しくなっています。auの店頭で決める段階では、AppleCare+の内容を調べる時間がありません。比較していない状態で選んだ契約が、そのまま毎月引き落とされ続けます。
契約直後の記憶が残らない理由
新しい端末を受け取る日は、データ移行や初期設定に意識が向いています。オプションの説明は書類の後半にまとめられていることが多く、記憶に残りにくい。請求書で初めて気づいたという相談が多いのは、この順番のせいです。
auの故障紛失サポートをiPhoneから外すと次の端末まで戻れません
外すときの条件も、入るときと同じくらい厳しく決まっています。手続きの前に3つ確かめてください。
退会はMy auから手続きできます
au公式のFAQには、My auのウェブから故障紛失サポートの退会手続きができると書かれています。ショップに出向く必要はありません。手続きそのものは数分で終わります。
退会すると次回の対象端末購入時まで再加入できません
FAQには「退会された場合、次回の対象端末購入時まで再加入いただけません」と明記されています。外したあとで気が変わっても、次に端末を買い替えるまで元には戻せません。ここが最も重い制約です。
月の途中で退会しても日割りにはなりません
同じFAQに「月の途中で退会した場合でも、月額料は日割りとならず、1カ月分の月額料が発生します」と書かれています。月初に外しても月末に外しても、その月は満額です。
月末最終日の20時以降は翌日扱いになります
「月末最終日20時以降のお手続きは、翌日のお手続きとなり、1カ月分の月額料金が発生します」ともあります。月末ぎりぎりに手続きすると、翌月分まで払うことになります。数時間の差で1か月分が変わります。
だから月末の日中に手続きするのが無駄になりません
日割りがない以上、その月の分はどのみち払います。月の後半に決めて、月末最終日の20時より前に手続きを済ませる。この順番なら払った分を使い切れます。手続きの詳細はauの故障紛失サポート解約の記事に手順があります。
外したあとに無保険の期間を作らないことが大事です
退会した瞬間から補償はなくなります。次の受け皿を決めていないと、そこから端末を買い替えるまでずっと無保険です。順番を間違えると、外したことが裏目に出ます。
auの故障紛失サポートをiPhoneから外す前に受け皿を決めます
再加入できない以上、外す前に次を決めておく。この順番だけは崩さないほうが安全です。
受け皿を先に決める理由
多くの補償サービスには、加入できる条件があります。端末を買ってから時間が経つほど、入れる先が減っていきます。auの補償を外して無保険になってから探し始めると、選択肢がほとんど残っていません。
モバイル保険は月額700円です
私がいま使っているのはモバイル保険です。月700円で、さくら少額短期保険が引き受けています。auのワイド版がiPhone 16で1,580円なので、月額はおよそ半分以下になります。
主端末1台と副端末2台まで1契約で登録できます
モバイル保険は端末ごとの契約ではありません。1つの契約で主端末1台と副端末2台まで、合計3台を登録できます。iPhoneとタブレットとイヤホンをまとめて1契約に入れられる設計です。私は家にある端末をこの枠に入れています。
年間15万円まで自己負担なしで使えます
補償の上限は年間で通算150,000円です。内訳は主端末が年間最大150,000円、副端末2台が合計45,000円まで。修理を受けるときの自己負担はありません。auの画面修理3,700円やその他修理12,900円にあたる負担が発生しない形です。
登録条件は購入1年未満か有償補償に加入中かのどちらかです
ここが順番の話に直結します。モバイル保険に登録できるのは、(ア)端末を新規取得してから1年未満、または(イ)1年以上経っていてもメーカーやキャリアの有償補償に加入中で補償が受けられる状態、のどちらかです。
だから外す前に登録するのが順番として正しいです
auの補償に入っている今なら(イ)の条件を満たしているので、端末の購入から1年以上経っていてもモバイル保険に登録できます。先に外してしまうと(イ)が消え、購入から1年を過ぎた端末は登録できなくなります。登録してからauを退会する。この順番なら無保険の期間も生まれません。
私はAppleCare+からこの順番で切り替えました
私はiPhoneを1台、AppleCare+に月1,180円で2年入れていました。2年間で28,320円を払い、修理は一度もありませんでした。そのあとモバイル保険に登録してからAppleCare+を解約しています。AppleCare+との比べ方はAppleCareとモバイル保険の比較記事に書きました。
対象外になるものも先に見ておきます
モバイル保険にも対象外があります。置き忘れによる紛失、国外での損害、購入から1年以内のメーカー保証で直る不具合、経年による消耗は補償されません。auの紛失盗難の枠を重視している人には、この差が効きます。外す前に自分の不安がどちらに寄っているかを確かめてください。
結論:auの故障紛失サポートは再加入できません。モバイル保険に登録してから外す。この順番なら無保険の期間が生まれません。
主端末1台+副端末2台まで、月700円から。
※料金や条件は変わることがあります。加入前に、最新の内容を公式ページで確認してください。
auの故障紛失サポートがiPhoneにいらないかについてよくある質問
Q. auの故障紛失サポートを外したあとAppleCare+に入り直せますか
A. 購入から30日を過ぎていれば入れません。
AppleCare+の加入期限は購入日から30日以内です。auの補償を数か月使ってから外した時点では、この期限を過ぎているのが普通です。Apple側に戻る道は残っていないと考えて、別の受け皿を探すことになります。
Q. 途中で退会すると残りの月額は返ってきますか
A. 返りません。
au公式のFAQに、月の途中で退会しても日割りにならず1カ月分が発生すると書かれています。月初に外しても月末に外しても支払額は同じです。それなら月末最終日の20時前まで使ってから外すほうが無駄がありません。
Q. iPhoneを機種変更したら補償はどうなりますか
A. 新しい端末を買うときに入り直す形になります。
故障紛失サポートは端末の購入時に申し込む仕組みです。機種変更のタイミングは、この補償を付けるかどうかを選び直せる数少ない機会になります。逆に言えば、次の購入まで判断は先送りできません。
Q. auの補償とモバイル保険は同時に持てますか
A. 持てます。
モバイル保険の登録条件には、有償補償に加入中であることが含まれています。両方に入っている状態はむしろ想定されています。ただ月額が二重にかかるので、モバイル保険の登録が済んだらauの側を外すのが合理的です。
Q. 画面割れだけならどちらが安く済みますか
A. 修理の回数によります。
iPhone 16の場合、auのワイド版は2年で37,920円に自己負担3,700円が乗ります。モバイル保険なら2年で16,800円で自己負担はありません。1回の画面割れならモバイル保険のほうが2万円以上安く収まります。
Q. 紛失が不安な場合はどう考えればいいですか
A. auの側に残す判断が向いています。
モバイル保険は盗難を補償しますが、置き忘れによる紛失は対象外です。auの補償は紛失と盗難の両方を1年に2回まで扱います。落とすより無くすほうが不安なら、月額の差を払う価値があります。
Q. 家族のiPhoneもまとめて補償できますか
A. モバイル保険は本人が所有して使う端末に限られます。
被保険者以外が所有して使う端末は対象外と規程にあります。家族それぞれの端末を守りたい場合は、契約を人ごとに分ける必要があります。auの補償も回線ごとに付くので、この点は考え方が近いです。


