保証を横に並べて見比べたい方へ。AppleCare+・キャリアの補償・モバイル保険を1ページにまとめています。
法人向けの端末保険を並べた表はいくつも見つかります。ただ、そこに載っているのはたいてい月額と補償上限の2列だけです。
社員22名にiPhoneとMacBookとiPadを貸している会社で、その2列を見て決められるでしょうか。私は無理だと思いました。
端末保険は入って終わりではありません。契約したあとに社員が辞め、端末が壊れ、3年おきに機種が入れ替わります。
そのたびに契約を組み替える手間が、月額の差より大きくなることがあります。この記事では規約と約款の条文を並べて、契約したあとに何が動かせて何が動かせないかを整理しました。
法人の端末保険比較は契約者を法人にできるかから始まります
比較の起点は料金ではありません。その契約の名義を会社にできるかどうかです。
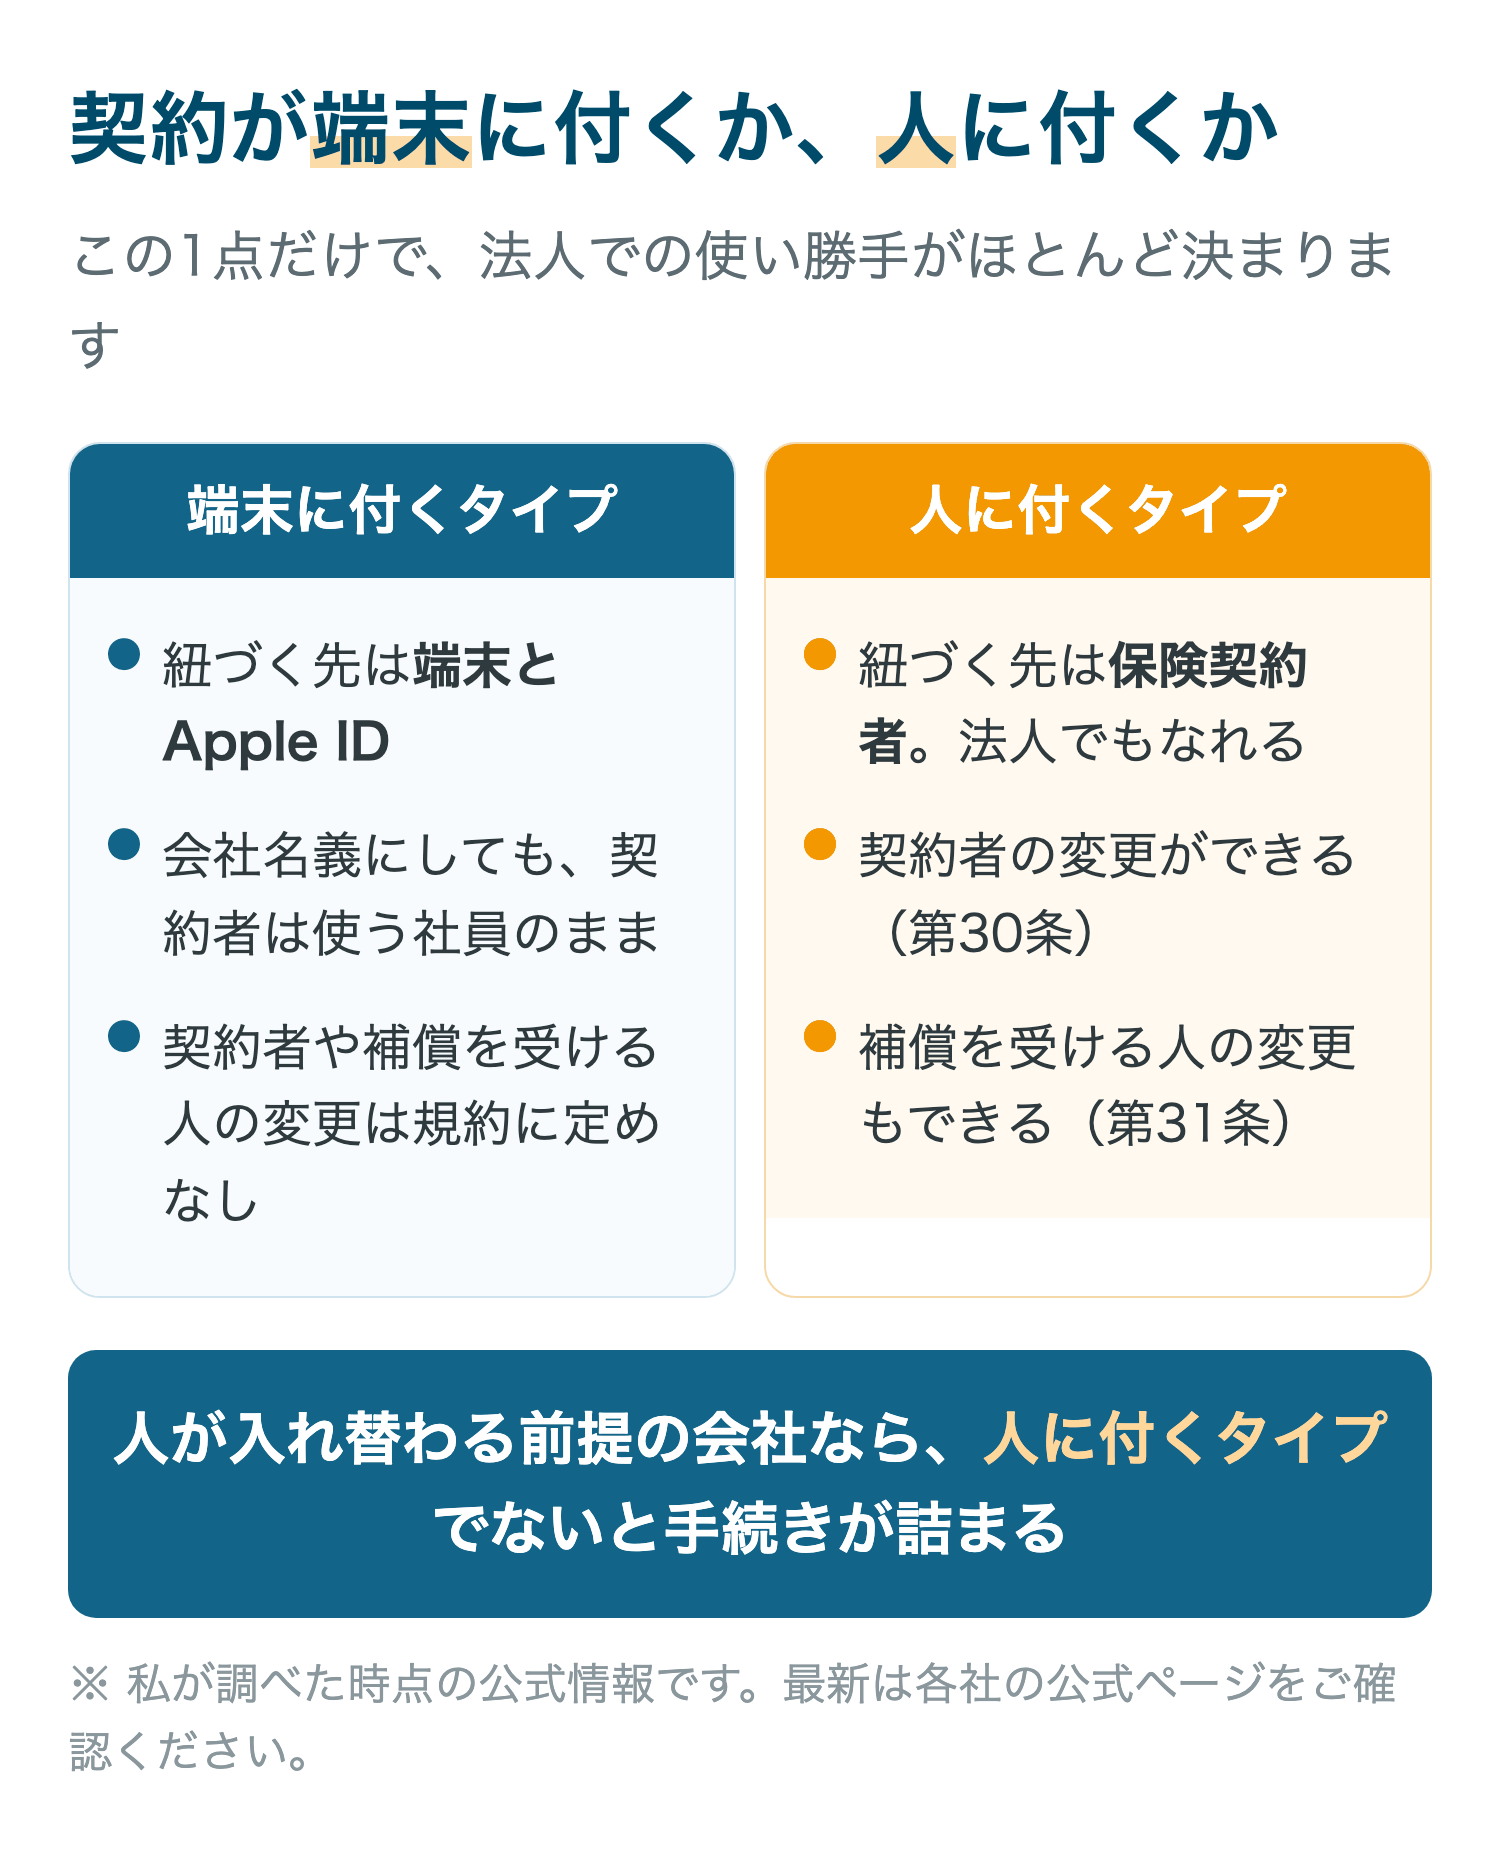
ここで選択肢が2つに分かれます。契約が端末を使う個人に紐づくものと、契約者を法人にできるものです。
契約の主体がどこにあるかを並べます
| 項目 | AppleCare+ | モバイル保険 |
|---|---|---|
| 契約の紐づき先 | 端末とApple ID | 保険契約者(法人可) |
| 会社名義での契約 | 端末を使う社員のまま | できる |
| 契約者の変更 | 規約に定めなし | できる(約款第30条) |
| 補償を受ける人の変更 | 規約に定めなし | できる(約款第31条) |
| 契約期間の単位 | 月払いは1か月・年払いは1年 | 1年(更新可) |
AppleCare+は端末を使う人のApple IDに紐づきます。会社が費用を払っていても、契約の相手はその端末を持つ社員のままです。
モバイル保険の約款第30条には、保険契約者は同意を得たうえで契約上の一切の権利・義務を第三者に承継させることができる、と書かれています。契約そのものを別の主体に渡せるということです。
担当者が変わったときに効いてきます
第31条では被保険者、つまり補償を受ける人も変更できます。総務担当が交代しても、退職者が出ても、契約を解約せずに中身を差し替えられます。
法人が契約できるかどうかそのものについては、法人がモバイル保険を契約できるかを調べた記事にまとめています。
月額を比べる前に、その契約の名義を会社にできるかを確かめます。名義が社員個人のままだと、退職のたびに契約が宙に浮きます。
法人の端末保険比較で最初に見るのは1契約あたりの台数です
次に見るのは台数です。1つの契約で何台まで面倒を見られるかで、必要な契約数が変わります。
66台に補償をつけると決めたとき、契約書が66通になるのか22通で済むのかは事務量として無視できません。
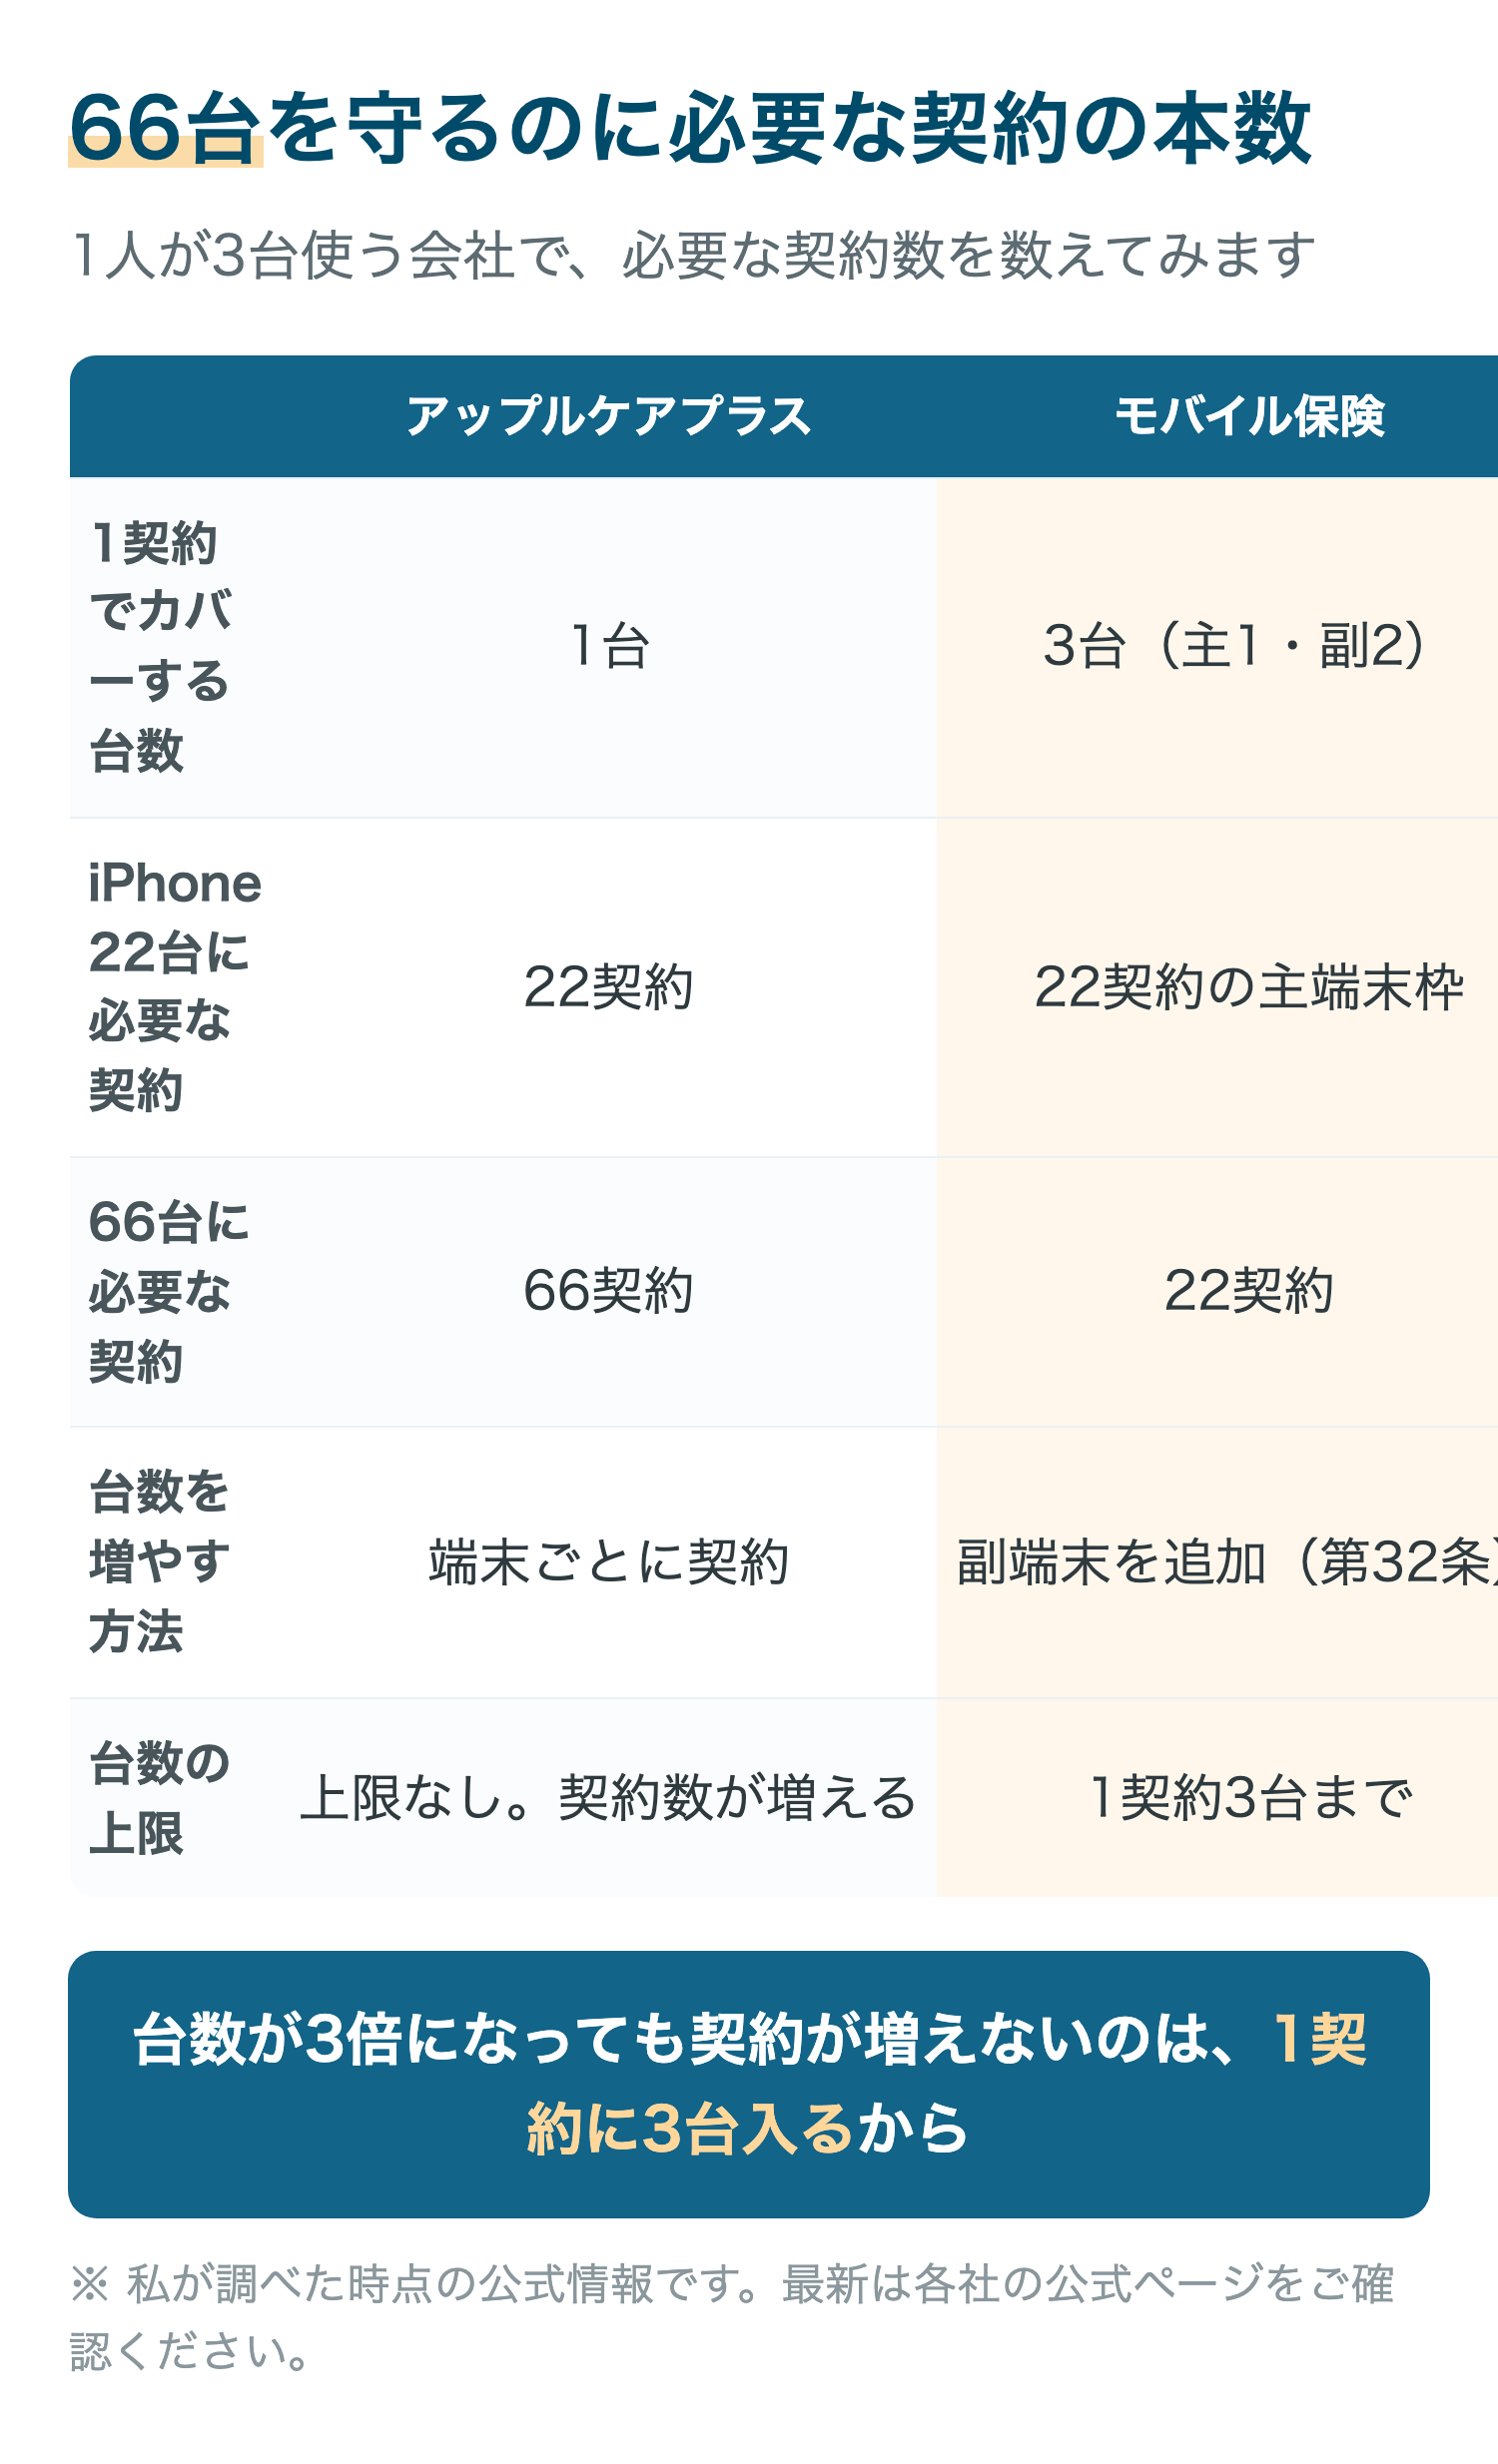
66台に必要な契約数を数えます
| 項目 | AppleCare+ | モバイル保険 |
|---|---|---|
| 1契約でカバーする台数 | 1台 | 3台(主端末1+副端末2) |
| iPhone 22台に必要な契約 | 22契約 | 22契約のうちの主端末枠 |
| 66台に必要な契約 | 66契約 | 22契約 |
| 台数を増やす方法 | 端末ごとに契約 | 副端末を追加(約款第32条) |
| 台数の上限 | 上限なし(契約数が増える) | 1契約3台まで |
モバイル保険は主端末1台と副端末2台の計3台で1契約です。上限は3台であって、いくらでも入るわけではありません。
社員1人にiPhoneとMacBookとiPadの3台を貸している構成なら、1人1契約でちょうど収まります。4台目を持たせている社員がいれば、その人だけ2契約目が要ります。
契約数が増えると管理する項目も増えます
契約が66通あるということは、更新日も支払いも登録内容も66通り管理するということです。
年に1度の更新作業だけで見ても、確認する対象の数が3倍違います。総務が1人で回している会社では、この差が効いてきます。
- 更新日の管理:契約ごとに開始日が違うため、契約数だけ期日が発生します
- 支払いの管理:請求のまとまり方が変わり、経理側の仕訳の本数も変わります
- 登録内容の管理:どの端末がどの契約に入っているかを、契約数だけ突き合わせます
複数の端末を1つの契約にまとめる考え方は、複数端末の補償を法人でまとめる方法を整理した記事で詳しく書きました。
法人の端末保険比較は端末を入れ替えられるかで運用コストが変わります
ここからが法人固有の話です。端末は3年で入れ替わります。
22名の会社なら毎年7台前後が入れ替わる計算になります。そのたびに契約を作り直すのか、登録を差し替えるだけで済むのかで、年間の手間が変わります。
入れ替えの可否を条文で確かめます
| 動かしたいもの | AppleCare+ | モバイル保険 |
|---|---|---|
| 主端末の機種変更 | 新しい端末で契約し直す | 変更できる(第33条) |
| 副端末の追加 | 端末ごとに新規契約 | 2台まで追加できる(第32条) |
| 副端末の削除 | 解約 | 削除できる(第34条) |
| 契約を他人に渡す | 年払いのみ1回限り(第10項) | 契約者変更で対応(第30条) |
| 月払い契約の譲渡 | できない | 払方に関わらず可 |
| 主端末を副端末に降ろす | 該当なし | できる(第35条) |
AppleCare+の第10項は、期間限定プランの場合のみ1回に限り第三者に永久譲渡できる、と定めています。月払いを選んでいる場合、この譲渡の道はありません。
モバイル保険は第33条で主端末も副端末も変更できます。契約はそのままで、登録している端末だけを差し替える形です。
MacBookを含めた構成の考え方は社用MacBookの保険を調べた記事に書いています。
変更手続きにも告知義務がかかります
第32条2項には、第15条の告知義務が追加される端末にも適用されると書かれています。端末を足すたびに、その端末の状態を正しく申告する必要があります。
すでに割れている画面のまま登録するといった運用はできません。第16条では、重要な事実を告げなかった場合に契約を将来に向かって解除できると定められています。
法人の端末保険比較で一度外した端末は二度と戻せません
ここが一番見落とされる制約です。モバイル保険は端末を差し替えられますが、外した端末を戻すことはできません。
約款には同じ趣旨の条文が3か所あります。
- 第33条5項に、変更された主端末は第35条の場合を除き主端末または副端末として変更、追加または保険契約を締結することはできないと書かれています
- 第33条6項に、変更された副端末も同じく登録できないと書かれています
- 第34条4項に、削除された副端末についても同じく登録できないと書かれています
つまり一度でも登録から外した端末は、その後どの契約でも登録し直せません。これが実務で何を意味するか、具体的に並べます。
- 予備機をローテーションで回す運用ができません。一度外した予備機は次の社員に貸すときに登録できなくなります
- 修理に出すあいだ一時的に外して、戻ってきたら再登録するという運用もできません
- 退職者の端末を外して次の入社者に渡すとき、その端末は登録対象から外れます
唯一の逃げ道が第35条です。主端末を変更するときに限り、変更前の主端末を副端末に降ろせます。
機種変更で古いiPhoneを予備機として残したいなら、解除するのではなく副端末に降ろす操作を選びます。 順番を間違えると戻せません。
「とりあえず外しておいて後で戻す」ができない仕組みです。端末を登録から外す操作は、その端末について片道になります。
法人の端末保険比較は補償されない場面を並べると差が見えます
補償の上限額を比べるより、補償されない場面を並べたほうが違いがはっきりします。
どちらにも穴があります。穴の位置が違うだけです。
免責を横に並べます
| 場面 | AppleCare+ | モバイル保険 |
|---|---|---|
| 画面割れ・水濡れ | 対象(サービス料あり) | 対象 |
| 盗難 | 対象(条件あり) | 対象 |
| 置き忘れ・紛失 | 対象(条件あり) | 対象外(免責⑤) |
| 日本国外で生じた損害 | 購入国での対応が基本 | 対象外(免責⑩) |
| 購入から1年以内のメーカー瑕疵 | ハードウェア保証で対応 | 対象外(免責⑨) |
| 地震・噴火・津波 | 対象外(第4.1項) | 対象外(免責⑥) |
| 水災 | 対象外 | 対象外(免責⑦) |
| 自然の消耗・劣化 | 対象外 | 対象外(免責①) |
モバイル保険の重要事項説明書には、置き忘れまたは紛失によって生じた損害は保険金を支払えない、と明記されています。盗難は対象ですが紛失は対象外です。
営業で外を回る社員が置き忘れた場合、この保険は使えません。ここは事前に社内で共有しておく前提です。
AppleCareの盗難補償には条件がついています
AppleCare+の第3.4項には、盗難および紛失のサービスを使う場合は紛失時または盗難時にデバイスの「探す」が有効になっていたことが条件だと書かれています。
第4.1項(n)では、保証全期間を通して「探す」が有効になっていなかった端末の盗難または紛失は対象外とされています。社員が「探す」をオフにしていたら補償が出ません。
さらに第3.5項で、盗難・紛失のサービスイベントは購入日から12か月ごとに2回までと定められています。修理のほうは請求回数に制限がありません。
海外出張が多い会社の注意点は、モバイル保険を法人で使う場合のデメリットを整理した記事にもまとめています。
モバイル保険は法人でも契約でき、月額700円(非課税)で1契約に主端末1台と副端末2台の計3台を登録できます。保険契約者を法人にでき、契約者も補償を受ける人もあとから変更できます。主端末は年間15万円、副端末2台で合計4.5万円までが上限で、自己負担となる免責金額はありません。
置き忘れは対象外ですが、修理と盗難は上限まで実費が戻ります。
法人の端末保険比較で中古端末を使う会社は条件を先に見ます
コストを抑えるために中古端末を調達している会社は、比較の前に確認する項目があります。登録できない端末があるからです。
モバイル保険の重要事項説明書には、補償対象となる端末の条件が4つ挙げられています。
- 家族、知人、オークション等からの購入または譲渡された通信端末でないこと
- 日本国内で使用することが認められている通信端末であること(技適マークがあること)
- メーカーまたは正規サービスプロバイダが修理対応を行っている端末であること
- 中古品の場合、法人が運営している販売店で購入し、その時点で当該販売店による3カ月以上の製品保証が確認できる状態であること
1つ目が法人にとって効いてきます。社員が私物として買ったiPhoneを会社が買い取り、社用端末に切り替えるケースがあります。
この場合、会社から見れば個人からの譲渡です。1つ目の条件は、譲渡された端末を対象から外しています。
買い取りを決める前に、その端末を登録できるかを確かめておく話になります。あとから登録できないとわかると、買い取った端末だけ無保険で残ります。
4つ目の条件も実務的です。フリマアプリや個人売買で調達した端末は、販売店の製品保証がつかないため条件を満たしません。
- 中古で調達するなら、法人が運営する販売店を選び、3カ月以上の動作保証がつくものにします
- 購入時の保証書または保証を示す書面は、登録が済むまで保管します
- 古すぎる機種はメーカーの修理対応が終わっているため、3つ目の条件で外れることがあります
法人の端末保険比較は1回の修理で出る額を入れると順位が入れ替わります
月額だけを見ると年額の差に目が行きます。ただし実際に壊れたときに出ていく額を足すと、見え方が変わります。
どちらも自己負担がゼロになるわけではありません。 負担の形が違います。
1回あたりの自己負担を並べます
| 壊れ方 | AppleCare+の自己負担 | モバイル保険の自己負担 |
|---|---|---|
| 画面のみの損傷 | 3,700円 | 0円(上限内なら) |
| 背面ガラスのみの損傷 | 3,700円 | 0円(上限内なら) |
| その他の損傷 | 12,900円 | 0円(上限内なら) |
| 盗難 | 12,900円 | 修理不能扱いの上限を超えた分 |
| 主端末の1回あたり上限 | 定めなし | 37,500円まで補償 |
| 副端末の1回あたり上限 | 定めなし | 11,250円まで補償 |
| 年間の上限 | 定めなし | 主端末15万円・副端末2台で4.5万円 |
AppleCare+は毎回定額を払う方式です。金額が読めるかわりに、小さな修理でも3,700円が出ていきます。
モバイル保険は自己負担となる免責金額がありません。そのかわり1回に出る額に上限があります。
主端末なら37,500円、副端末なら11,250円までです。修理費が上限を超えた分は会社の負担になります。
副端末に登録したMacBookの基板交換のような高額修理では、上限を超える場面が出てきます。iPhoneの画面修理のような小額の修理では、免責のない側が有利になります。
2つのサービスをどう使い分けるかは、アップルケアとモバイル保険を比べた記事でも整理しています。
法人の端末保険比較を社員22名66台で計算しました
条件を揃えて年額を出します。社員22名、1人あたりiPhoneとMacBookとiPadの3台で計66台という前提です。
金額はどちらも調べた時点のものです。
| 項目 | 契約数 | 年額 |
|---|---|---|
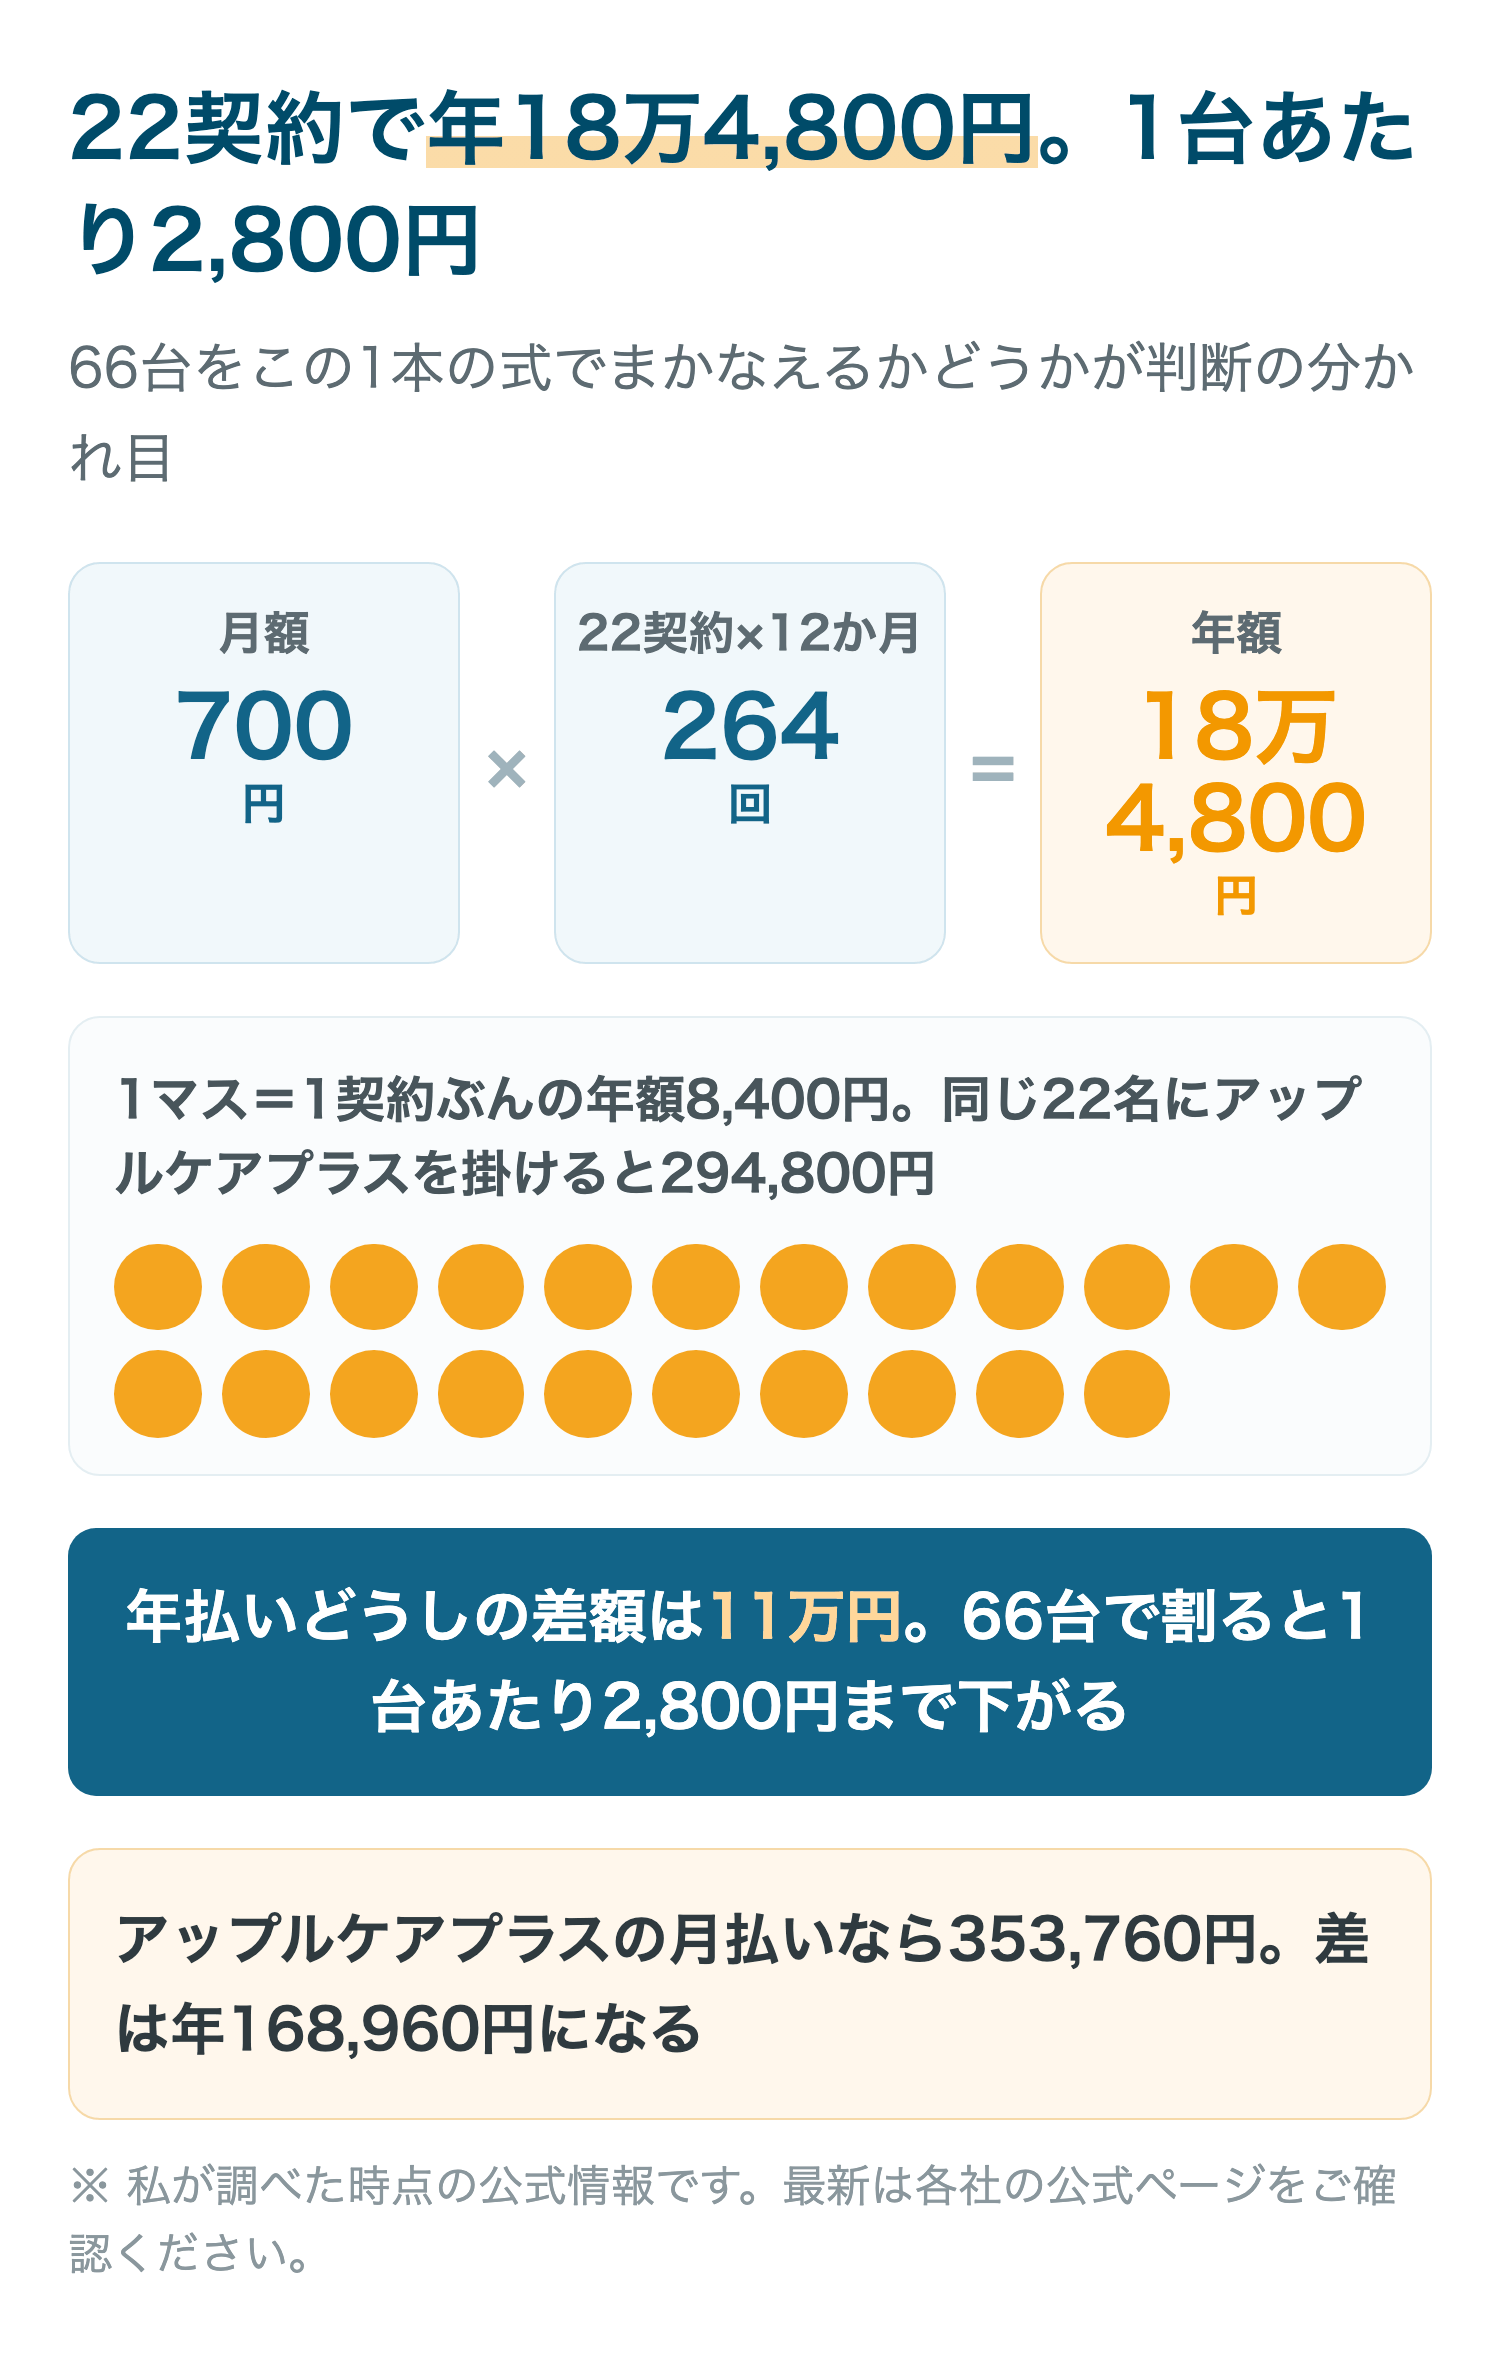
| AppleCare+(iPhone 22台・年払い13,400円) | 22契約 | 294,800円 |
| AppleCare+(iPhone 22台・月払い1,340円) | 22契約 | 353,760円 |
| モバイル保険(月額700円・1契約3台) | 22契約 | 184,800円 |
| 年払い同士の差額 | — | 110,000円 |
| モバイル保険の1台あたり(66台で割る) | — | 2,800円 |
年払い同士を比べると差額は110,000円です。ただしこの数字をそのまま受け取ると判断を誤ります。
この2つは同じ土俵に乗っていません
AppleCare+の294,800円はiPhone 22台だけの金額です。 MacBookとiPadに補償をつけるには、それぞれ別の契約が要ります。
一方でモバイル保険の184,800円は66台すべてを含んだ金額です。台数を揃えて比べると、差はさらに開きます。
補償の中身も違います。AppleCare+はメーカーによる正規修理と紛失時の交換まで含み、モバイル保険は修理費用の実費を上限まで払い戻す形です。
- 紛失が起きやすい職場なら、紛失を補償する側に価値があります
- 修理費が小さく回数が多い職場なら、免責のない側に価値があります
- 高額な修理が起きうるMacBookでは、1回あたりの上限に注意します
金額だけで決めると、置き忘れの多い職場では期待した補償が出ません。AppleCareが必要かどうかの判断軸は会社支給iPhoneのAppleCareが必要かを5つの条件で整理した記事にまとめました。
法人の端末保険比較についてよくある質問
Q. 法人契約と個人契約で保険料は変わりますか
A. モバイル保険の月額700円は契約主体で変わりません。
重要事項説明書に法人向けの別料金は記載されていません。台数によって変わるのは契約数であって、1契約あたりの保険料ではありません。
Q. 社員が退職したら端末保険はどうなりますか
A. モバイル保険は約款第31条で被保険者を変更できます。
契約を解約せずに、補償を受ける人だけを次の社員に切り替える形です。ただし登録している端末を外すと戻せないため、端末はそのままにして人だけ変える順番になります。
Q. 端末を機種変更したら保険はどのように動かしますか
A. 第33条で主端末を新しい機種に変更します。
このとき古い端末をそのまま外すと二度と登録できません。予備機として残すなら、第35条で変更前の主端末を副端末に降ろす操作を選びます。
Q. 補償の上限に達したらその後はどうなりますか
A. 約款第29条で、上限額に達すると補償が消滅します。
同条2項に、消滅した補償は保険契約が継続されたときに復元すると書かれています。年度の途中で上限に達した場合、次の契約年度まで補償のない期間ができます。
Q. 社員が私物で買った端末を会社が買い取った場合は登録できますか
A. 重要事項説明書は譲渡された端末を対象から外しています。
補償対象端末の条件に、家族や知人からの購入または譲渡された端末でないこと、という項目があります。買い取りを進める前に登録できるかを確かめる順番になります。
Q. 海外出張中に壊れた端末は補償されますか
A. モバイル保険は日本国外で生じた損害を対象外としています。
重要事項説明書の免責事由に明記されています。出張の多い社員が持つ端末をどう扱うかは、契約前に決めておく項目です。
Q. AppleCareとモバイル保険は同時に使えますか
A. 両方に加入すること自体は妨げられていません。
ただしモバイル保険は修理費用の実費を払い戻す仕組みなので、AppleCareで修理費が下がるとその分だけ払い戻しの対象額も下がります。二重に受け取れる設計ではありません。
Q. 途中で解約したら保険料は戻りますか
A. モバイル保険には解約返戻金がありません。
重要事項説明書に明記されています。AppleCare+の年払いは受領日から31日目以降の解約で比例配分の返金がありますが、月払いは次回更新を止める形になります。
解約と切り替えの順番については法人のAppleCare解約と切り替えの手順をまとめた記事に書きました。
法人の端末保険は、選ぶ作業より選んだあとに動かす作業のほうが長く続きます。契約者を変えられるか、端末を差し替えられるか、外した端末を戻せるか。
この3つを先に確かめておくと、3年後の機種更改で慌てずに済みます。月額の差は年に11万円ですが、契約を組み替える手間はそれ以上のものになることがあります。
選ぶ手間は一度きり、動かす手間は毎年続きます。
※料金や条件は変わることがあります。加入前に、最新の内容を公式ページで確認してください。


