保証を横に並べて見比べたい方へ。AppleCare+・キャリアの補償・モバイル保険を1ページにまとめています。
社員22名にiPhoneとMacBookとiPadを配っている会社で、モバイル保険を入れる話が進んでいました。担当者から出てきたのは、入れる前にデメリットを知っておきたいという要望です。
検索して出てくるデメリットの記事は、ほとんどが個人を前提にしています。年間15万円という枠、副端末の30日間、解約しても保険料が戻らないこと。
会社で使う場合、この順番が変わります。先に効いてくるのは補償の中身ではなく、契約を動かすときの手続きのほうでした。
約款のPDFを開いて、法人の運用に引っかかる条文を7つ数えました。端末を使い回す会社、人の入れ替わりが多い会社、証憑を紙で残す会社では、それぞれ別の条文が先に当たります。
7つのうち自社にいくつ当たるかで、入れるかどうかを決められます。
モバイル保険を法人で使うデメリットは端末ではなく運用に出ます
補償の内容そのものは、個人で入っても法人で入っても同じです。月額700円、主端末1台と副端末2台まで、年間の上限は主端末15万円と副端末2台で合計4.5万円。
会社で使うときに違ってくるのは、この枠の使い方ではありません。契約を作ったあと、人と端末が動くときに条文が引っかかります。
個人向けに挙がるデメリットは会社では順番が変わります
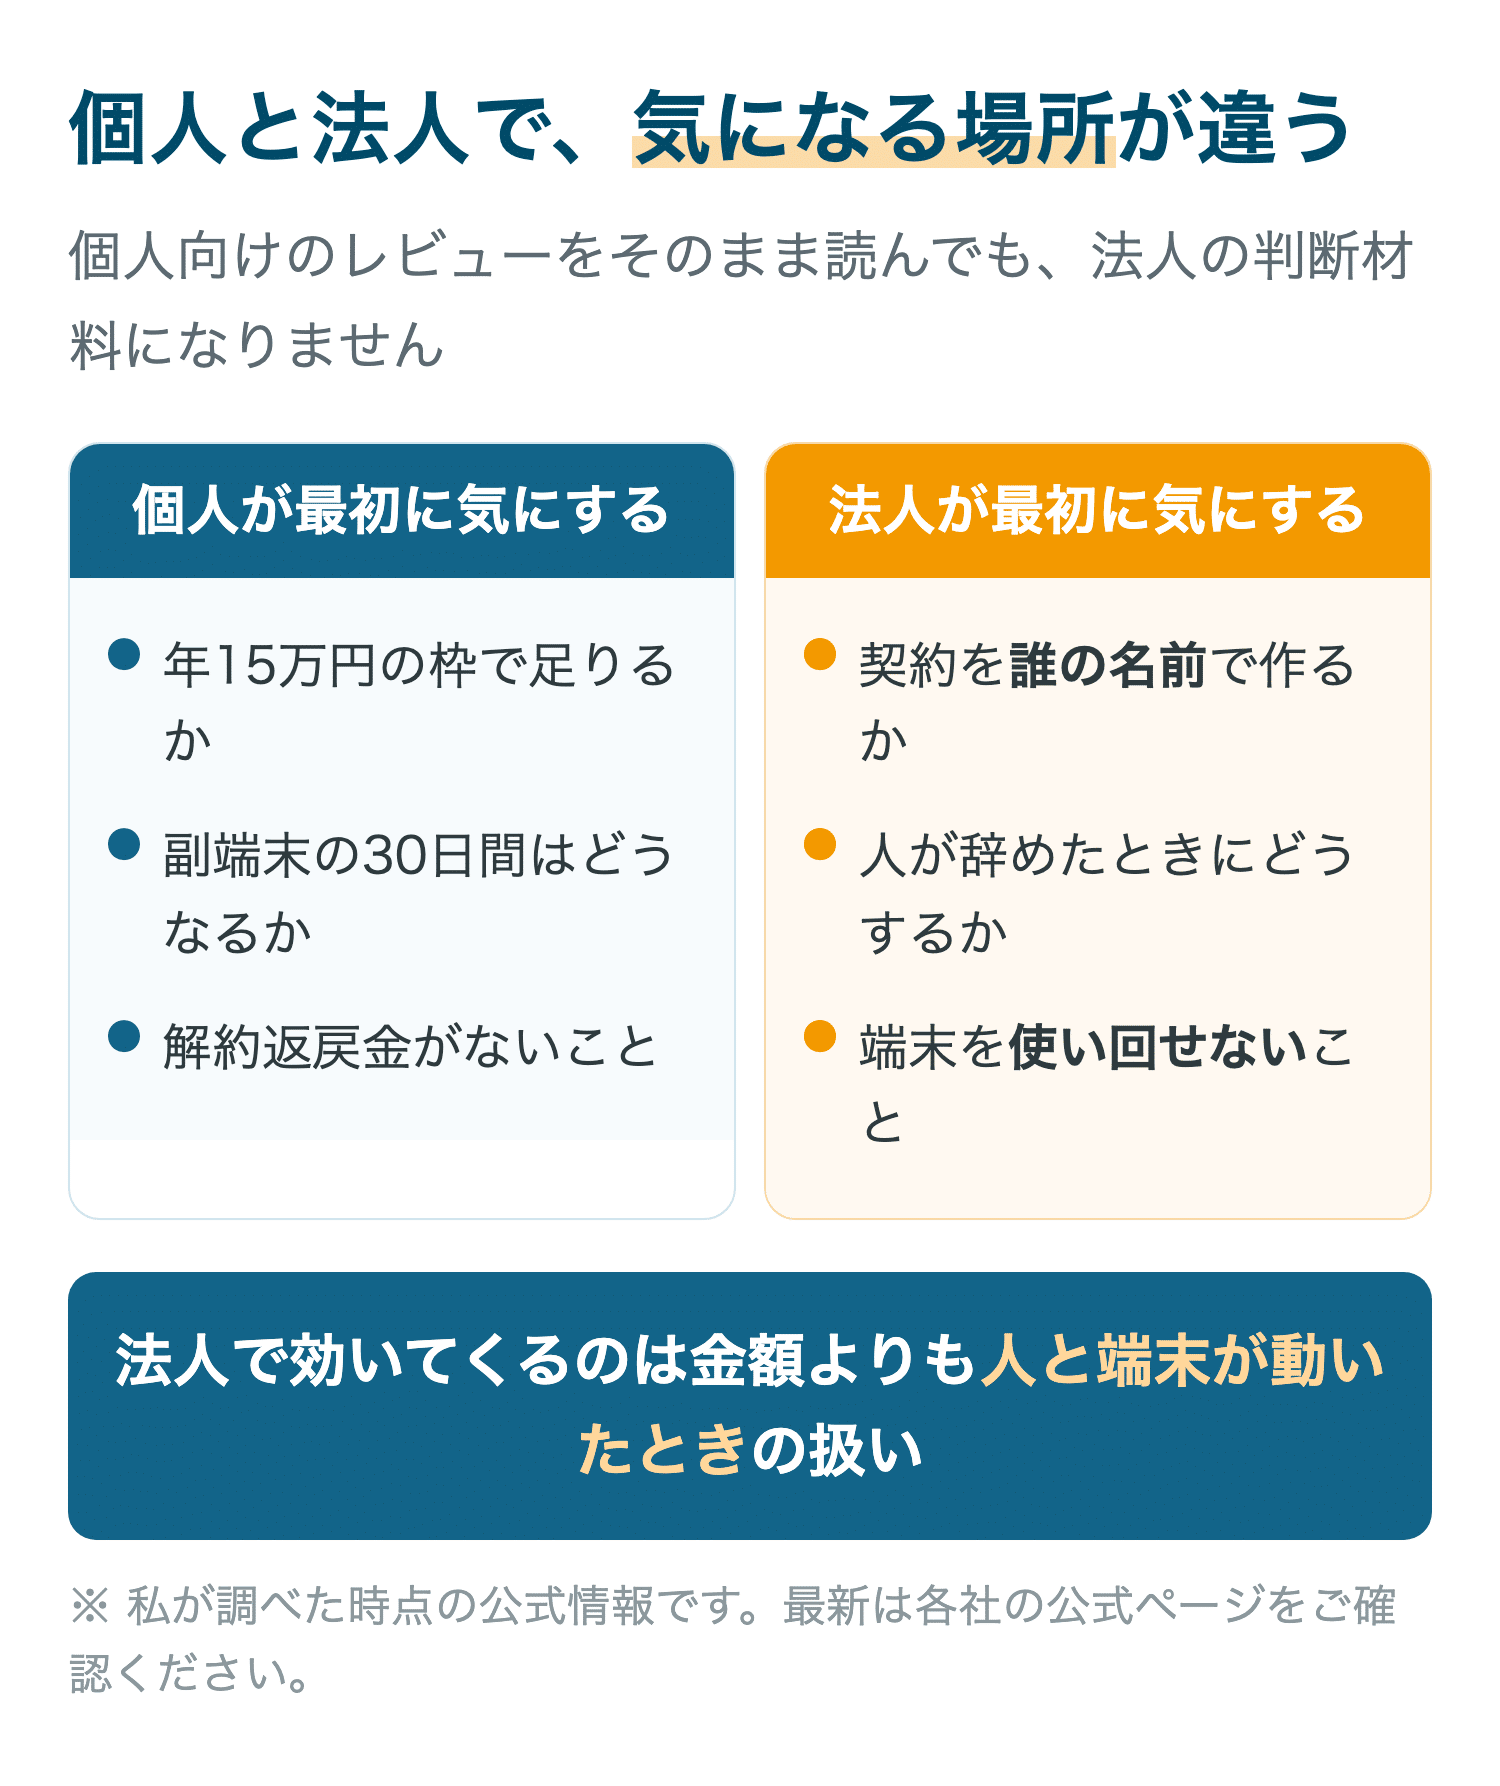
個人向けのデメリットとして挙がる項目を並べると、金額に関するものが上に来ます。枠が合計であること、1年で使い切れること、解約しても戻らないこと。
会社の場合、金額は22人分の合計で見ます。月15,400円という数字は、端末66台を守る費用としては議論になりにくい水準です。
もめるのは金額ではなく、手続きが止まる場面のほうでした。個人向けの記事に書かれていないのは、この部分です。
| 見る位置 | 個人 | 法人 |
|---|---|---|
| 最初に気になる点 | 年15万円の枠で足りるか | 契約を誰の名前で作るか |
| 次に気になる点 | 副端末の30日間 | 人が辞めたときにどうするか |
| 後から効いてくる点 | 解約返戻金がないこと | 端末を使い回せないこと |
会社で先に引っかかるのは条文の手続き側です
約款には、契約者を変える、被保険者を変える、副端末を足す、主端末と副端末を入れ替える、副端末を削るという5つの手続きが並んでいます。
この5つに共通する一文があります。いずれも「被保険者および当社の同意を得て」行うと書かれていることです。
被保険者は社員個人です。会社が契約者であっても、手続きには社員本人の同意が要ります。
7つのうちいくつ当たるかで判断します
この記事で挙げる7つは、どれも運用のパターンに紐づいています。当たる会社と当たらない会社がはっきり分かれます。
端末を使い回さず、退職が少なく、電子データで証憑を残している会社なら、7つのうち2つも当たりません。逆に3つとも当てはまる会社は、入れる前に社内の手順を作り直すことになります。
契約できるかどうかという手前の話は法人でモバイル保険を契約できるかは被保険者で決まりましたにまとめました。個人向けの7つのデメリットはモバイル保険のデメリットを重要事項説明書で7つ数えましたにあります。
モバイル保険を法人で使うデメリット1は端末を使い回せなくなることです
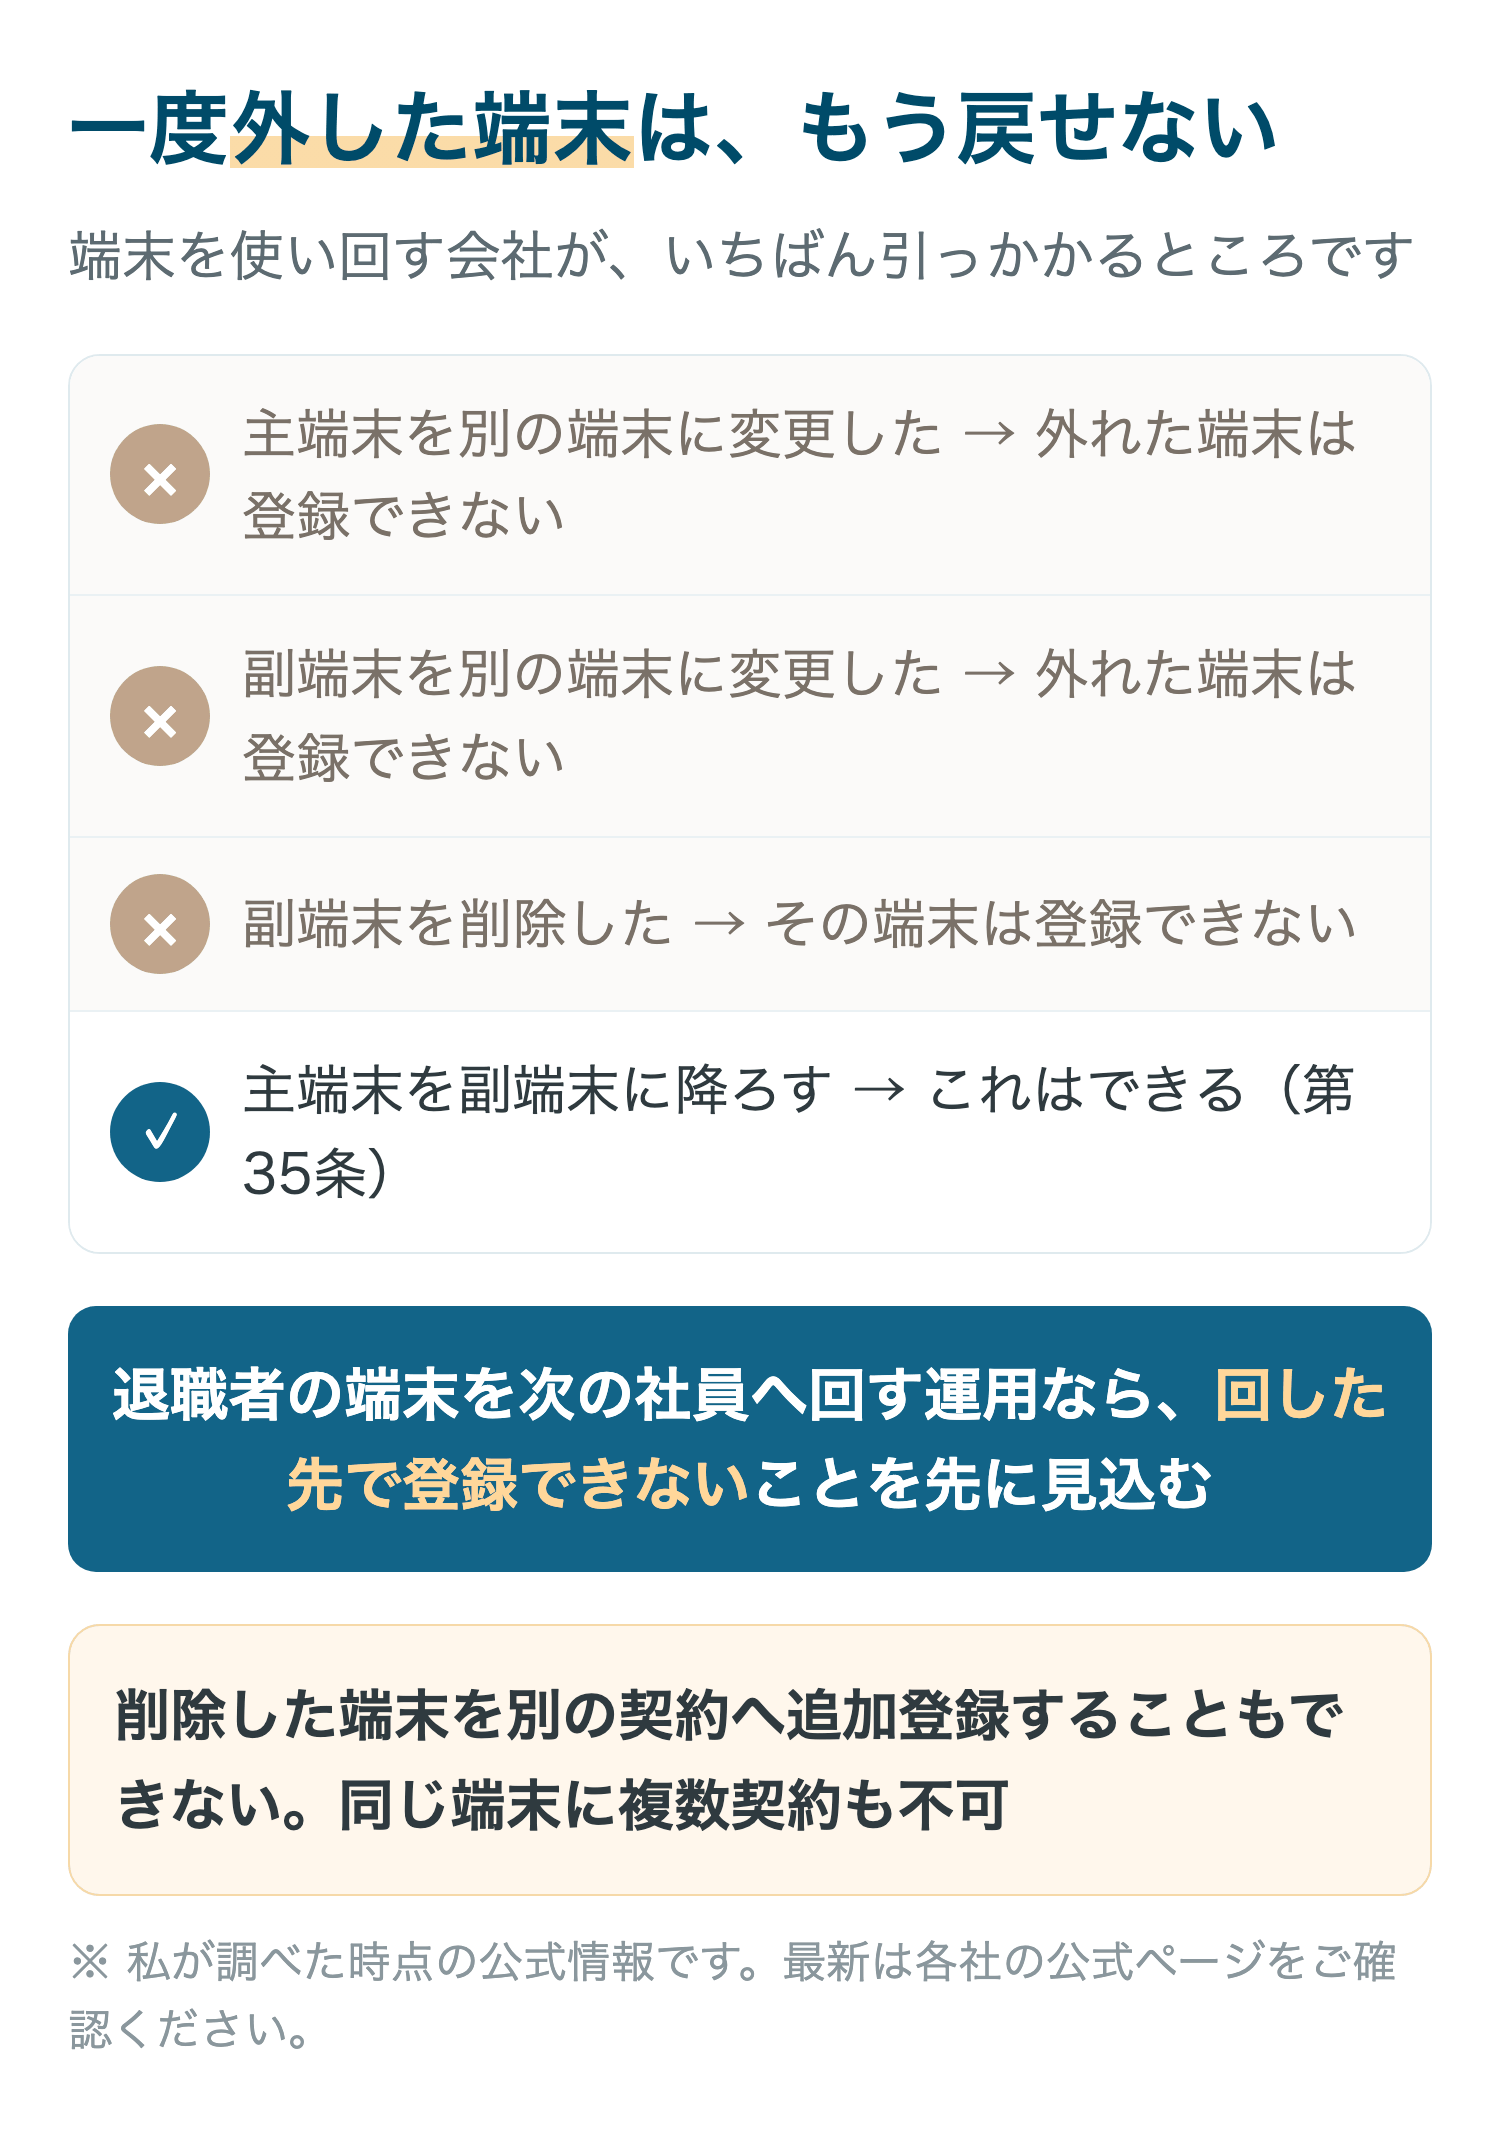
最初に挙げるのは、既存の記事でほとんど触れられていない条文です。約款の第33条と第34条に、登録から外した端末の扱いが書かれています。
ここが本記事でいちばん法人に効く部分でした。
外した端末は主端末にも副端末にも戻せません
第33条は主端末と副端末の変更に関する条文です。その5項に、変更された主端末について次のように書かれています。
変更された主端末は、第35条(主端末の変更に伴う副端末への変更)に定める場合を除き、主端末または副端末として変更、追加または保険契約を締結することはできません。
一度主端末から外した端末は、その後どの契約にも登録できないという意味になります。同じ会社の別の契約にも入れられません。
6項では副端末についても同じ扱いが定められています。変更された副端末は、主端末としても副端末としても登録できません。
削除した副端末も同じ扱いになります
第34条は副端末を削除する手続きの条文です。その4項に、削除された副端末についての規定があります。
削除された副端末については、主端末または副端末として変更、追加または保険契約を締結することはできません。
削るという操作も、変更と同じ結果になります。外す・削る・入れ替えるのどれをやっても、その端末は登録の対象から永久に外れます。
| 操作 | 該当条文 | 外した端末のその後 |
|---|---|---|
| 主端末を別の端末に変更 | 第33条5項 | 副端末への変更(第35条)を除き登録不可 |
| 副端末を別の端末に変更 | 第33条6項 | 登録不可 |
| 副端末を削除 | 第34条4項 | 登録不可 |
前任者から後任者へ回す端末は取得の条件から確認します
会社では、退職した社員が使っていた端末を初期化して新しい社員に渡す運用がよくあります。台帳の担当者名を書き換えるだけの、日常的な作業です。
保険の側から見ると、この操作は端末の登録先を変える手続きに当たります。前の社員の契約から外して、新しい社員の契約に入れる形になるからです。
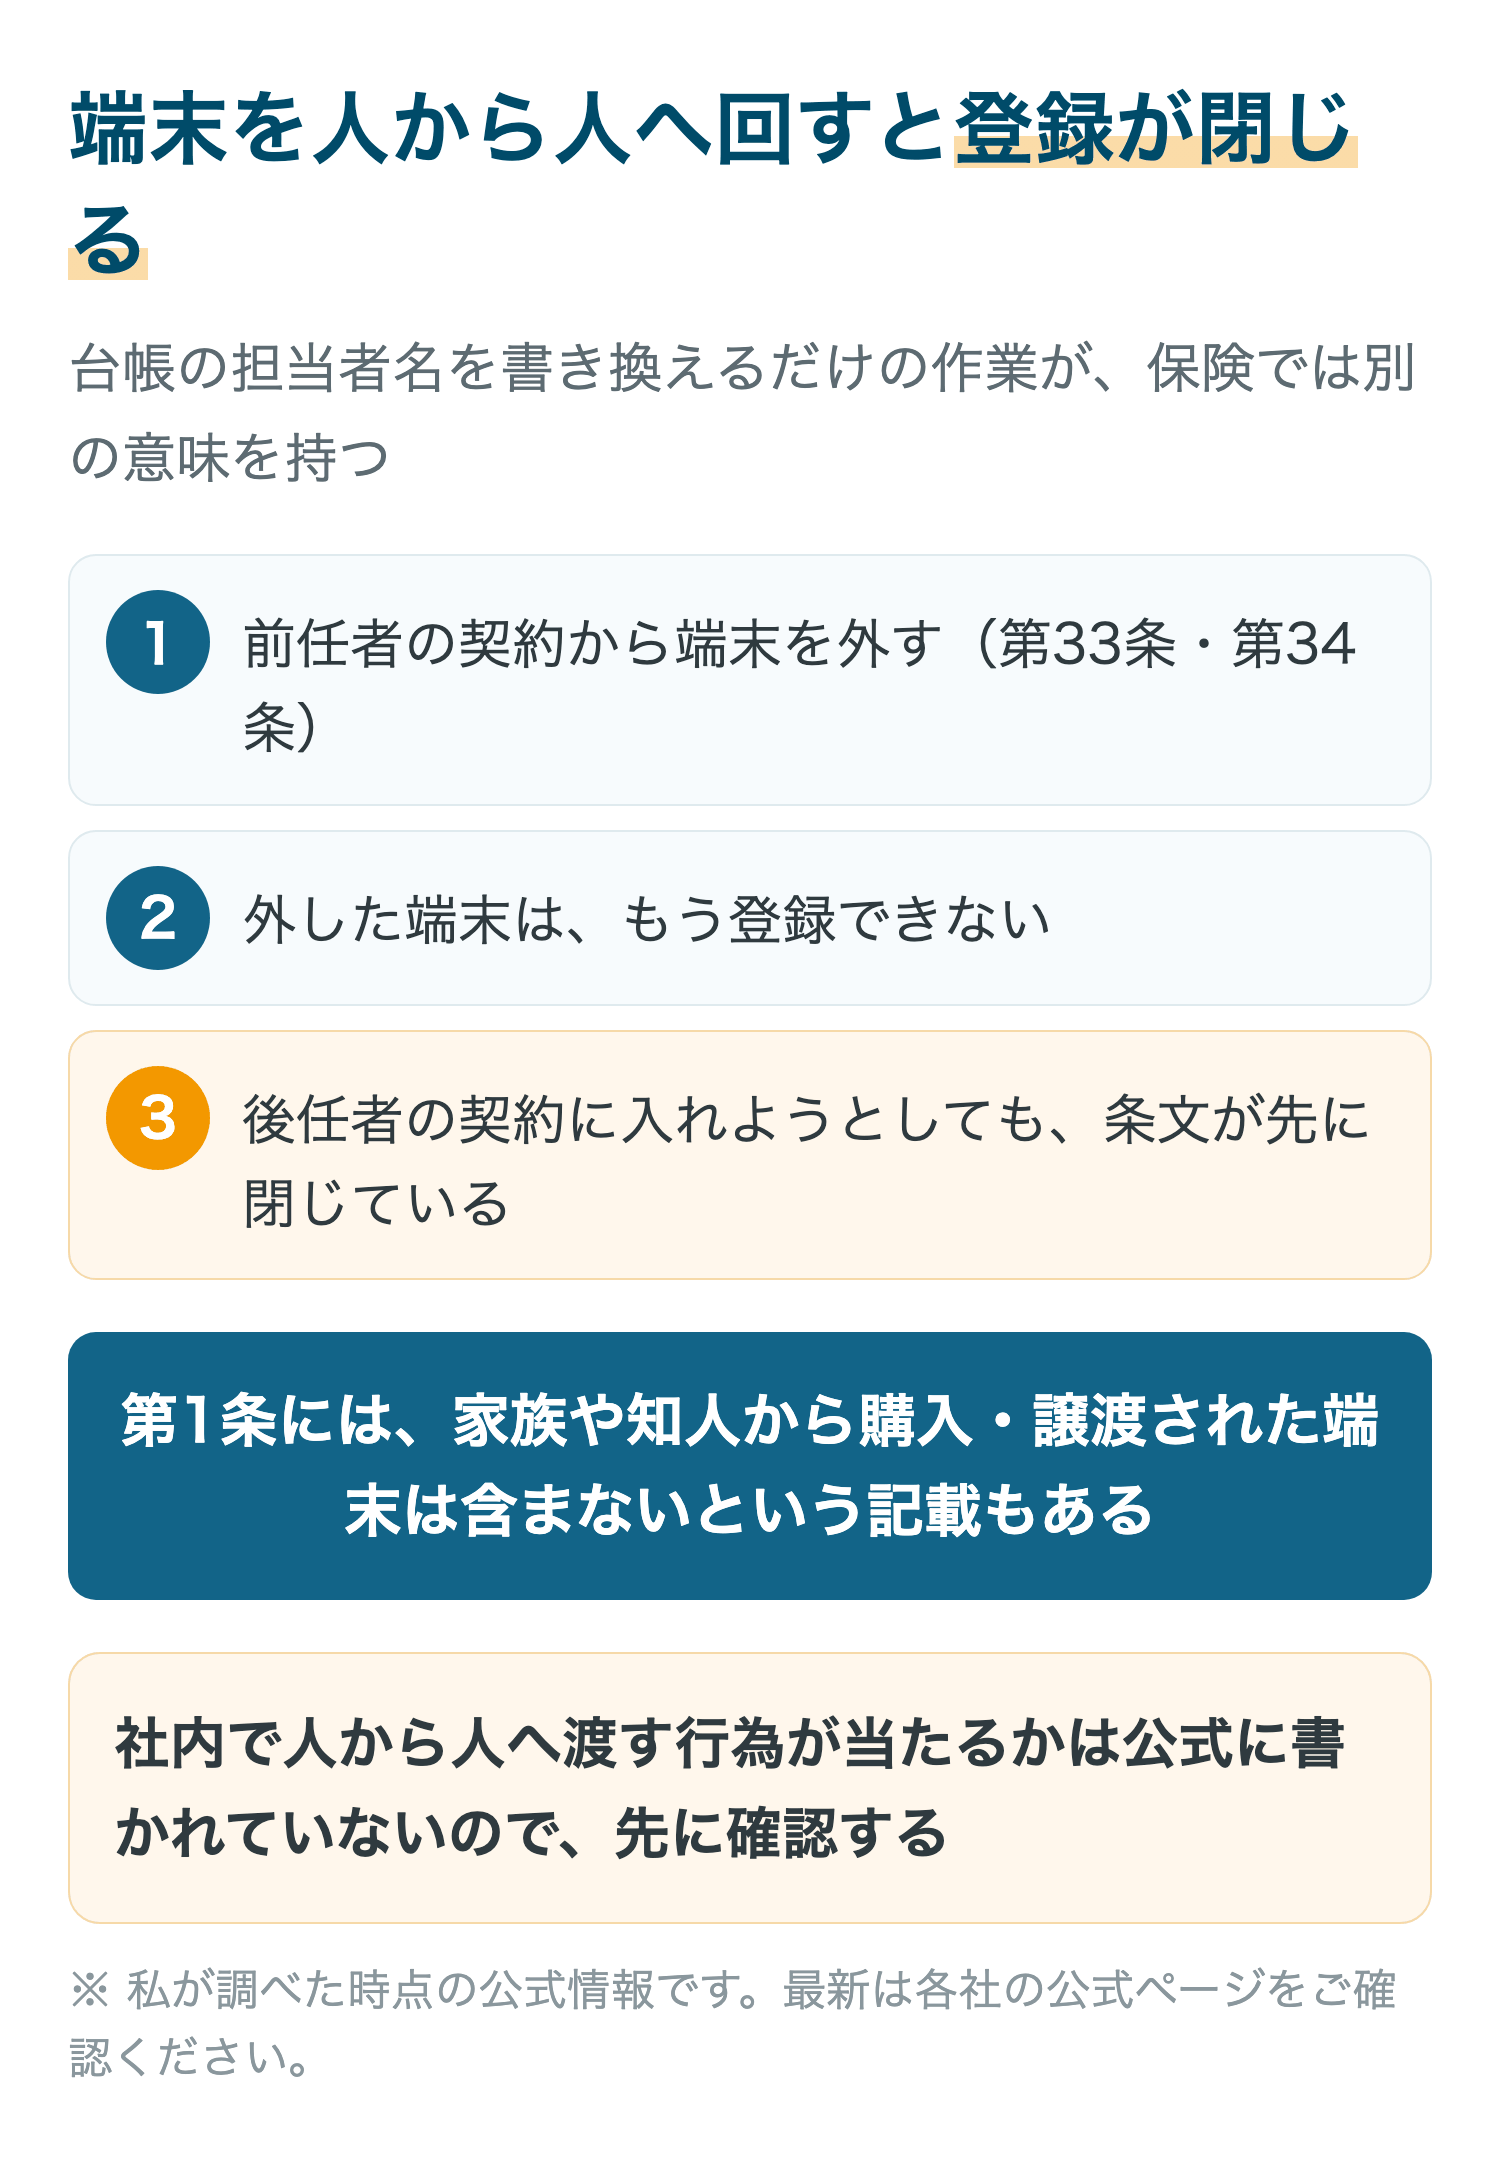
外す側の手続きは第33条か第34条に当たり、その端末はもう登録できなくなります。入れる側の契約に登録しようとしても、条文が先に閉じています。
もう1つ、第1条にも関わる論点があります。対象となる端末について、家族や知人から購入または譲渡された場合は含まないという記載です。
社内で人から人へ渡す行為がこれに当たるかは、公式には書かれていませんでした。
使い回す運用なら登録する端末を固定します
この条文への対処は、端末を動かさないことに尽きます。契約に登録する端末は、その社員が使い続けるものに限る形です。
具体的には、入社時に配る端末を新品にして、退職時にはその端末を契約ごと終了させます。台帳の上では使い回さず、返却された端末は保険の対象外として別枠で管理します。
登録した端末を外すと、その端末はどの契約にも二度と登録できません。使い回す前提の運用だと、回すたびに1台ずつ対象外の端末が増えていきます。
中古端末や譲渡された端末の登録条件についてはモバイル保険に中古スマホを登録できるかは買った場所で決まりましたで条件を整理しています。
モバイル保険を法人で使うデメリット2は退職者の同意が要ることです
2つ目は、手続きに社員本人が関わる点です。会社が契約者であっても、会社の判断だけでは契約を動かせません。
被保険者の変更には本人の同意が要ります
第31条に被保険者の変更が定められています。保険契約者は、被保険者および当社の同意を得て、被保険者を変更させることができるという条文です。
契約者が会社であっても、被保険者になっている社員の同意がなければ変更の手続きが進みません。辞めた社員の枠を次の社員に付け替える、という操作にはこの同意が要ります。
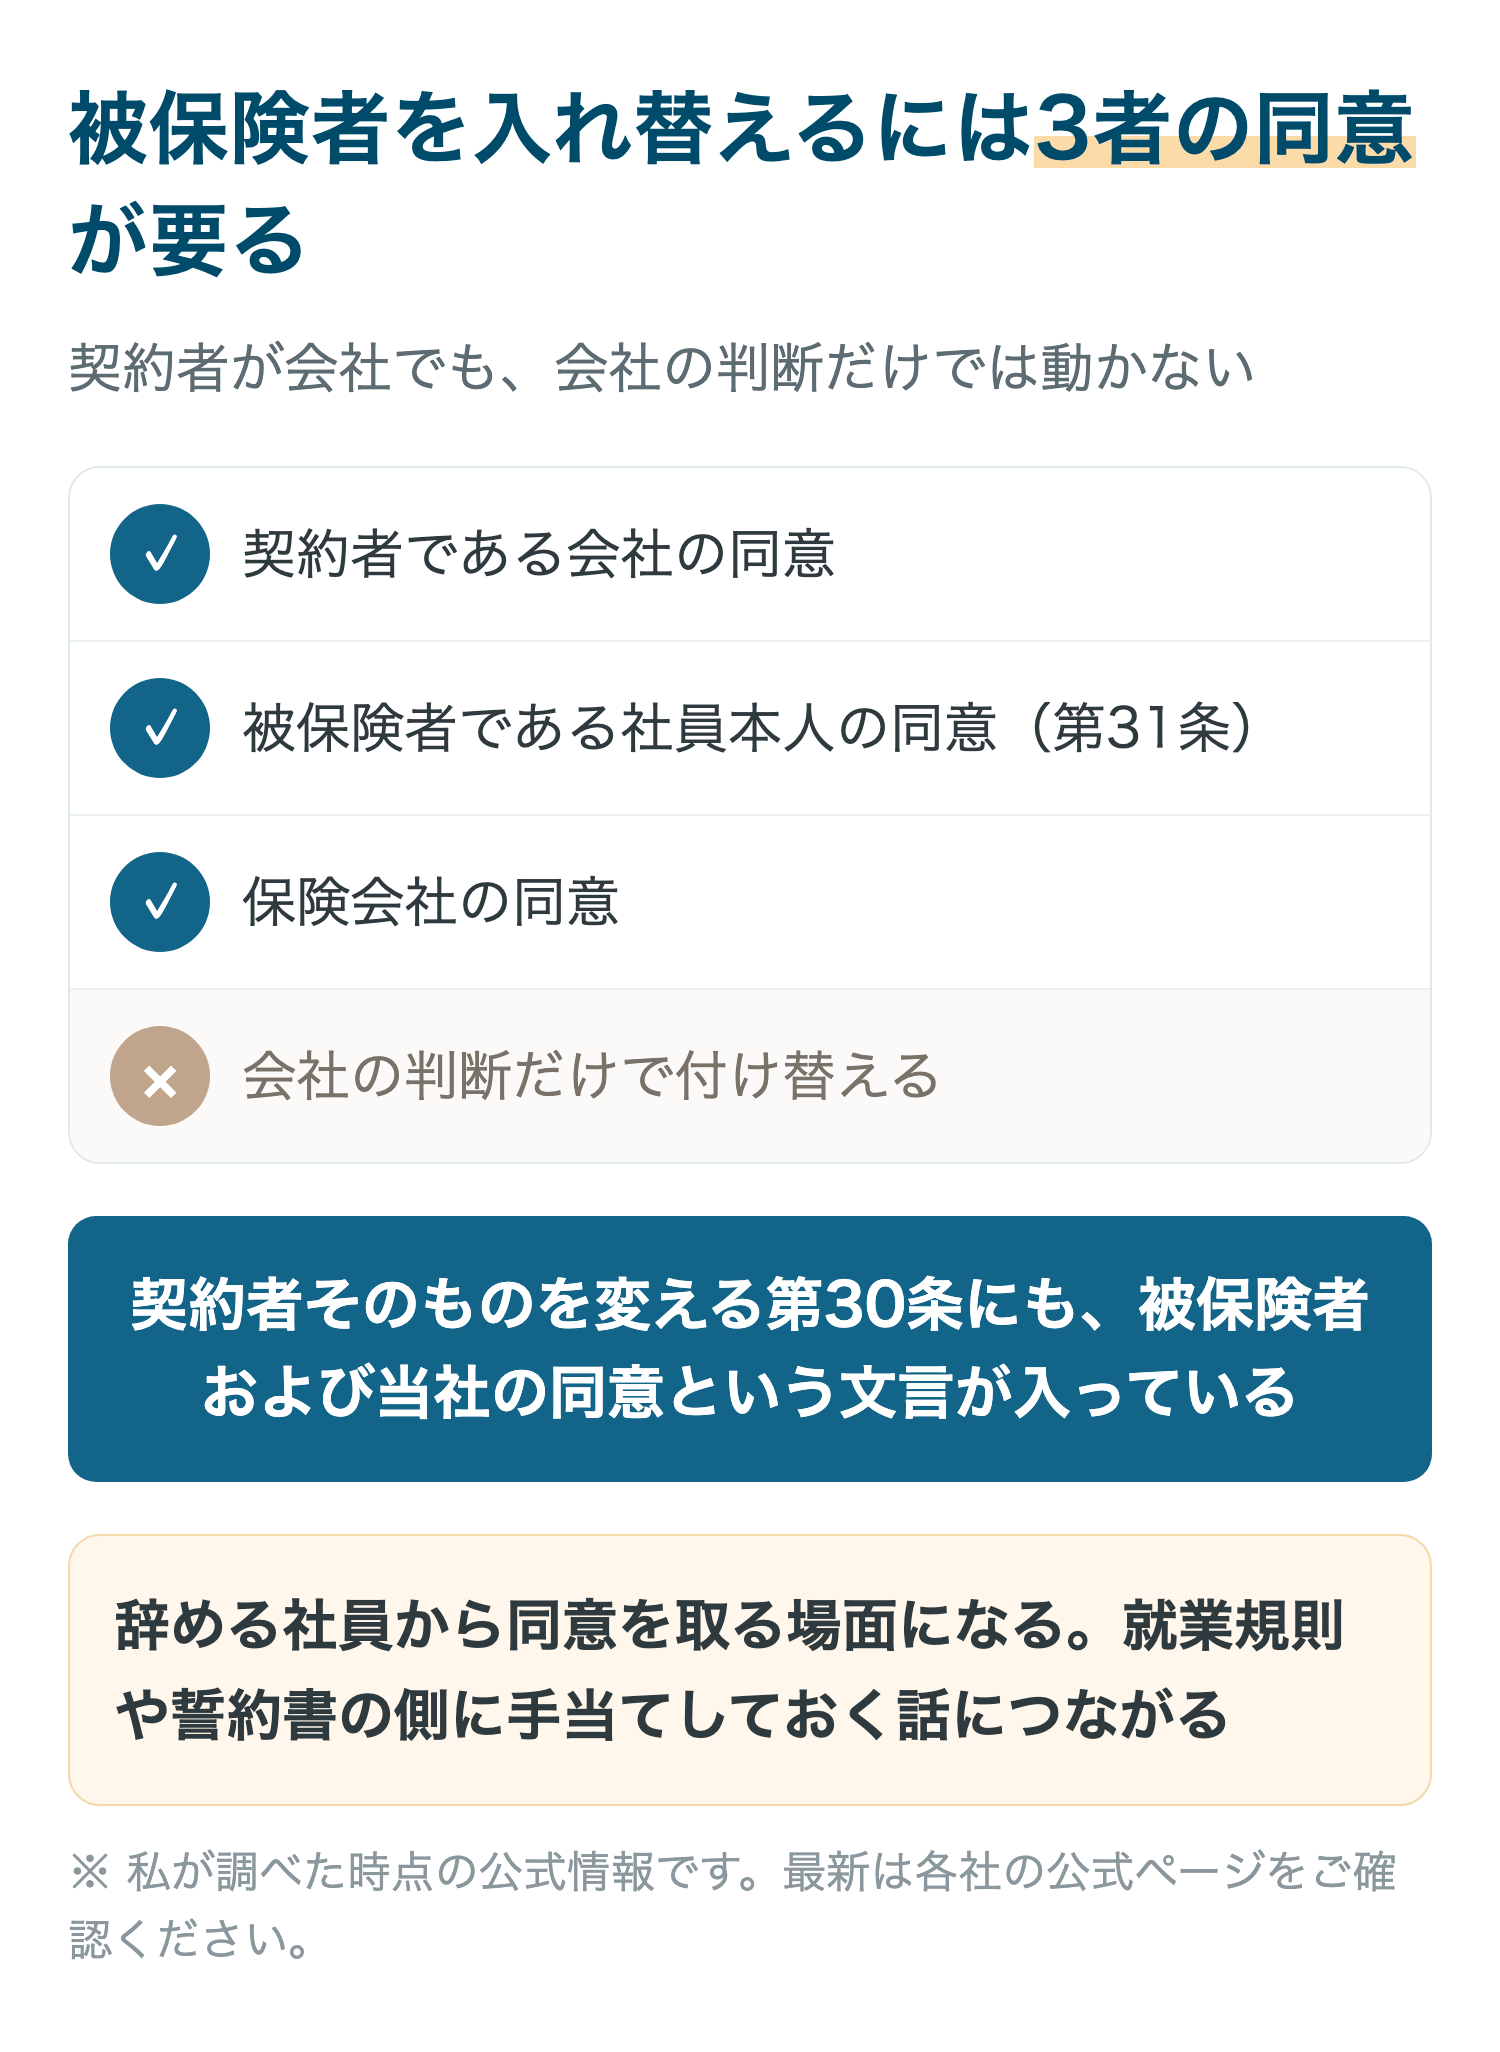
契約者そのものを変える第30条にも、同じ「被保険者および当社の同意を得て」という文言が入っています。
副端末の追加と削除にも同じ同意が要ります
第32条は副端末の追加です。被保険者および当社の同意を得て、副端末について異なる2台を上限に追加することができると書かれています。
第33条の主副の変更、第34条の削除も同様です。契約を動かす手続きは、どれも被保険者の同意を前提にしています。
| 手続き | 条文 | 同意が要る相手 |
|---|---|---|
| 契約者の変更 | 第30条 | 被保険者と保険会社 |
| 被保険者の変更 | 第31条 | 被保険者と保険会社 |
| 副端末の追加 | 第32条1項 | 被保険者と保険会社 |
| 主端末と副端末の変更 | 第33条1項 | 被保険者と保険会社 |
| 副端末の削除 | 第34条1項 | 被保険者と保険会社 |
退職の形によっては同意が取りにくくなります
円満に引き継ぎを終えて辞める社員なら、書類に1つ署名をもらうだけの話です。問題になるのは、そうではない辞め方をした場合です。
連絡が取れなくなった、退職の経緯がもめている、という状況では手続きが止まります。契約は残ったまま、保険料だけが引き落とされ続ける形になります。
会社としてできるのは、その契約を解約することです。ただし解約すると、そこに登録されていた端末は第34条の扱いになります。
貸与端末の誓約書に協力条項を入れておきます
対処は入社時に前倒しできます。端末貸与の誓約書に、退職時に保険契約の変更手続きへ協力する旨の条項を入れておく形です。
署名は入社時にもらいます。退職の場面で新しく合意を作ろうとすると、条件の交渉になりやすいからです。
モバイル保険を法人で使うデメリット3は保険金が会社に入らないことです
3つ目はお金の流れです。保険料を払うのは会社ですが、保険金の振込先は会社ではありません。
保険金は契約者ではなく被保険者に支払われます
第6条1項に、支払いの相手が書かれています。当社は、被保険者に保険金を支払いますという条文です。
契約者が会社で保険料を負担していても、修理費用の保険金は被保険者である社員に支払われます。会社の口座に直接入る形にはなりません。
修理費用の保険金は、実際にかかった修理費を上限として支払われる仕組みです。自己負担となる免責金額は設定されていません。
Macはキャッシュレス修理の対象に入っていません
公式のよくある質問に、修理費を立て替えずに済むキャッシュレスリペアの案内があります。対象として挙がっているのは、iPhone、Google Pixel、SHARP、モトローラ、Xiaomiの端末です。
| 端末 | キャッシュレス修理 | 立て替えの有無 |
|---|---|---|
| iPhone | 対象 | 不要になる場合がある |
| Google Pixel | 対象 | 不要になる場合がある |
| SHARP・モトローラ・Xiaomi | 対象 | 不要になる場合がある |
| Mac | 記載なし | 立て替えて後から請求 |
| iPad | 記載なし | 立て替えて後から請求 |
MacBookとiPadは対象として挙がっていません。MacBookの修理費は数万円から十数万円の幅があるので、立て替える金額としては小さくありません。
請求には3種類の書類が要ります
保険金を請求するときに提出するものが、公式のよくある質問に挙がっています。故障状態がわかる写真、修理報告書、領収書またはレシートの3点です。
修理報告書は修理を受けた業者が発行する書類です。社員が個人で修理に出すと、この書類をもらい忘れる場面が出てきます。
請求できる期間にも区切りがあります。請求権は3年で時効になるという案内です。
| 書類 | 入手先 | 会社側で決めておくこと |
|---|---|---|
| 故障状態の写真 | 社員が撮影 | 修理に出す前に撮る手順 |
| 修理報告書 | 修理業者 | 受け取りを依頼する文言 |
| 領収書またはレシート | 修理業者 | 会社が立て替える場合の宛名 |
会社が立て替えるなら精算のルールを先に決めます
社員が修理代を立て替えて、保険金が社員に入り、それを会社に渡すという流れは実務として重くなります。金額が大きいほど、社員側の負担が先に来るからです。
現実的なのは、会社が修理代を先に払って、社員に入った保険金を会社へ精算する形です。この手順を文書にしておかないと、修理のたびに個別の相談になります。
立て替えが発生しても、支払われるのは修理費用の実費です。自己負担となる免責金額はなく、主端末は年間15万円、副端末2台で合計4.5万円まで。月額は1台でも3台でも700円(非課税)のままです。
免責なし。主端末15万円・副端末2台で合計4.5万円まで。
MacBookの修理費と保険の関係は社用MacBookの保険は台数ではなく人数で数えましたで金額を並べています。
モバイル保険を法人で使うデメリット4は保険証券が出ないことです
4つ目は書類の話です。会社の手続きでは、契約したことを示す紙が要る場面があります。
保険証券もこれに代わる書面も発行されません
約款の第4条は、保険証券の不発行という見出しの条文です。1項にはこう書かれています。
当社は、この保険において、保険証券またはこれに代わる書面の発行は行いません。
証券が出ないだけでなく、代わりの書面も出ないと明記されています。代わりに提供されるのは、電磁的方法による保険契約確認証です。
紙が要るなら保険契約確認証を印刷して残します
同じ第4条の3項に、契約者側の扱いが書かれています。保険契約者は、この保険契約の内容を電磁的方法によって提供される保険契約確認証で確認し、必要に応じて印刷するものとします、という条文です。
紙が要る場合は会社の側で印刷して保管する、という前提になっています。稟議や監査で提示を求められる会社は、この作業を手順に組み込むことになります。
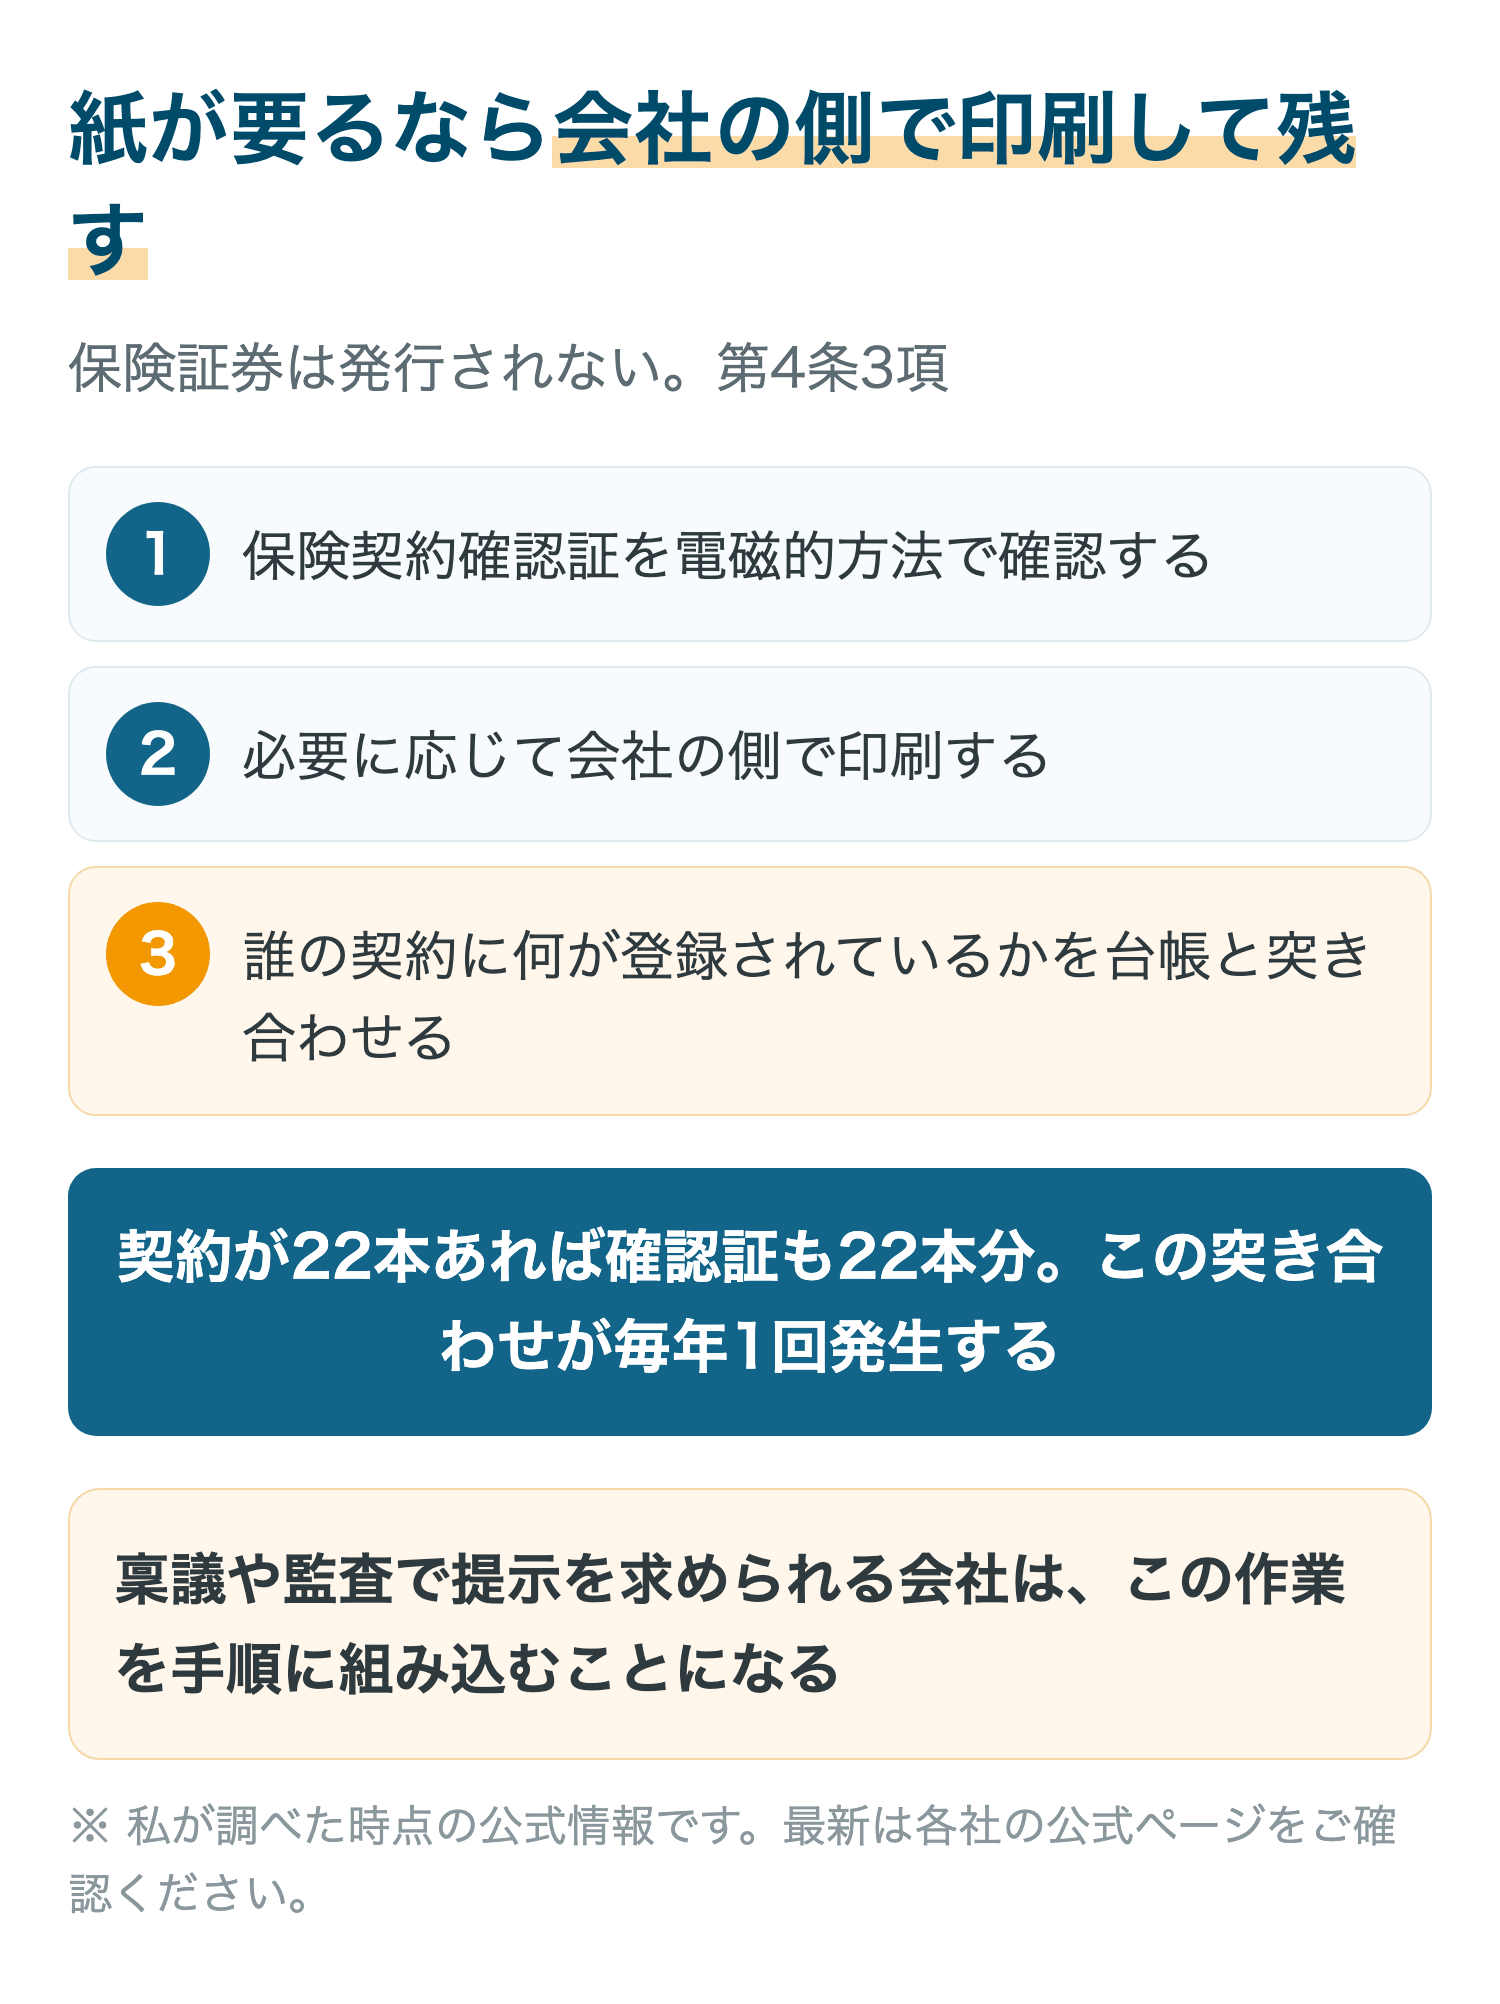
契約が22本あれば、確認証も22本分です。誰の契約に何が登録されているかを社内の台帳と突き合わせる作業が、毎年1回発生します。
モバイル保険を法人で使うデメリット5は年払いができないことです
5つ目は支払い方法です。会社の経費処理では、年払いにまとめられるかどうかで手間が変わります。
案内されている支払方法は月払いだけです
公式のよくある質問に、保険料の支払方法についての記載があります。月払いのみの取り扱いという案内です。
約款のほうには年払という言葉が出てきます。第27条の保険料の返戻や、第28条2項の保険金額の変更に関する条文です。
条文には年払の規定があるものの、実際の案内は月払いのみになっています。申し込みの前に、どちらで扱われるかを確認しておく部分です。
| 項目 | 内容 |
|---|---|
| よくある質問の案内 | 月払いのみ |
| オンライン申込の決済 | クレジットカードのみ |
| 書面申込の決済 | クレジットカード・口座振替・キャリア決済 |
| 約款上の記載 | 年払に関する条文あり |
途中でやめても月払いに解約返戻金はありません
第27条に返戻の扱いがあります。保険料の払方が月払の場合、解約返戻金はありませんという条文です。
月払いなら払いすぎが起きにくい仕組みではあります。ただし月の途中で解約しても、その月の保険料は戻りません。
保険金額は保険期間の途中では動かせません
第28条1項には、期中の変更を扱わない旨が書かれています。当社は、保険契約者より修理費用保険金額の増額または減額の申し出があっても、保険期間中の変更は取り扱いしませんという条文です。
第13条により保険期間は契約日から1年です。枠を増やしたくなっても、次の契約日まで待つことになります。
モバイル保険を法人で使うデメリット6は告知を総務が代行しにくいことです
6つ目は申し込みの実務です。22本の契約を総務がまとめて処理したくなりますが、告知の部分だけは切り分けが要ります。
告知するのは契約者または被保険者です
第15条が告知義務の条文です。保険契約者または被保険者になる方は、告知書類または告知画面で告知を求められた事項について、正確に告知することを要しますと定められています。
告知の内容は端末の状態に関わります。画面が割れていないか、水濡れの履歴がないか、といった項目です。
端末の現状を知っているのは、日々使っている社員本人です。総務が台帳だけを見て代わりに入力すると、実際の状態とずれます。
告知に誤りがあると支払い後でも解除されます
第16条は告知義務違反による解除の条文です。2項に、支払事由が発生した後の扱いが書かれています。
保険金等の支払事由が発生した後においても、当社は保険契約を解除することができるという内容です。続けて、すでに保険金等を支払っていたときは、その返還を請求しますとあります。
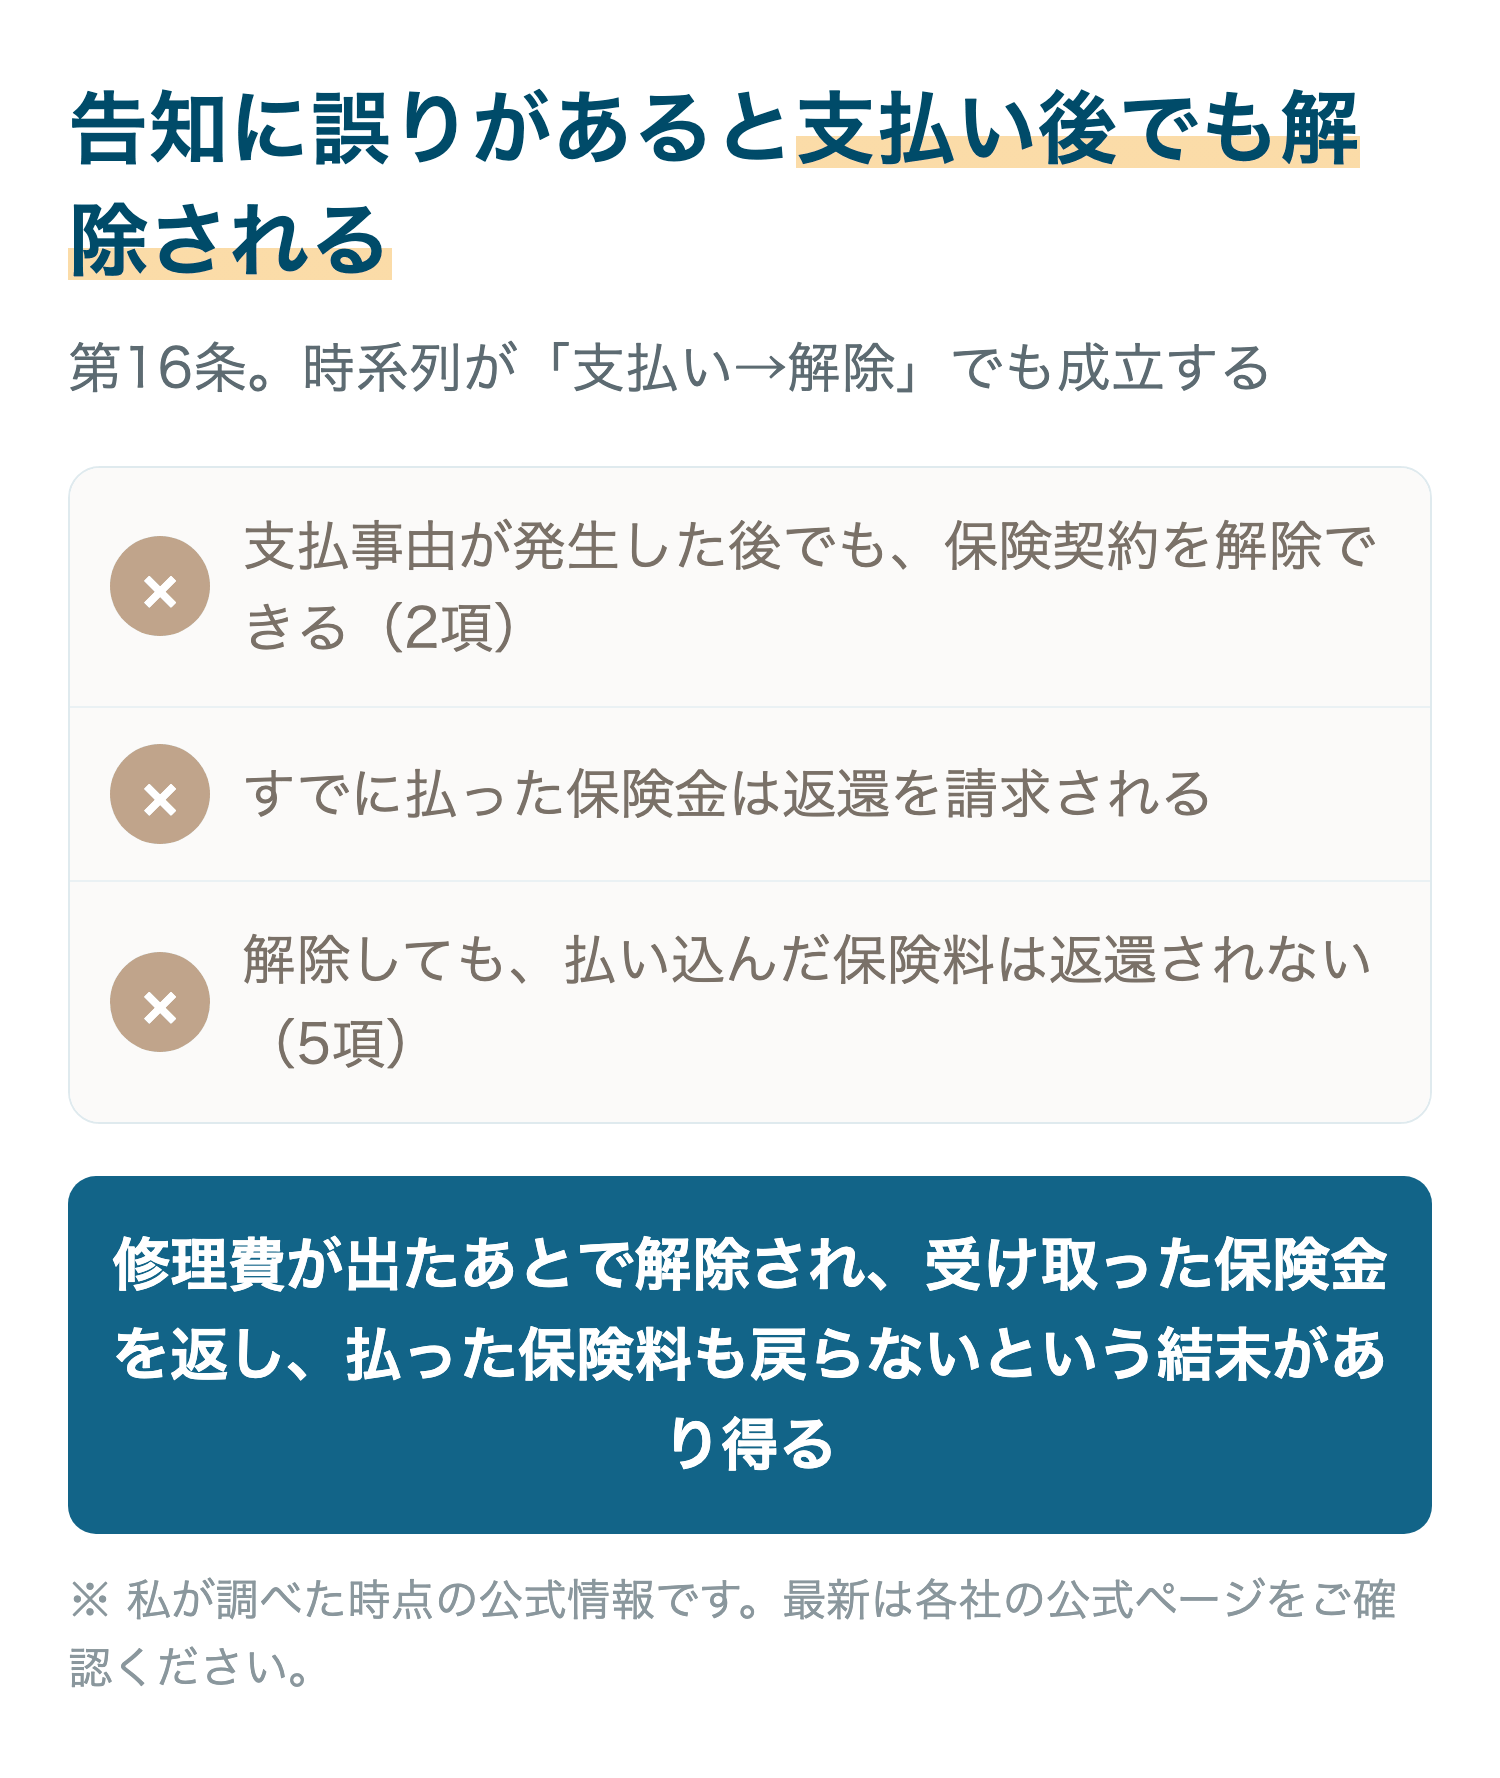
5項では、解除した場合にすでに払い込まれた保険料は返還しないと定められています。修理費が出たあとで解除され、受け取った保険金を返し、払った保険料も戻らないという結末があり得ます。
告知の入力を総務がまとめて代行すると、端末の実態とずれるリスクを会社が抱えます。入力だけ本人にやってもらう手順にすると、この条文には引っかかりません。
申し込みには端末の写真と購入証明書が要ります
告知のほかにも、申し込みの時点で用意するものがあります。よくある質問には、クレジットカード、端末の写真、購入証明書の3点が挙がっています。
購入証明書は、その端末をいつどこで買ったかを示す書類です。会社が一括で購入していれば、納品書や請求書が該当します。
1枚の納品書に複数台がまとめて記載されている場合の出し方は、公式には書かれていませんでした。台数が多い会社は、申し込みの前に確認しておく部分です。
端末の写真は社員の手元でしか撮れません。ここでも作業を社員に渡す形になります。
端末を足すたびに告知が必要になります
第32条2項に、追加される端末への適用が書かれています。第15条(告知義務)は前1.によって追加される端末にも適用されますという条文です。
第33条2項にも、変更される端末について同じ規定があります。つまり副端末を1台足すたびに、その端末の状態を告知する作業が発生します。
年に何度も端末を入れ替える会社では、この手間が積み上がります。
モバイル保険を法人で使うデメリット7は上限を会社単位で足せないことです
7つ目は補償の枠です。契約が人数分あっても、枠は人ごとに独立しています。
上限は1被保険者について20万円です
第7条に金額の制限があります。1被保険者について設定できる修理費用保険金額は20万円を限度とし、同一通信端末に対する複数契約は認めないこととしますという条文です。
22人分の契約があっても、1人あたりの上限は20万円のままです。22人分を合算して1人に大きく使う、という配分はできません。
実際に設定される枠は、主端末が年間15万円、副端末2台で合計4.5万円です。
上限に達した契約は補償そのものが消えます
第29条には、上限に達した場合の扱いがあります。支払われた保険金の総額が保険金額に達したとき、その契約の補償は消滅するという内容です。
年度の途中で枠を使い切った社員は、そこから先が無保険になります。第28条1項により期中の増額はできないので、次の契約日まで待つことになります。
| 状況 | 会社の対応 |
|---|---|
| 1人が枠を使い切った | その社員は次の契約日まで補償なし |
| 期中に枠を増やしたい | 第28条1項により取り扱いなし |
| 別の社員の枠を回したい | 第7条により被保険者ごとに独立 |
追加した副端末は30日間補償されません
第9条は免責期間の条文です。副端末については、登録日から30日以内に生じた支払事由に対して保険金を支払わないと定められています。
契約時に主端末と同時に登録した副端末は、この30日が適用されません。あとから足した端末だけが対象になります。
新しい端末を配るたびに、1か月の空白ができます。入社が続く時期には、この空白が重なることになります。
少額短期保険なので保護機構の対象外です
重要事項説明書に、制度上の位置づけが書かれています。この保険は損害保険契約者保護機構の補償対象外である、という記載です。
保護機構は、保険会社が破綻したときに契約者を保護する仕組みです。少額短期保険業者はその枠の外にあります。
もう1つ、第11条にも規定があります。収支が著しく悪化した場合には将来に向かって保険料の増額または保険金額の減額を行うことがあり、財源が不足する場合には保険金を削減して支払うことがある、という条文です。
複数端末の枠の考え方は複数端末の補償を法人で一本化できる範囲を調べましたで整理しています。
モバイル保険を法人で使うデメリットが小さくなる会社の条件を整理します
7つを並べたので、自社に当たる数を数えられる状態になりました。ここからは判断の目安です。
7つのうち当たるのが2つまでなら運用でしのげます
当たる数が少ない会社には共通点があります。端末を使い回さず、人の入れ替わりが少なく、証憑を電子データで残していることです。
この条件なら、残るのは保険金の受取先と30日間の空白くらいです。どちらも社内の手順書で対応できます。
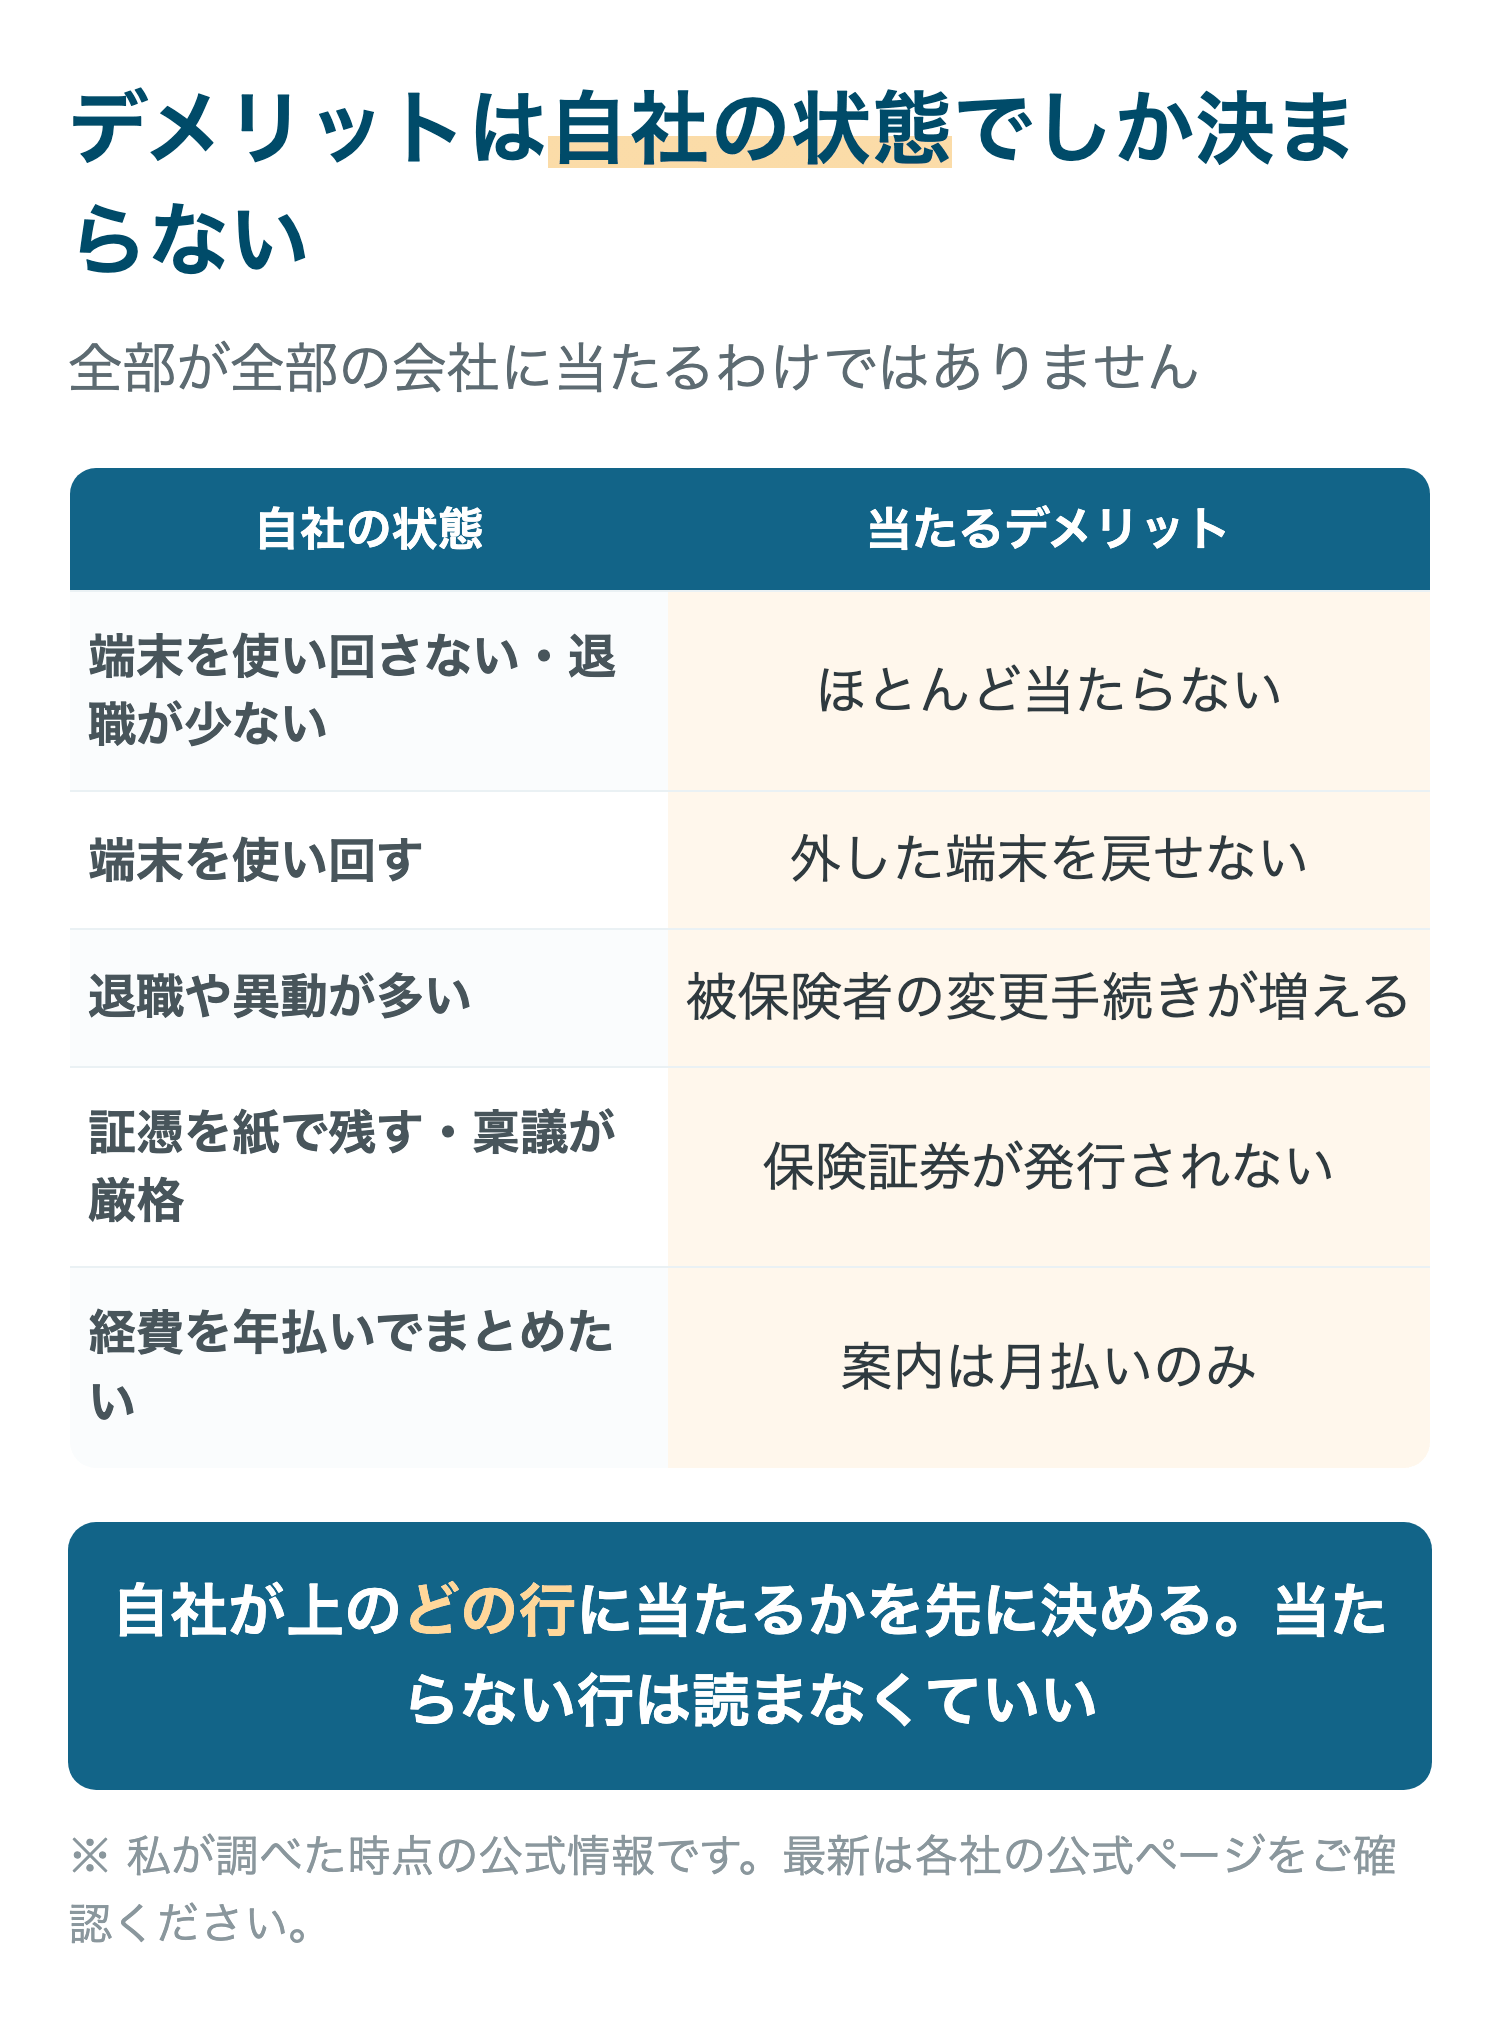
| 自社の状態 | 当たるデメリット |
|---|---|
| 端末を使い回さない・退職が少ない・証憑は電子 | 3・7の一部 |
| 端末を使い回す | 1が追加 |
| 退職や異動が多い | 2が追加 |
| 証憑を紙で残す・稟議が厳格 | 4が追加 |
| 経費を年払いでまとめたい | 5が追加 |
4つ以上当たる会社は別の手段を先に検討します
端末を頻繁に回して、人の出入りも多く、紙の証憑を求められる会社では、7つのうち4つ以上が当たります。この状態だと、契約の維持そのものが総務の作業として重くなります。
その場合はメーカーの延長保証や、法人向けの動産総合保険を先に比べる形になります。AppleCare+との切り替えの順番はモバイル保険とAppleCare+は切り替える順番で結果が変わりましたにまとめました。
台帳を開いて数えるところから始めます
判断に要る材料は社内にあります。端末の管理台帳と、直近3年の退職者数と、経理の証憑の残し方です。
この3つを見れば、7つのうちいくつ当たるかは30分で数えられます。保険の資料を読み込むより、自社の台帳を開くほうが先です。
数えた結果が2つ以下なら、月額700円で1人3台までという条件は端末の台数が多い会社ほど効いてきます。22名で66台なら月15,400円です。
モバイル保険 法人 デメリットについてよくある質問
Q. モバイル保険は法人契約だと個人より不利になりますか
A. 補償の内容は同じですが、手続きの回数が増えます。
契約が社員1人につき1本になるので、申し込みも変更も人数分の作業になります。補償の枠や月額は個人と同じ条件です。
Q. 社内で端末を別の社員に引き継ぐ場合は登録し直せますか
A. 一度登録から外した端末は、別の契約にも登録できません。
第33条5項と6項、第34条4項に、変更または削除された端末は主端末としても副端末としても登録できないと書かれています。使い回す前提なら、登録する端末を固定する運用に変えることになります。
Q. 退職した社員と連絡が取れない場合はどうなりますか
A. 被保険者の変更ができないため、契約は解約する形になります。
第31条により被保険者の変更には本人の同意が要ります。入社時の誓約書に、退職時の手続き協力を含めておくと止まりにくくなります。
Q. 保険金は会社の口座で受け取れますか
A. 保険金は被保険者である社員に支払われます。
第6条1項に、被保険者に保険金を支払うと定められています。会社が修理費を立て替える場合は、社員から会社への精算手順を先に決めておく形になります。
Q. 保険料は経費として処理できますか
A. 経理の判断になるため、契約の形を示したうえで顧問税理士に確認してください。
契約者が法人、被保険者が社員個人という構成になります。この構成を伝えたうえで処理方法を決める部分です。
Q. 保険証券がなくても稟議は通りますか
A. 保険契約確認証を印刷したものが、契約内容を示す書面になります。
第4条1項により保険証券もこれに代わる書面も発行されません。3項に、必要に応じて印刷するものとするという記載があります。
Q. 年度の途中で補償の上限を増やせますか
A. 保険期間の途中では取り扱われません。
第28条1項に、増額または減額の申し出があっても保険期間中の変更は取り扱わないと書かれています。保険期間は第13条により契約日から1年です。
Q. AppleCare+と比べて法人ではどちらが向いていますか
A. 1人あたりの端末が2台以上あるかどうかが分かれ目になります。
AppleCare+は端末ごとの契約なので、台数が増えるほど金額が積み上がります。モバイル保険は1契約に3台まで入るため、複数台を持たせている会社では計算が変わります。
7つのデメリットは、どれも補償の中身ではなく契約を動かす手続きの話でした。資料をどれだけ読み込んでも、当たるかどうかは自社の台帳を見ないと決まりません。
端末を使い回しているか、人がどのくらい辞めるか、証憑を紙で残すか。この3つを確認するところからです。
当たるのが2つ以下なら、月700円で1人3台まで。
※料金や条件は変わることがあります。加入前に、最新の内容を公式ページで確認してください。


