保証を横に並べて見比べたい方へ。AppleCare+・キャリアの補償・モバイル保険を1ページにまとめています。
社用iPhoneの画面が割れたという報告が来たとき、総務が最初に調べるのは修理代金です。ところが金額を調べ終えたあとに、もう一段面倒な問いが残ります。
その修理費を何費で処理するのか、そしてその期に全額落ちるのかという問いです。国税庁の通達を読むと、答えは修理代金の多寡ではなく直すか買い替えるかの選択のほうで決まっていました。
画面割れの修理費は、き損した資産の原状回復にとどまる限り修繕費として支出した期に落ちます。ところが直さずに買い替えると資産の取得に変わり、モバイル保険も「修理費用を負担した場合」を支払条件にしているため保険金が出ません。月額700円(非課税)で1契約に3台まで登録でき、39台なら13契約で月9,100円・年109,200円です。
先に決めるのは修理代の相場より、直すか買い替えるかの社内基準のほうです。
社用iPhoneの画面割れの修理費は原状回復にとどまれば修繕費です
画面割れの修理は、割れる前の状態に戻す作業です。法人税基本通達はこの型の支出を修繕費と名指ししています。
| 支出の性質 | 区分 | 落ちる時期 |
|---|---|---|
| 通常の維持管理 | 修繕費 | 支出した期 |
| き損した資産の原状回復 | 修繕費 | 支出した期 |
| 価値を高める・耐久性を増す | 資本的支出 | 減価償却で分割 |
通達7-8-2は次のように書いています。
法人がその有する固定資産の修理、改良等のために支出した金額のうち当該固定資産の通常の維持管理のため、又はき損した固定資産につきその原状を回復するために要したと認められる部分の金額が修繕費となる
割れた画面を同じ仕様の画面に戻す作業は、この「き損した固定資産につきその原状を回復する」にそのまま当てはまります。端末の性能が上がるわけでも、使える年数が延びるわけでもありません。
判定の分かれ目は金額ではありません。その支出が原状回復にとどまるのか、それとも価値や耐久性を足すのかという性質のほうです。
資本的支出になるのは性能が上がったときです
同じ通達の7-8-1は、資本的支出に当たる例を挙げています。
機械の部分品を特に品質又は性能の高いものに取り替えた場合のその取替えに要した費用の額のうち通常の取替えの場合にその取替えに要すると認められる費用の額を超える部分の金額
iPhoneの画面交換でこの型に当たる場面は、実務上ほとんど出てきません。Appleも正規サービスプロバイダも、割れた画面を上位モデルの画面に載せ替えるという直し方はしていないからです。
会社スマホとパソコンの保険をまとめる考え方 も、この「元に戻す費用をどう受け止めるか」という発想の延長線上にあります。端末の種類が違っても、原状回復という軸は共通しています。
社用iPhoneの画面割れの修理費は1件20万円未満なら判定が要りません
性質で判定するのが原則ですが、通達には金額で切り抜けられる道が用意されています。1件20万円未満はその代表です。
通達7-8-3は次の2つを挙げています。
(1) その一の修理、改良等のために要した費用の額(…)が20万円に満たない場合
(2) その修理、改良等がおおむね3年以内の期間を周期として行われることが既往の実績その他の事情からみて明らかである場合
このいずれかに当たれば、7-8-1にかかわらず修繕費として損金経理できると書かれています。
| 条件 | 内容 | 画面割れでの当てはまり |
|---|---|---|
| 7-8-3(1) | 1件20万円未満 | iPhoneの画面交換はここに収まる |
| 7-8-3(2) | おおむね3年以内の周期 | 台数が多い会社は実績で示せる |
iPhoneの画面交換費用が1件で20万円を超える場面は考えにくく、実務上はこの(1)で処理が決まります。性質の議論に入る前に金額の線で片づくということです。
3年以内の周期なら金額を問いません
(2)のほうは金額に上限がありません。同じ種類の修理が3年以内の周期で繰り返し起きていると実績で示せれば、金額にかかわらず修繕費にできるという定めです。
39台を配っている会社なら、画面割れは年に何度も起きます。修理履歴を台帳に残しておくことが、そのまま(2)の「既往の実績」を示す材料になります。
法人の端末保証を管理する台帳の作り方 で整理した記録の型は、税務側の説明材料としてもそのまま使えます。
社用iPhoneの画面割れの修理費が判定できないときは60万円の線を使います
修繕費か資本的支出かがどうしても決まらない金額が出たときのために、通達7-8-4が形式基準を置いています。
(1) その金額が60万円に満たない場合
(2) その金額がその修理、改良等に係る固定資産の前期末における取得価額のおおむね10%相当額以下である場合
このいずれかに当たれば修繕費として損金経理できます。
| 基準 | 線 | 128,000円の端末の場合 |
|---|---|---|
| 60万円基準 | 60万円未満 | 画面交換は余裕で下回る |
| 10%基準 | 取得価額の10%以下 | 12,800円以下なら該当 |
取得価額が128,000円の端末では、10%基準の線は12,800円になります。画面交換の実額はこれを上回ることが多いため、実際に効くのは60万円基準のほうです。
通達7-8-5には、判定できない金額を30%と10%のいずれか少ない額で区切って経理する特例も置かれています。画面割れの規模ではここまで使う場面はまず来ません。
社用iPhoneの画面割れで買い替えると修理費ではなく資産の取得になります
ここが分岐点です。割れた端末を直さずに新しい端末を買った瞬間、それは修繕ではなくなります。
修繕費という区分は、既にある固定資産に手を入れる支出に付く名前です。新しい端末の購入代金は、既にある資産への支出ではありません。
| 選んだ道 | 会計上の性質 | 落ちる時期 |
|---|---|---|
| 直す | 修繕費 | 支出した期に全額 |
| 買い替える | 減価償却資産の取得 | 取得価額により分岐 |
同じ「画面が割れた」という一つの事故から出発しても、選んだ道によって落ちる時期がずれます。
10万円と20万円と30万円で落とし方が3つに分かれます
タックスアンサーNo.5403は、少額の減価償却資産を次のように定めています。
1 使用可能期間が1年未満のもの
2 取得価額が10万円未満のもの
さらに注書きで、20万円未満の資産は一括償却資産として3年間で償却する規定を選べると書かれています。
| 取得価額 | 使える制度 | 落とし方 |
|---|---|---|
| 10万円未満 | 少額の減価償却資産 | その期に全額 |
| 20万円未満 | 一括償却資産 | 3年で均等 |
| 30万円未満 | 中小企業者等の特例 | その期に全額(要件あり) |
| 30万円以上 | 通常の減価償却 | 耐用年数で分割 |
取得価額128,000円の端末は10万円を超えているため、少額の減価償却資産にも一括償却資産にも入りません。残る道は30万円未満の特例か、通常の減価償却のどちらかになります。
No.5403には見落としやすい注意も書かれています。
いったん資産に計上したものをその後の事業年度で一時に損金経理をしても損金の額に算入することはできません
買った期に損金経理しなかった端末は、あとから一括で落とす道が閉じます。判断を先送りした分だけ選択肢が減るということです。
社用端末の保険が対象にする端末の範囲 を見ておくと、買い替えた新しい端末を補償に載せ替える手順も同時に決められます。
社用iPhoneの画面割れの買い替えは特例の合計300万円で止まります
30万円未満の特例は便利ですが、年間の合計に天井があります。台数が多い会社ほど早く当たります。
タックスアンサーNo.5408は次のように定めています。
適用を受ける事業年度における少額減価償却資産の取得価額の合計額が300万円(…)を超えるときは、その取得価額の合計額のうち300万円に達するまでの少額減価償却資産の取得価額の合計額が限度となります
| 項目 | 内容 |
|---|---|
| 対象額 | 取得価額30万円未満 |
| 期間 | 平成18年4月1日から令和8年3月31日まで |
| 従業員数 | 常時使用する従業員500人以下(特定法人は300人以下) |
| 年間限度 | 合計300万円 |
| 手続 | 別表16(7)を確定申告書等に添付 |
取得価額128,000円の端末なら、300万円の枠は23台で埋まります。画面割れの買い替えだけでなく、期中に入れたパソコンやタブレットも同じ枠を食う点が効いてきます。
No.5408には重複適用の制限も書かれています。
この特例の適用を受ける資産は、租税特別措置法上の特別償却、税額控除、圧縮記帳と重複適用はできません
枠を画面割れの買い替えに使ってしまうと、期末に入れたい設備の側で使えなくなることがあります。枠は会社に1つしかないからです。
複数端末の補償を一本にまとめる考え方 を先に決めておくと、買い替えに流れる台数そのものを減らせます。
社用iPhoneの画面割れの修理費は耐用年数が過ぎても判定が変わりません
配ってから4年経った端末が割れた場合はどうなるのか。通達はここにも一文を置いています。
耐用年数を経過した減価償却資産について修理、改良等をした場合であっても、その修理、改良等のために支出した費用の額に係る資本的支出と修繕費の区分については、一般の例によりその判定を行うことに留意する
7-8-9はこう書いています。帳簿価額が残っていない端末を直しても、判定の物差しは新品と同じということです。
| 端末の状態 | 修繕費の判定 |
|---|---|
| 買って1年目 | 一般の例による |
| 耐用年数の途中 | 一般の例による |
| 耐用年数を経過 | 一般の例による |
古い端末だから修繕費にできない、という理屈はここには存在しません。逆に、古いから資本的支出になるという扱いも書かれていません。
社用iPhoneのAppleCareで修理に出すときの手順 で整理した流れは、端末の古さにかかわらず同じように回ります。
社用iPhoneの画面割れの修理費は負担して初めて保険金が出ます
税務の話とは別に、修理費そのものを回収する道があります。ただしモバイル保険の約款は支払条件を厳しく書いています。
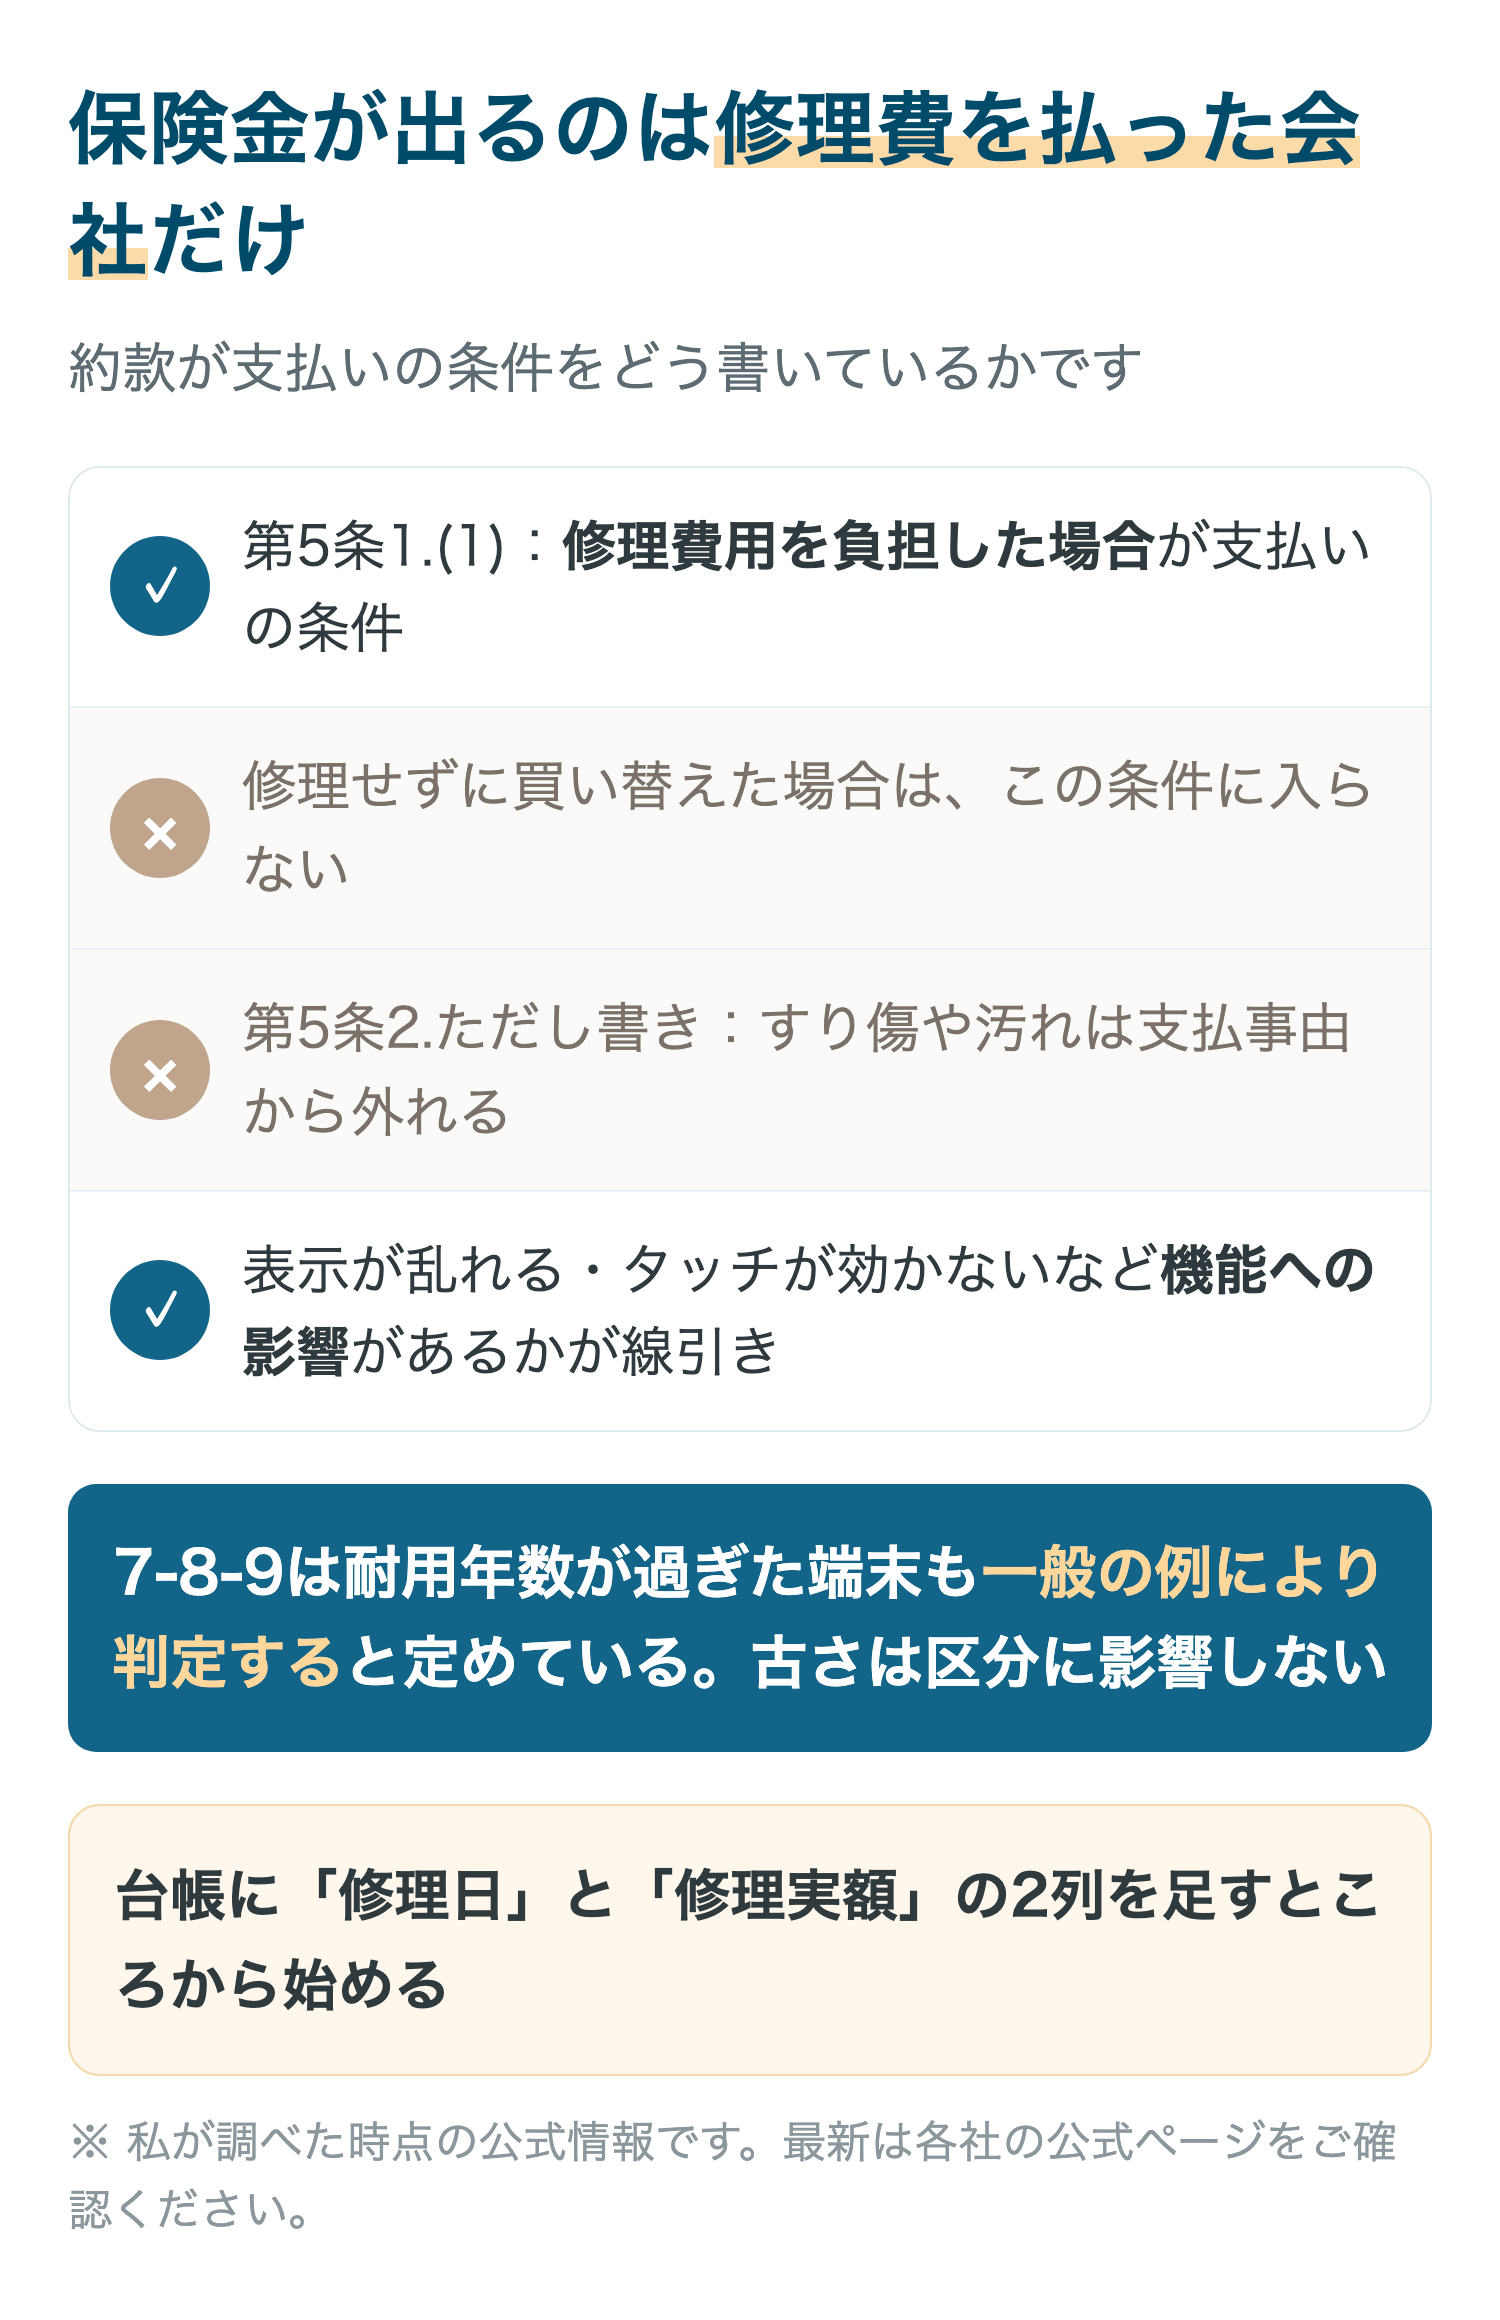
第5条1.は次の2つを挙げています。
(1)修理費用を負担した場合
(2)修理不能となった場合(ただし、購入時に中古品であった通信端末についてメーカー保守期間が終了し交換部品が調達できずに修理不能となった場合を除きます。)
第6条1.(1)も同じ立場です。
主端末が修理または有償交換できた場合は、負担された修理費用とします。
| 会社が選んだ道 | 保険金 |
|---|---|
| 直して修理費を払った | 負担した修理費用が出る |
| 修理不能と判定された | 修理不能保険金額が出る |
| 直さずに買い替えた | 出ない |
| 割れたまま使い続けた | 出ない |
「負担した」という言葉が支払条件になっているため、修理費を払っていない会社には保険金が回りません。買い替えという選択は、損金の後ろ倒しと保険金ゼロを同時に招きます。
法人がモバイル保険を契約できるかどうかの条件 を確認しておくと、契約名義の側で詰まる場面を先に潰せます。
社用iPhoneの画面割れが機能に関係しない傷だと対象から外れます
割れ方によっては、修理費を払っても支払事由に当たらないことがあります。約款第5条2.のただし書きがそこを切っています。
外装破損、損壊、水濡れ全損、故障、および盗難
ただし、すり傷、汚れ、しみ、焦げ等の本体機能に直接関係のない外形上の損傷は除きます。
| 状態 | 支払事由 |
|---|---|
| ガラスが割れて操作に支障が出ている | 当たる |
| 表示が乱れる・タッチが効かない | 当たる |
| 角に細かい傷が付いただけ | 外れる |
| 背面の汚れやしみ | 外れる |
本体機能に影響しているかどうかが線引きです。見た目の問題にとどまる損傷は、修理に出しても保険の対象から外れます。
割れたまま置かれた端末はどこにも行き着きません
直さず買い替えもしない端末が、引き出しに溜まっていくのが一番もったいない状態です。修繕費も立たず、新しい資産も増えず、保険金も出ません。
| 選択 | 損金 | 保険金 |
|---|---|---|
| 直す | その期に全額 | 出る |
| 買い替える | 取得価額により分岐 | 出ない |
| 放置する | 立たない | 出ない |
放置だけが3つのうち唯一、どちらの入口にも入らない選択です。割れた報告が上がった時点で、直すか買い替えるかを決める運用にしておくほうが会社は軽くなります。
業務端末の補償で対象外になる場面 をあわせて読むと、支払事由から外れる型をまとめて把握できます。
社用iPhoneの画面割れの修理費を39台で数えました
39名に1台ずつ配っている会社を置いて、年間の数字を並べます。
| 項目 | 数値 |
|---|---|
| 配布台数 | 39台 |
| 端末1台の取得価額 | 128,000円 |
| 画面修理1件の実額 | 38,000円 |
| 年間の画面割れ件数 | 6件 |
修理費の側と保険料の側を並べると、次のようになります。
| 区分 | 計算 | 年額 |
|---|---|---|
| 修理費(6件) | 38,000円×6 | 228,000円 |
| モバイル保険の保険料 | 700円×13契約×12か月 | 109,200円 |
1契約に3台まで登録できるため、39台は13契約で収まります。保険料の年額109,200円に対して、修理費の年額は228,000円でした。
処理の型も並べておきます。
| 道 | 会計処理 | 保険金 | 手元に残る負担 |
|---|---|---|---|
| 6件とも直す | 228,000円を修繕費 | 負担した修理費用が出る | 保険料109,200円 |
| 6件とも買い替える | 768,000円を資産計上 | 出ない | 全額 |
買い替えを選ぶと、支出は768,000円に膨らんだうえで落ちる時期も分割されます。同じ事故から出発して、着地がここまで開きます。
社用スマホに保証が要るかどうかの考え方 では、修理費を社員に請求できるかという別の論点を扱っています。
社用iPhoneの画面割れの修理費で会社が決める3つのこと
判定の知識より先に、社内で決めておくことが3つあります。
| 決めること | 内容 |
|---|---|
| 分岐の基準 | いくらまでなら直す、いくらを超えたら買い替える |
| 記録の場所 | 修理日・実額・端末番号を残す台帳 |
| 請求の担当 | 保険金請求を誰が出すか |
基準がないと、割れた報告が来るたびに現場が個別に判断します。その結果として直すと買い替えるが混ざり、期末に処理が揃わなくなります。
端末台帳に「修理日」と「修理実額」の2列を足してください。この2列が7-8-3(2)の実績を示す材料になり、保険金請求の根拠にもなります。
修理費の税務上の取扱いは会社ごとの事情で変わります。社内の基準を作るときは、顧問税理士に自社の処理として確認を取ってください。
社用iPhoneの画面割れの修理費についてよくある質問
Q. 画面割れの修理費は修繕費で処理してよいですか
A. 原状回復にとどまる限り修繕費に当たります。
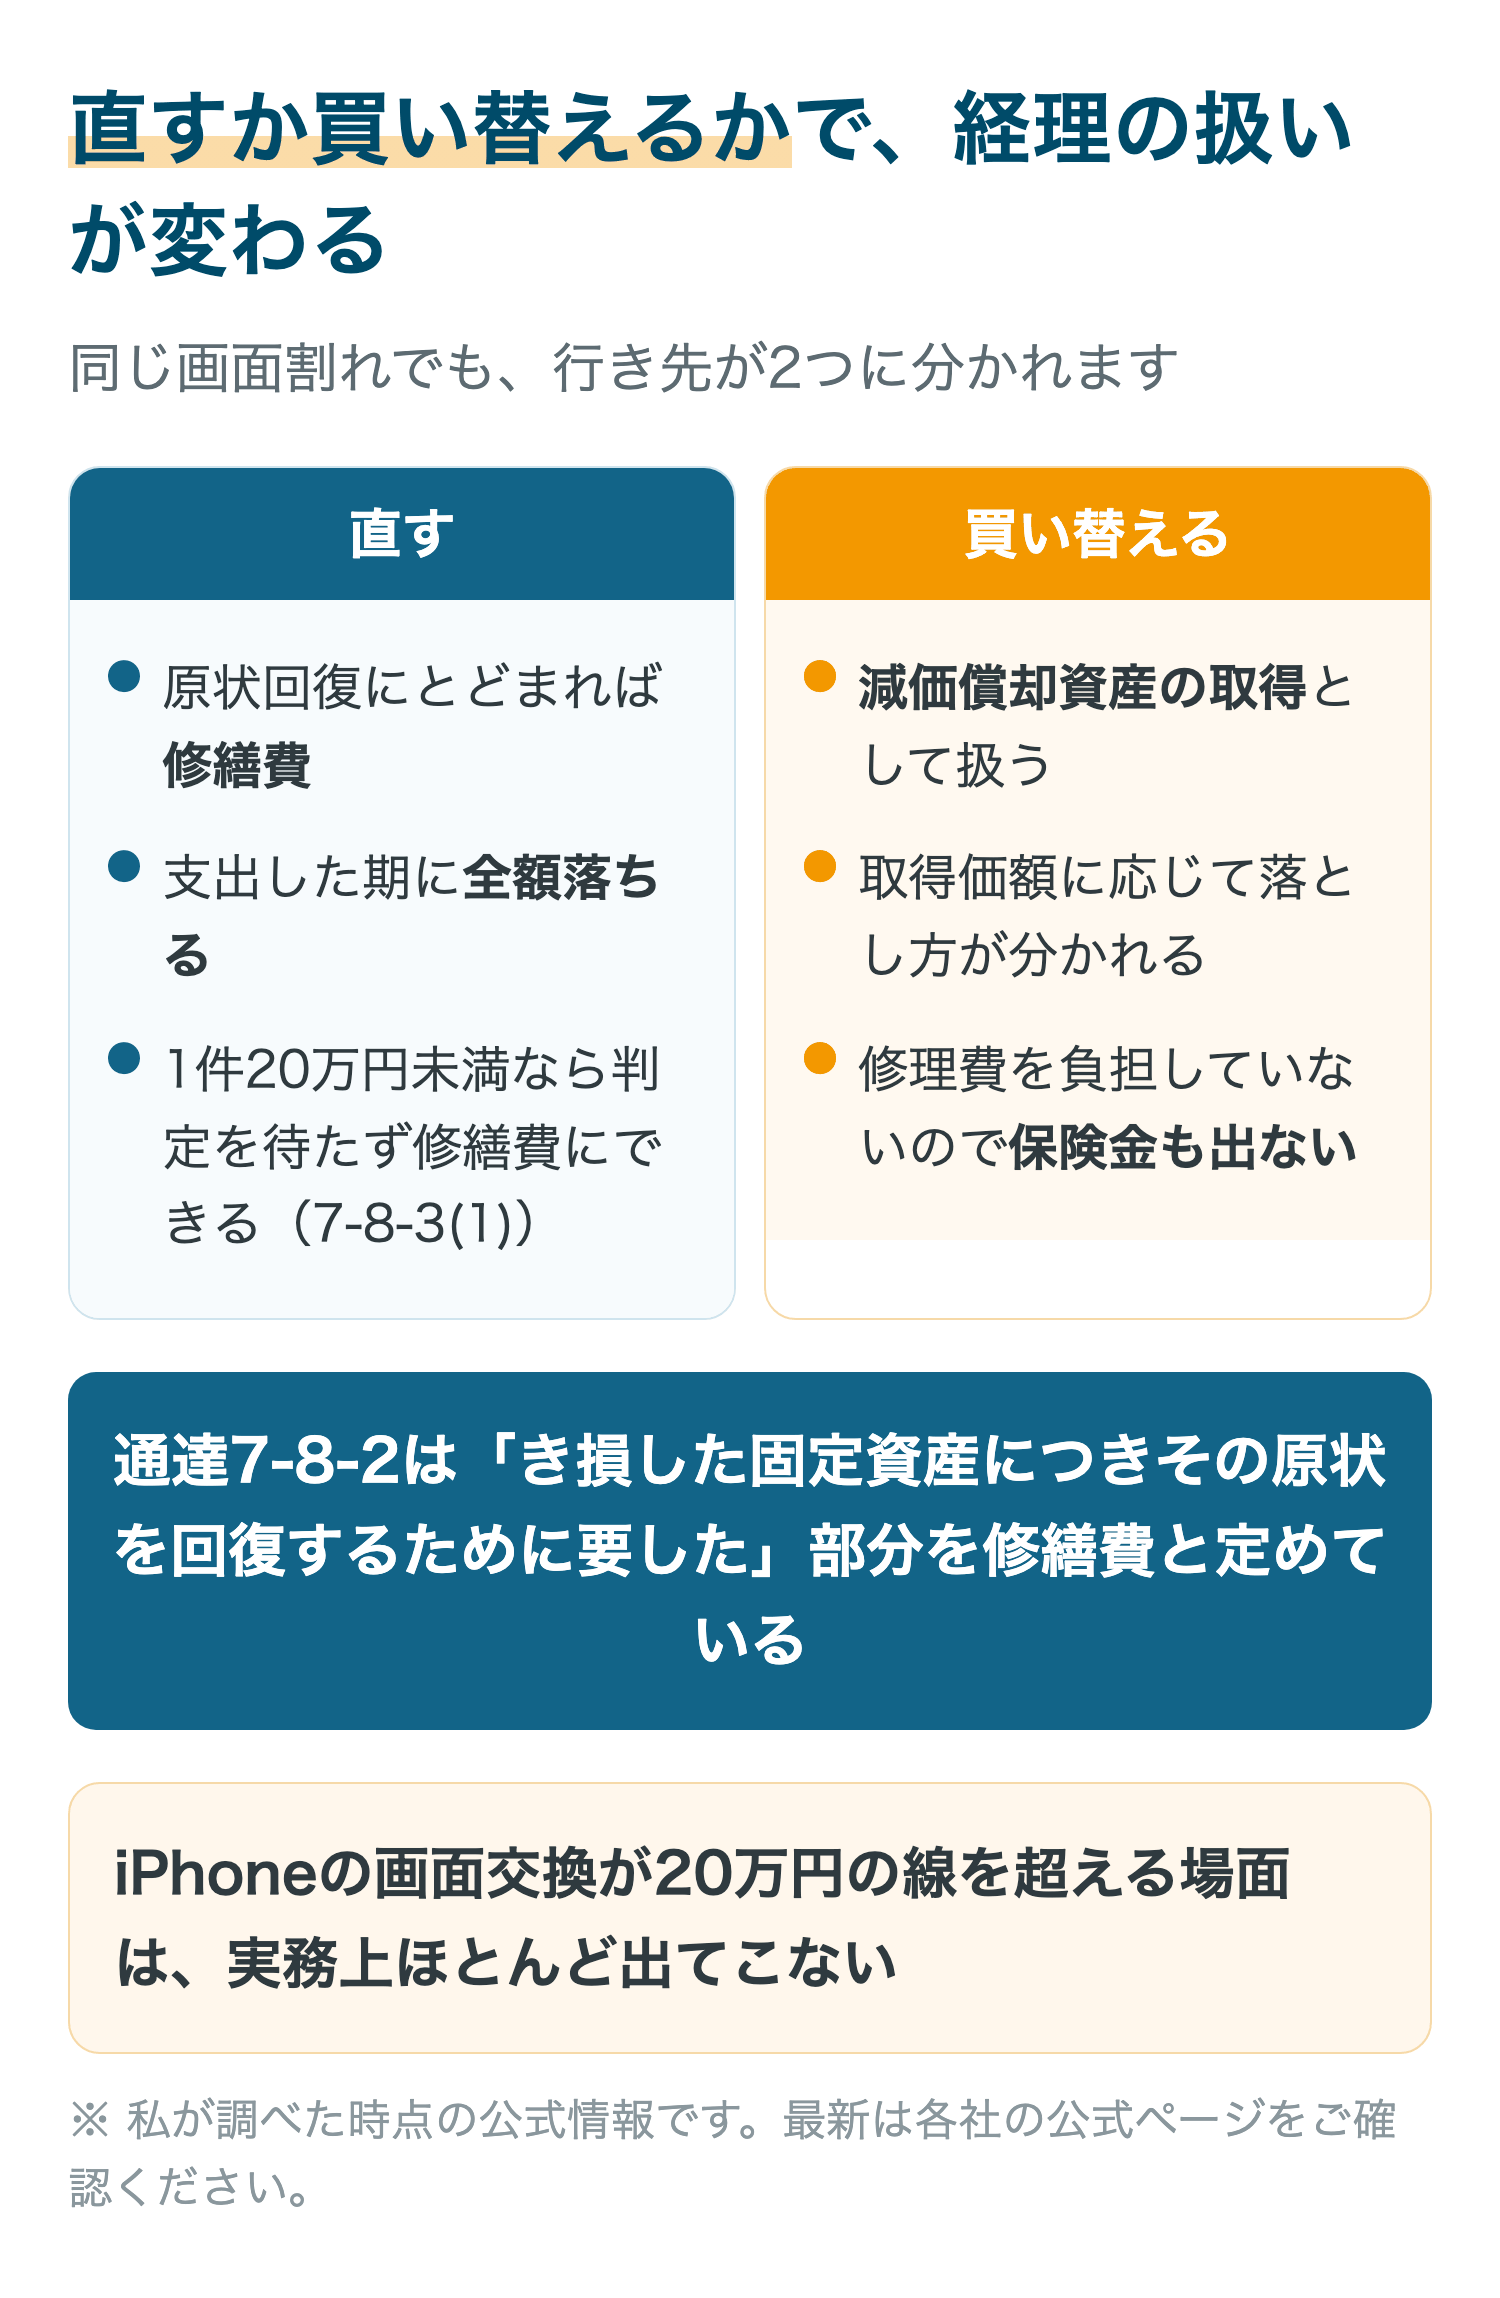
通達7-8-2が「き損した固定資産につきその原状を回復するために要した」部分を修繕費と定めています。割れた画面を同じ仕様に戻す作業は、価値を高める支出にも耐久性を増す支出にも当たりません。
Q. 金額がいくらまでなら判定に迷わずに済みますか
A. 1件20万円未満なら7-8-3(1)で修繕費にできます。
性質の判定に入る前に、金額の線で決着します。iPhoneの画面交換がこの線を超える場面は実務上ほとんど出てきません。
Q. 割れた端末を買い替えた場合も修繕費になりますか
A. なりません。減価償却資産の取得として扱います。
修繕費は既にある固定資産への支出に付く区分です。新しい端末の購入代金は、取得価額に応じて落とし方が3つに分かれます。
Q. 買い替えた端末を全額その期に落とせますか
A. 取得価額が10万円未満か、中小企業者等の特例に当たる場合です。
10万円未満なら少額の減価償却資産、30万円未満なら特例が使えます。特例には年間合計300万円の限度と、別表16(7)の添付という手続が付きます。
Q. 買った期に損金経理しなかった端末をあとから落とせますか
A. できません。
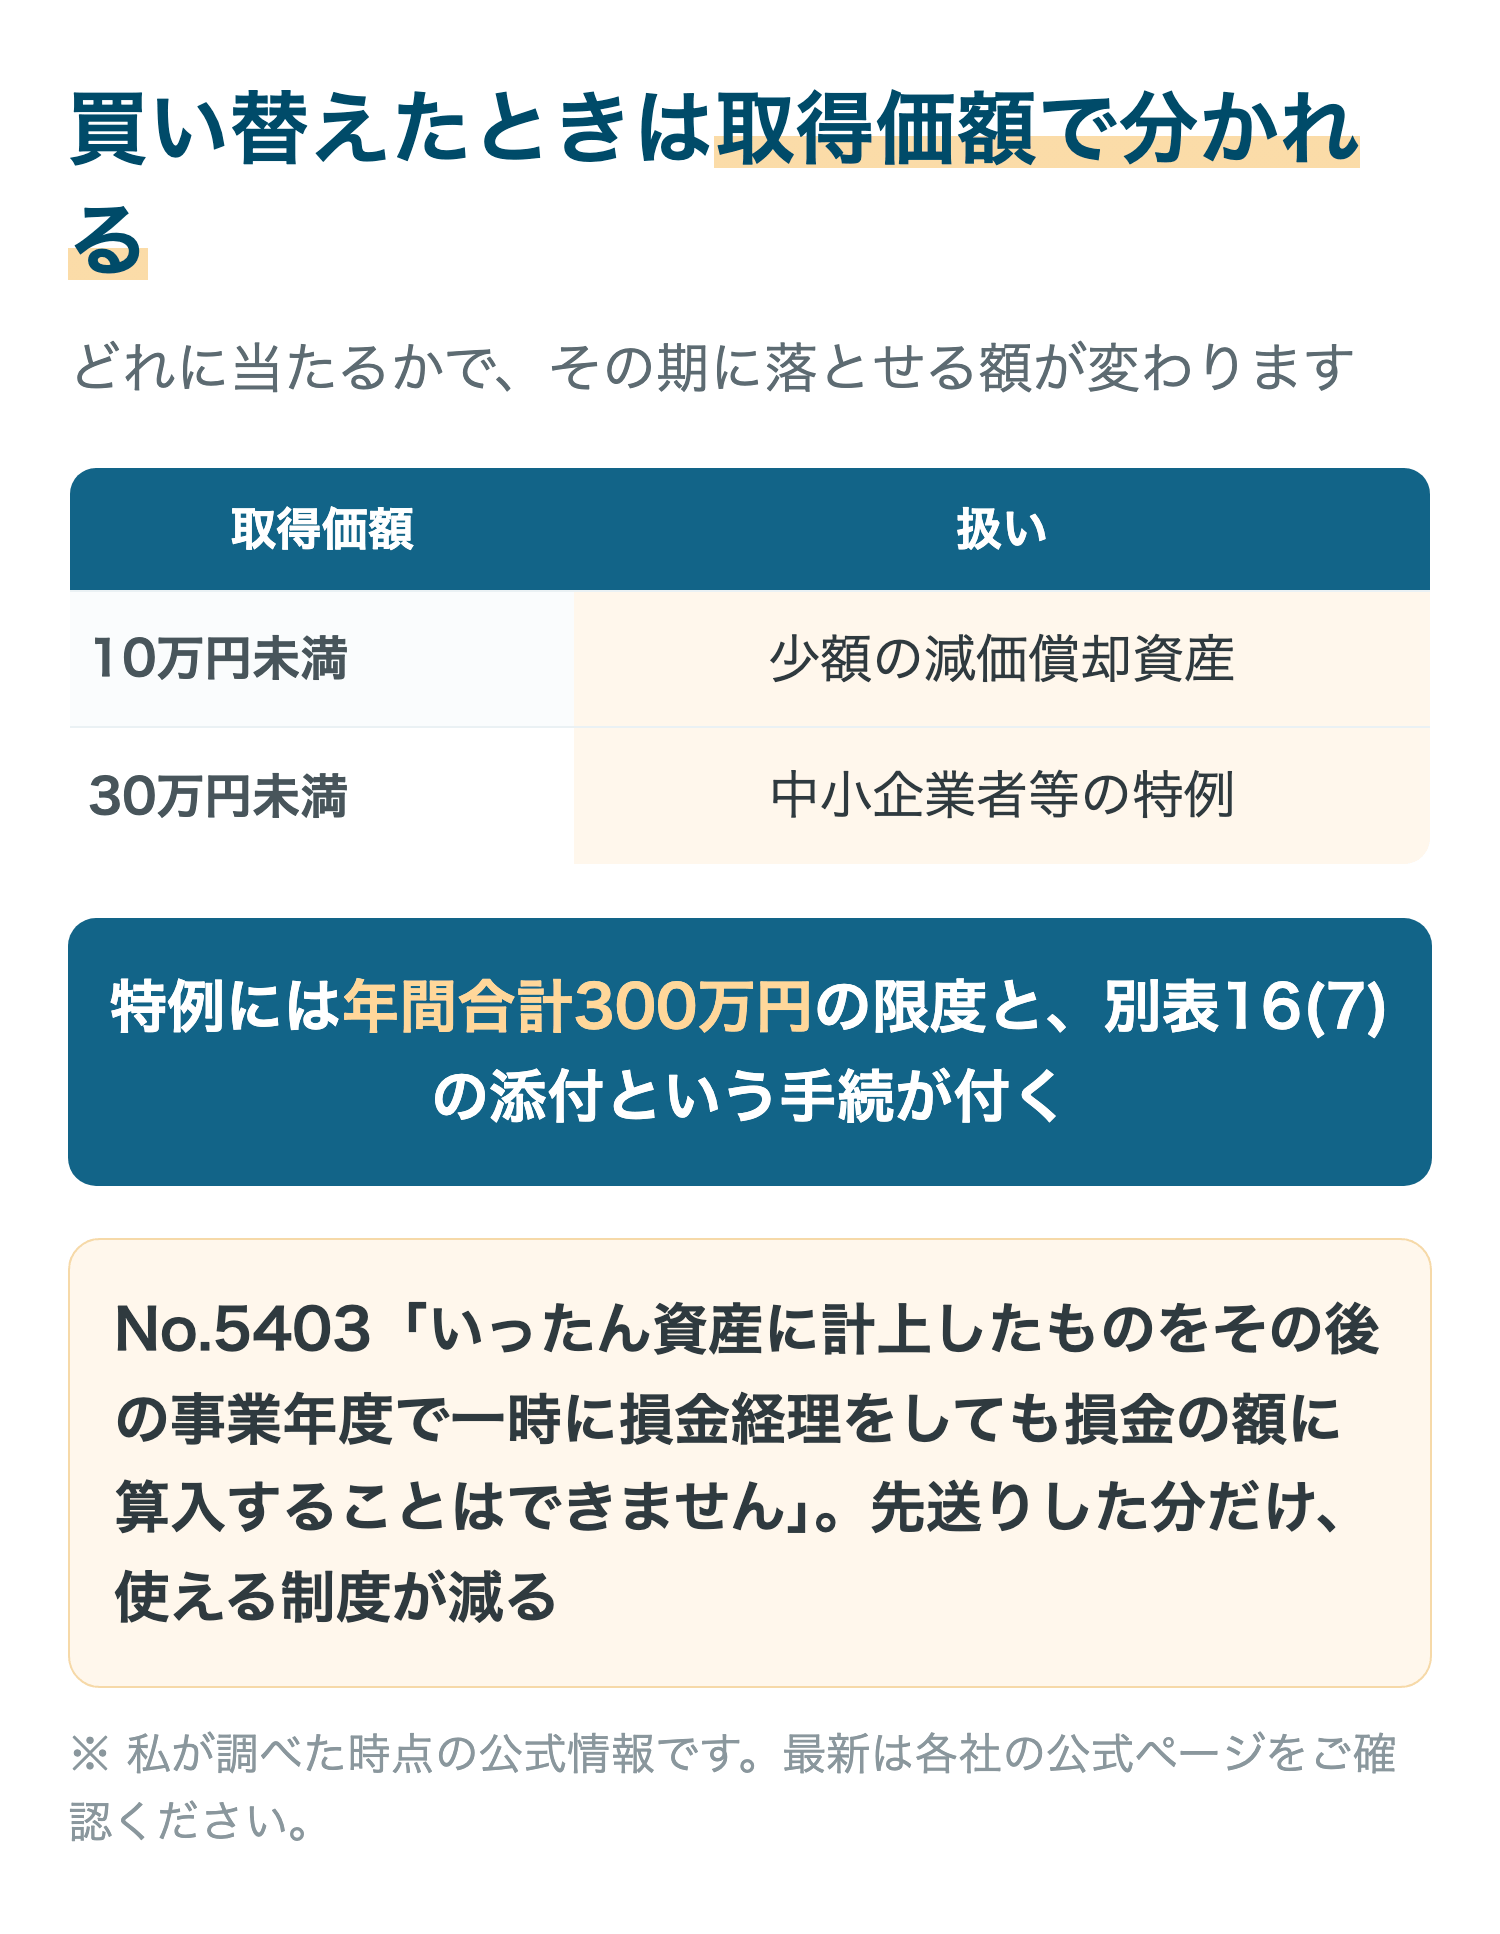
No.5403は「いったん資産に計上したものをその後の事業年度で一時に損金経理をしても損金の額に算入することはできません」と書いています。判断を先送りした分だけ、使える制度が減ります。
Q. 耐用年数が過ぎた端末の修理費はどう扱いますか
A. 新しい端末と同じ物差しで判定します。
7-8-9が「一般の例によりその判定を行う」と定めています。端末の古さは修繕費か資本的支出かの区分に影響しません。
Q. 修理せずに買い替えても保険金は出ますか
A. 出ません。
約款第5条1.(1)は「修理費用を負担した場合」を支払条件にしています。修理費を払っていない会社は、この条件に入りません。
Q. 角の小さな傷でも保険の対象になりますか
A. 本体機能に影響しない外形上の損傷は対象から外れます。
第5条2.のただし書きが、すり傷や汚れを支払事由から除いています。表示が乱れる・タッチが効かないといった機能への影響があるかどうかが線引きです。
画面割れという事故そのものは避けられません。分かれるのは事故のあとで、直すか買い替えるかを会社が決めているかどうかのほうです。
基準と台帳の2つを先に用意しておけば、報告が来た日に処理まで決まります。その日に決められる状態を作ることが、修理費を軽くする一番手前の作業になります。
端末台帳に「修理日」と「修理実額」の2列を足すところから始めてください。
※料金や条件は変わることがあります。加入前に、最新の内容を公式ページで確認してください。


