保証を横に並べて見比べたい方へ。AppleCare+・キャリアの補償・モバイル保険を1ページにまとめています。
社用の端末に保険を付ける前に評判を調べると、最悪という言葉が並んだページに行き当たります。稟議に出す前だと、その一行で手続きが止まります。
ところが並んでいる不満の中身を約款に当てると、ほとんどがそのまま条文に書いてあります。 書いてあるものは不具合ではなく仕様で、法人が本当に詰まるのは口コミに出てこない場所のほうでした。
モバイル保険は月額700円(非課税)で、1契約に最大3台まで登録できます。契約者も被保険者も個人が前提で、保険金を受け取るのは端末を使う本人です。社員27名に iPhone・ノートPC・タブレットを1つずつ配る会社なら、81台を27契約に収めて月18,900円・年226,800円になります。掛け捨てであることも、事故で使った枠が契約更新まで戻らないことも、約款と重要事項説明書に先に書かれています。
悪評を10件読むより、約款の第38条と第42条を先に開くほうが早く済みます。
法人のモバイル保険の評判が最悪と呼ばれる声は個人の契約から出ています
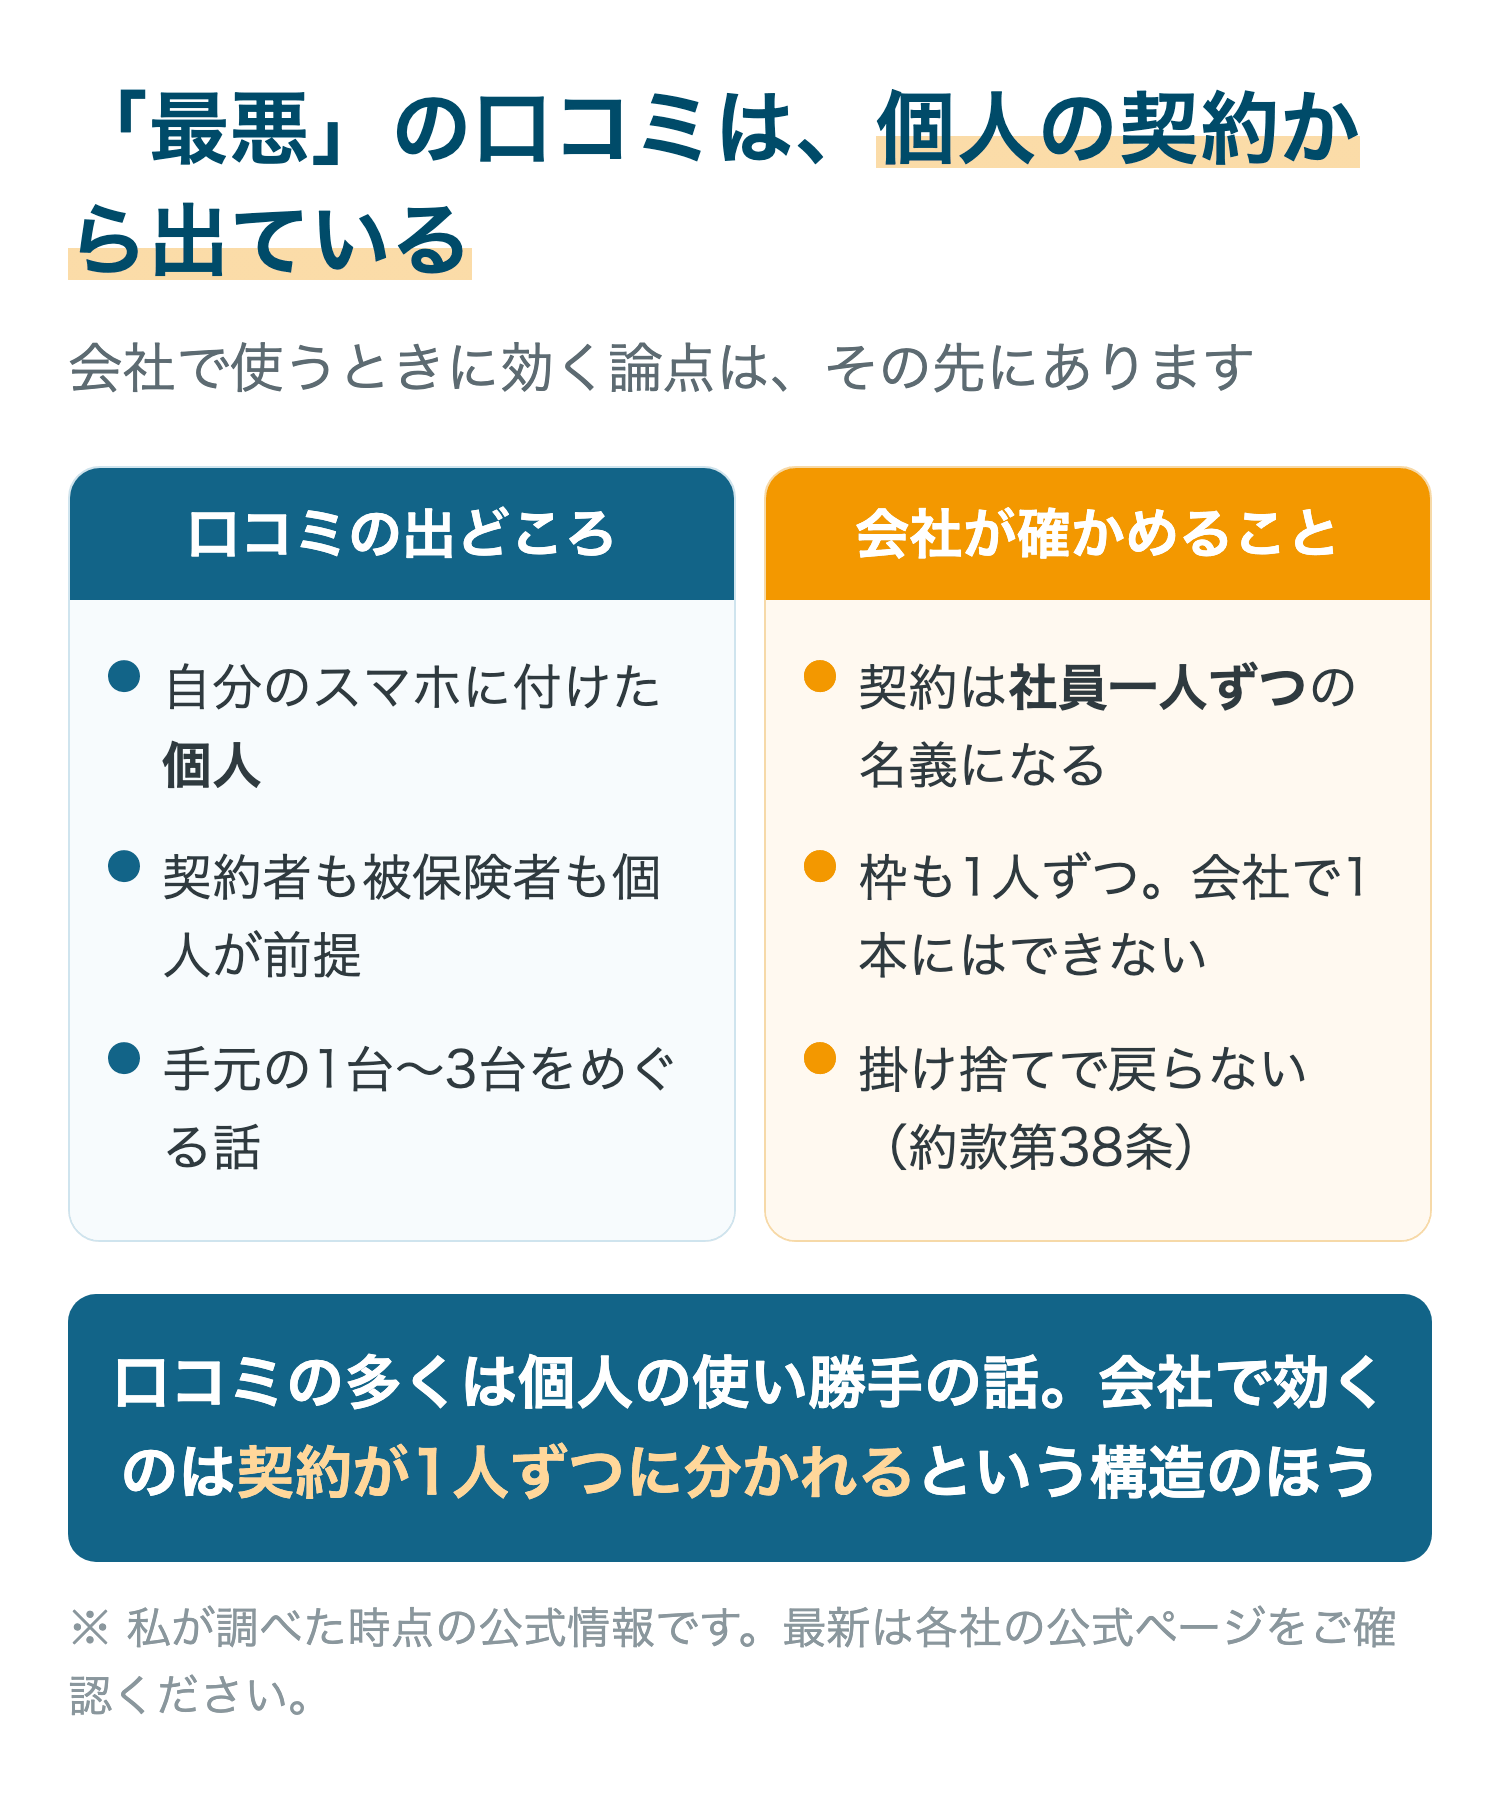
モバイル保険は契約者も被保険者も個人を前提にした商品です。 口コミを書いているのは自分のスマホに付けた人で、会社の端末を管理する立場の話ではありません。
| 口コミの書き手 | 法人の担当者 | |
|---|---|---|
| 契約する人 | 自分 | 社員1人ずつ |
| 端末の持ち主 | 自分 | 会社 |
| 保険金を受け取る人 | 自分 | 社員本人 |
| 困る場面 | 修理費が出るかどうか | 名義と手続きが揃うかどうか |
同じ商品でも、見ている場所が違います。個人が「最悪」と書く場面と、法人が詰まる場面はほとんど重なりません。
悪評の大半は個人契約者の体験談です。法人で使えるかどうかは、体験談ではなく契約の名義で決まります。
そもそも会社名義で申し込めるのかという入口の話は別に整理しました。 契約者と被保険者の関係は法人がモバイル保険を契約できるかにまとめています。
法人のモバイル保険の評判は法人に当たるものと当たらないものに分かれます
世に出ている不満を約款と重要事項説明書に突き合わせると、当たるものと当たらないものに分かれます。 当たるものは仕様なので、契約する前に確かめられます。
| 口コミで見る不満 | 根拠になる条文 | 法人に当たるか |
|---|---|---|
| 掛け捨てで戻らない | 約款第38条・第27条 | 当たる |
| 使ったら枠が減った | 重要事項説明書のご利用例 | 当たる |
| 上限が低い | 少額短期保険業者の制限 | 当たる |
| 払われなかった | 約款第10条 | 場合による |
| 登録できなかった | 重要事項説明書の引受条件 | 場合による |
| 保険証券が届かない | 約款第4条 | 当たる |
| もめても近くの裁判所に行けない | 約款第42条 | 当たる |
このうち上の3つと下の1つは、契約する前に条文を読めば確かめられる仕様です。 知らずに契約したから最悪に見えただけで、内容が変わったわけではありません。
法人だけに効く不満は、この表とは別の場所にあります。 運用に出るデメリットはモバイル保険を法人で使うデメリットに7つ整理しました。
法人のモバイル保険の評判で掛け捨てという指摘は約款に明記されています
戻ってこないという不満は、約款が一行で認めています。 第38条がそれです。
この保険契約に契約者配当金はありません。
配当金がないので、無事故でも払った保険料は戻りません。約款に規定のない事柄をどう扱うかも第43条に書かれています。
この約款に規定のない事項については、日本国の法令によるものとします。
- 契約者配当金は第38条でないと明記されている
- 約款にない事柄は日本の法令で判断される
- 解約したときの保険料の扱いは別の条文にある
- 無事故で1年終えても保険料は戻らないため、掛け捨てである前提で予算を組む
掛け捨てという性質そのものは、少額短期保険では珍しくありません。 解約したときに保険料が戻るかどうかは会社所有のスマホに付ける保険で条文を引いて確かめました。
法人のモバイル保険の評判で使い切った枠が戻るのは契約更新の日です
1回事故を起こすと、その年の残りの枠が減ります。 重要事項説明書のご利用例に、減った状態のまま年度末まで進む図が載っています。
| 時点 | 起きたこと | 枠の状態 |
|---|---|---|
| 初年度の10月 | 主端末の事故で保険金を受け取る | 残りが減る |
| 初年度の4月 | 副端末の事故で保険金を受け取る | さらに減る |
| 更新日の前日 | ― | 保険金額残として表示される |
| 更新日 | 契約更新 | 元の額に戻る |
減った枠が戻るのは契約更新の日です。それまでは減ったままで、途中で元に戻す手続きはありません。
途中で枠を買い足すことはできません
足りなくなったからといって、年の途中で枠を増やす仕組みは用意されていません。 保険金額を増額する条文はありますが、使ってしまった枠が復活するわけではありません。
- 枠が戻るのは契約更新の日だけ
- 途中で使い切ると次の更新まで補償が働かない
- 事故が続いた社員の端末は、更新日まで実質的に無保険の状態になる
1契約あたりの枠がいくらで、主端末と副端末にどう配分されるかは別に整理しました。 金額の内訳は会社のスマホとパソコンに付ける保険にまとめています。
法人のモバイル保険の評判にある上限は1人あたり1,000万円で止まります
上限が低いという不満は、この商品の設計ではなく制度の天井から来ています。 重要事項説明書に、少額短期保険業者が引き受けられる範囲が書かれています。
① 損害保険分野については、保険期間2年以内、保険金額1,000万円以下です。
② 同一の被保険者について引受可能なすべての保険の保険金合計額は1,000万円以内です。
②のほうが法人には効きます。同じ社員を被保険者にした保険が他にもある場合、合計で1,000万円が天井になります。
| 制限 | 内容 | 法人での意味 |
|---|---|---|
| ① 保険期間 | 2年以内 | 本保険は1年。長期契約は組めない |
| ① 保険金額 | 1,000万円以下 | 1契約の上限 |
| ② 同一被保険者 | すべての保険で合計1,000万円以内 | 社員1人に何本も付けても足せない |
端末を何台登録しても、被保険者が同じ社員なら合計はこの枠に収まります。台数を増やして補償を厚くするという発想が通らないのはこのためです。
払われる場面と払われない場面の線引きは、上限とは別の条文に書かれています。 対象外になる事故は業務端末の補償で対象外になる場面に列挙しました。
法人のモバイル保険の評判でもめたときの行き先は2か所しかありません
支払いでもめた場合に訴える先は、約款の第42条で決まっています。 会社の所在地は入っていません。
保険金の請求に関する訴訟については、当社の本店の所在地または保険金等の受取人(保険金等の受取人が2人以上いるときは、その代表者とします。)の所在地を管轄する地方裁判所をもって、合意による管轄裁判所とします。
選べるのは保険会社の本店の所在地か、保険金を受け取る人の所在地です。法人契約でも保険金を受け取るのは社員本人なので、行き先は社員の住所で決まります。
| 候補 | 中身 | 法人が選べるか |
|---|---|---|
| 保険会社の本店の所在地 | 会社の登記上の住所 | 選べる |
| 保険金等の受取人の所在地 | 社員本人の住所 | 選べる |
| 会社の本社の所在地 | 契約を管理している場所 | 入っていない |
会社の所在地は選べません
総務が代行して手続きを進めていても、争う場所は社員の住所で決まります。 社員が遠方に住んでいれば、そこの地方裁判所が候補になります。
- 選べるのは保険会社の本店か受取人の所在地の2か所
- 受取人が複数いるときは代表者の所在地になる
- 支社採用の社員が全国に散っている会社ほど、争う場所が読めなくなる
そこに至る前に、請求の手続きと会社の関わり方を決めておくほうが先です。 誰が何を出すかは法人の端末保証の管理で条文から整理しました。
法人のモバイル保険の評判に出てこない不満が法人には残ります
口コミに出てこないのに法人だけが詰まる場所が、実際には複数あります。 個人には起きないので誰も書きません。
| 法人だけに起きること | なぜ起きるか |
|---|---|
| 端末を使い回せない | 登録した端末を別の社員に渡すと前提が崩れる |
| 退職者の手続きが要る | 契約者が社員本人だから |
| 保険金が会社に入らない | 受取人が社員本人だから |
| 年払いができない | 個人向けの支払い方法しかない |
これらは悪評ではなく、個人向けの商品を会社で使うことから生まれる摩擦です。評判を調べても出てこないので、条文から先回りして拾うしかありません。
社員が入れ替わる前提で運用を組むと、この摩擦は小さくできます。 入退社に合わせた手続きは社員の端末に付ける保険の維持にまとめました。
法人のモバイル保険の評判より先に読む書類は3つあります
評判を10件読むより、書類を3つ開くほうが判断は早く済みます。 どこに何が書いてあるかは決まっています。
| 書類 | 書いてあること | 確かめられる不満 |
|---|---|---|
| 約款 | 支払う場合と支払わない場合、解約、請求、訴訟 | 払われない・戻らない・もめたとき |
| 重要事項説明書 | 補償の上限、引受条件、制度上の制限 | 上限が低い・登録できない |
| ご利用例の図 | 枠が減って更新で戻るまでの流れ | 使ったら枠が減った |
この3つで、先ほどの仕分け表の7項目はすべて確かめられます。確かめたうえで契約すれば、あとから最悪と感じる場面は減ります。
どの端末が登録できてどれができないかは、引受条件の側に書かれています。 対象になる端末の範囲は社用端末に付ける保険の対象で条文を引きました。
法人のモバイル保険の評判を27名81台で数えました
社員27名に iPhone・ノートPC・タブレットを1つずつ配る会社で計算しました。 端末は合計81台です。
| 項目 | 数 |
|---|---|
| 社員 | 27名 |
| 端末 | 81台 |
| 契約 | 27契約 |
| 月額 | 18,900円 |
| 年額 | 226,800円 |
1契約に3台まで登録できるので、1人1契約で収まります。700円の27人ぶんで月18,900円、年226,800円でした。
枠の総量と保険料を並べます
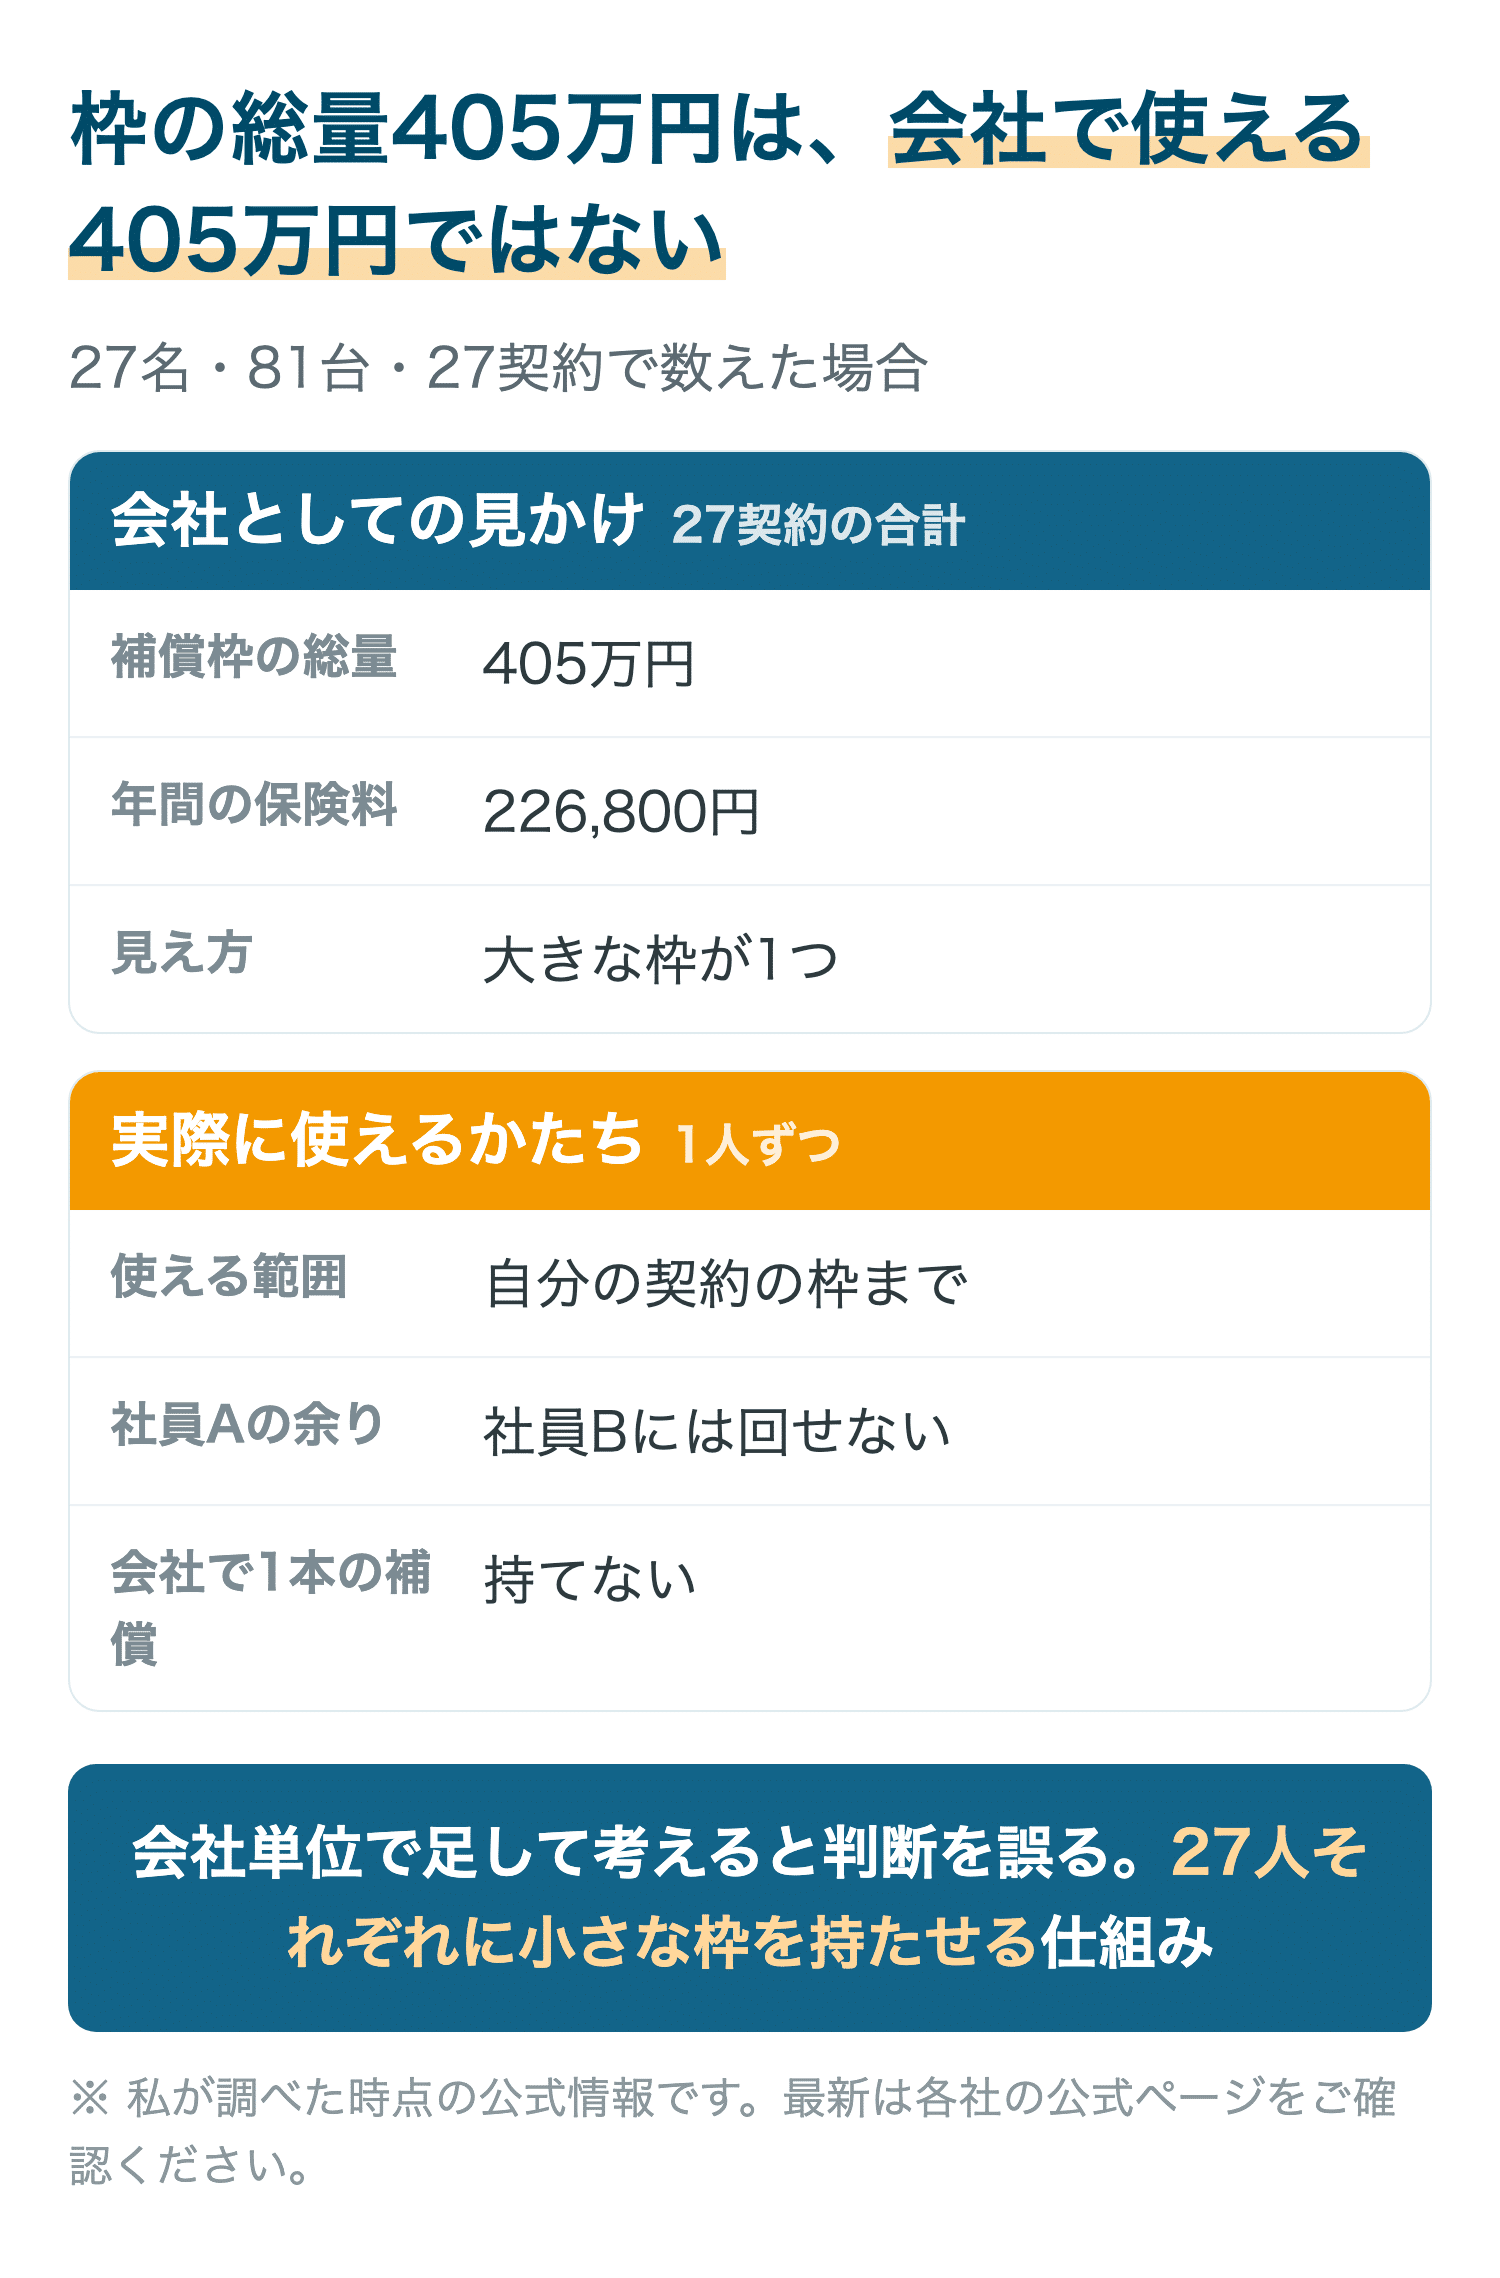
1契約あたりの年間の補償枠を足すと、27契約で405万円ぶんになります。 年226,800円に対する枠としては大きく見えます。
- 枠の総量は405万円、年間の保険料は226,800円
- ただし405万円は27人ぶんを足した数字
- 1人が使えるのは自分の契約の枠まで
- 社員Aの枠が余っていても社員Bの修理には回せないため、会社単位で足して考えると判断を誤る
足せない前提で見ると、この契約は「27人それぞれに小さな枠を持たせる」仕組みだと分かります。 会社として大きな補償を1本持つ商品ではありません。
まとまった枠を1本で持ちたい場合は、そもそも商品の種類が変わります。 端末をまとめて見る方法はiPhoneとMacBookとiPadをまとめて補償するで比べました。
法人のモバイル保険の評判を読んだあとに会社が先に決める3つのこと
評判を読んで判断が止まったときは、決める順番を変えると進みます。 条文で確かめられることから先に片付けます。
掛け捨てと枠の減り方を予算の前提に入れてください。そのうえで、社員1人ずつの契約を誰が管理するかを決めます。
| 決めること | 判断の材料 |
|---|---|
| 掛け捨てで予算を組めるか | 第38条に配当金がないと明記されている |
| 枠が減ったまま更新日まで進んでよいか | ご利用例の図 |
| 社員1人ずつの契約を誰が管理するか | 契約者と受取人が社員本人 |
この3つが決まれば、口コミを追加で読む必要はありません。残りは条文に書いてあるとおりに動くだけです。
法人のモバイル保険の評判についてよくある質問
Q. 最悪という評判は法人にも当てはまりますか
A. 半分は当てはまりません。
掛け捨てや枠の減り方は法人にも当たりますが、それは約款に書かれた仕様です。個人が体験談として書いている不満の多くは、契約の名義が違う法人には形を変えて現れます。
Q. 掛け捨てなのは本当ですか
A. 本当です。
約款第38条に契約者配当金はないと書かれています。無事故で1年を終えても保険料は戻りません。
Q. 事故で使った枠はいつ戻りますか
A. 契約更新の日に戻ります。
重要事項説明書のご利用例に、更新日で元の額に戻る図が載っています。年の途中で枠を買い足す仕組みはありません。
Q. 社員1人に複数の契約を付ければ補償は厚くなりますか
A. 厚くなりません。
同一の被保険者について引き受けられる保険金の合計額は1,000万円以内と定められています。同じ社員を被保険者にする限り、本数を増やしても天井は動きません。
Q. 支払いでもめたらどこの裁判所に行きますか
A. 保険会社の本店の所在地か、保険金の受取人の所在地です。
約款第42条に合意による管轄裁判所として書かれています。会社の所在地は候補に入っていないため、社員の住所によって場所が変わります。
Q. 保険証券が届かないのは不備ですか
A. 不備ではありません。
約款に保険証券を発行しないと定められています。契約の内容は会員ページで確認する形になっています。
Q. 評判を確かめるには何を読めばよいですか
A. 約款と重要事項説明書とご利用例の図の3つです。
払われない場面と上限と枠の減り方は、この3つに書き分けられています。口コミに出ている不満の大半は、この3つのどこかに根拠があります。
Q. 法人が本当に困るのはどこですか
A. 端末の使い回しと退職者の手続きです。
契約者も受取人も社員本人なので、人が動くたびに手続きが要ります。この2つは個人には起きないため、評判を調べても出てきません。
評判の中身を条文に当てると、最悪と呼ばれていたものの多くは契約前に読める仕様でした。読まずに契約したから最悪に見えただけで、書かれていないことが起きたわけではありません。
法人が身構えるべきなのは、口コミに出ている不満のほうではありません。契約者と受取人が社員本人であるという一点が、管理の手間も争う場所も決めています。
評判ではなく、契約者と受取人が誰になるかを先に確かめてください。
※料金や条件は変わることがあります。加入前に、最新の内容を公式ページで確認してください。


